Hva er Moms? komplett guide til merverdiavgift (MVA) i Norge
Hva moms (MVA) er, hvilke satser som gjelder i 2026 og hvordan norske virksomheter registrerer, beregner, rapporterer og bokfører merverdiavgift.
Merverdiavgift (mva), i dagligtale moms, er en avgift på omsetning av varer og tjenester i Norge. Virksomheter som er registrert i Merverdiavgiftsregisteret, legger mva på salgsprisen, trekker fra mva de selv har betalt på innkjøp, og betaler differansen til Skatteetaten. Det er sluttforbrukeren som bærer avgiften, mens virksomhetene krever den inn. Reglene står i merverdiavgiftsloven.
For B2C- og B2B-salg, se B2C og B2B.
Slik fungerer moms
Et snekkerfirma kjøper materialer for 40 000 kr + 10 000 kr i mva, og fakturerer kunden 100 000 kr + 25 000 kr i mva.
| Post | Beløp |
|---|---|
| Utgående mva på salget (25 % av 100 000) | 25 000 kr |
| Inngående mva på materialene (25 % av 40 000) | −10 000 kr |
| Mva å betale | 15 000 kr |
Firmaet betaler altså mva bare av merverdien det skaper: 25 % av 60 000 kr = 15 000 kr. Fradragsretten gjør avgiften nøytral mellom virksomheter, og etter destinasjonsprinsippet ilegges avgiften der varen eller tjenesten forbrukes.
Momssatser i 2026
| Sats | Gjelder blant annet |
|---|---|
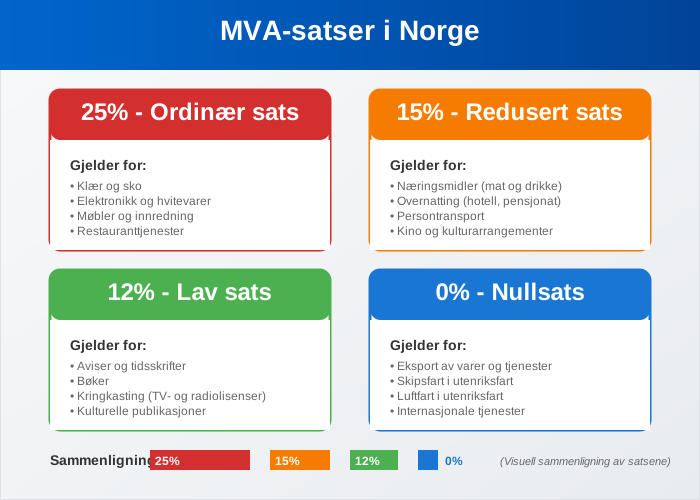
| 25 % (alminnelig sats) | De fleste varer og tjenester, for eksempel klær, elektronikk, håndverkertjenester, rådgivning, restaurantmat servert på stedet og alkohol |
| 15 % | Næringsmidler (mat og drikke, ikke alkohol og tobakk), og vann og avløp fra 1. juli 2025 |
| 12 % | Persontransport, overnatting, kino, museer, fornøyelsesparker, idrettsarrangementer og kringkasting |
| 11,11 % | Råfisk (viltlevende marine ressurser) |
| 0 % (fritatt) | Aviser, bøker, utførsel av varer, enkelte tjenester til utlandet, og elbiler for den delen av prisen som er under beløpsgrensen (300 000 kr i 2026) |
Det er ikke vedtatt noe kutt i matmomsen, og satsene er de samme i 2025 og 2026. Se også moms på mat.
Fritatt og unntatt: ikke det samme
- Fritatt (nullsats): Omsetningen er avgiftspliktig, men med 0 % sats. Du må være registrert og har fradragsrett for inngående mva.
- Unntatt: Omsetningen er utenfor mva-loven. Du legger ikke på mva og har ikke fradragsrett.
Viktige unntak er finansielle tjenester, helsetjenester, undervisning, utleie og salg av fast eiendom, og kunstnerens salg av egne kunstverk. Utleiere av næringslokaler kan frivillig registrere seg. Se unntatt mva.
Når må du registrere deg?
Du må registrere virksomheten i Merverdiavgiftsregisteret når avgiftspliktig omsetning og uttak har passert 50 000 kr i løpet av en periode på 12 måneder. For veldedige og allmennyttige organisasjoner er grensen 140 000 kr.
- Registrering skjer med samordnet registermelding i Altinn
- Mva-nummeret er organisasjonsnummeret etterfulgt av «MVA»
- Du kan ikke kreve mva av kundene før du er registrert
- Forhåndsregistrering er mulig når du har startet opp og har investeringer før omsetningen kommer i gang
Du kan ikke registrere deg bare for å få fradrag uten å ha avgiftspliktig virksomhet. Se mva-plikt for grensetilfellene.
Fradragsrett for inngående mva
Du har fradrag for inngående mva på anskaffelser til bruk i den avgiftspliktige virksomheten, dokumentert med faktura til virksomheten.
Ikke fradrag for mva på:
- Representasjon, for eksempel bevertning av kunder
- Personbiler, med unntak for blant annet bilforhandlere, bilutleie, drosje og kjøreskoler. Varebiler klasse 2 gir fradrag
- Kunst og gaver, utover enkle reklameartikler
- Anskaffelser til unntatt virksomhet eller til private formål
Driver du både avgiftspliktig og unntatt virksomhet, fordeles mva på fellesanskaffelser etter antatt bruk. Se forholdsmessig mva.
Terminer og frister
| Termin | Hvem | Frist for mva-melding og betaling |
|---|---|---|
| Tomånedlig (hovedregel) | Alle registrerte | 10. april, 10. juni, 31. august, 10. oktober, 10. desember og 10. februar |
| Årstermin | Etter søknad, omsetning under 1 million kr og minst 12 måneder i registeret | 10. mars året etter |
| Årstermin for primærnæring | Jordbruk, skogbruk og fiske | 10. april året etter |
| Månedlig | Etter søknad, typisk ved jevnlig mva til gode | 10. i andre måned etter terminen |
Faller fristen på en helg eller helligdag, flyttes den til neste virkedag (i 2026 ble fristen 10. oktober flyttet til 12. oktober). Samme frist gjelder for levering og betaling. Se mva-meldingen.
Bokføring av mva
Salg for 10 000 kr + 25 % mva:
| Konto | Debet | Kredit |
|---|---|---|
| 1500 Kundefordringer | 12 500 | |
| 3000 Salgsinntekt, avgiftspliktig | 10 000 | |
| 2701 Utgående mva, høy sats | 2 500 |
Kjøp for 4 000 kr + 25 % mva:
| Konto | Debet | Kredit |
|---|---|---|
| 4300 Innkjøp av varer for videresalg | 4 000 | |
| 2711 Inngående mva, høy sats | 1 000 | |
| 2400 Leverandørgjeld | 5 000 |
Ved terminoppgjøret overføres saldoene til 2740 Oppgjørskonto merverdiavgift, som viser beløpet som skal betales (her 1 500 kr).
Standard kontoplan (NS 4102) bruker blant annet:
- 2700–2704 Utgående merverdiavgift (2701 høy, 2702 kjøp av tjenester fra utlandet, 2703 middels, 2704 lav sats). Se konto 2704
- 2710–2714 Inngående merverdiavgift. Se konto 2710 og konto 2711
- 2740 Oppgjørskonto merverdiavgift
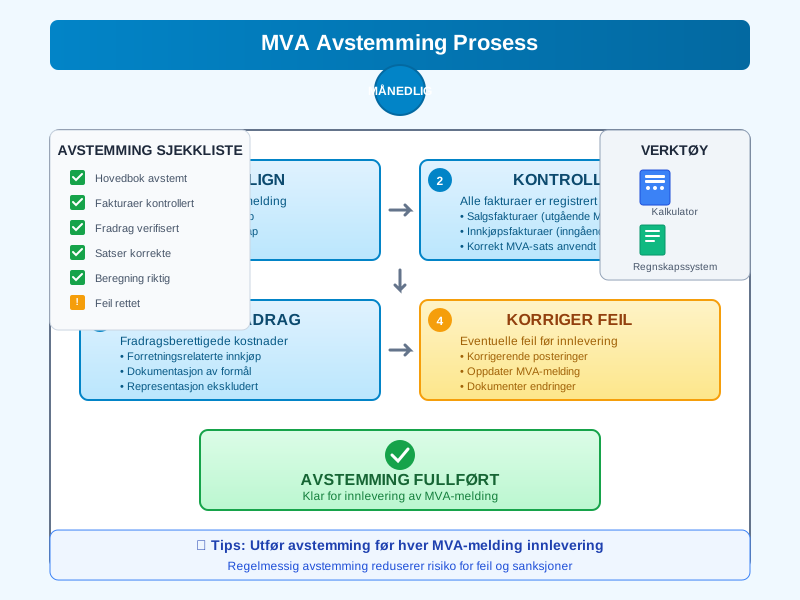
For mer om kontering og avstemming, se momsregnskap.
Import, eksport og kjøp fra utlandet
- Import av varer: Innførselsmerverdiavgift beregnes ved innførsel og rapporteres i mva-meldingen av registrerte importører, som samtidig kan trekke den fra
- Utførsel av varer: 0 % mva, også ved salg til EU-land. Norge er ikke med i EUs mva-system
- Kjøp av tjenester fra utlandet: Kjøperen beregner mva selv etter reglene om omvendt avgiftsplikt
- Utenlandske nettbutikker: Varer under 3 000 kr til norske forbrukere kan selges med mva gjennom VOEC-ordningen
Kontroll og sanksjoner
| Forhold | Konsekvens (2026) |
|---|---|
| For sen mva-melding | Tvangsmulkt på 672,50 kr per dag, maks 67 250 kr |
| For sen betaling | Forsinkelsesrente, 12,25 % fra 1. juli 2026 |
| Feil eller mangelfulle opplysninger | Tilleggsskatt, normalt 20 % |
| Grov uaktsomhet eller forsett | Skjerpet tilleggsskatt på ytterligere 20 eller 40 %, og eventuelt straff |
Oppdager du en feil, retter du den i mva-meldingen for den terminen feilen gjelder. Retter du selv før Skatteetaten tar kontakt, faller tilleggsskatten normalt bort.
SAF-T og e-faktura
- SAF-T: Alle som fører regnskap i et elektronisk system, må kunne levere regnskapet i SAF-T-format når Skatteetaten ber om det. Fra 1. januar 2027 gjelder bare versjon 1.40. Se SAF-T
- E-faktura: Fra 1. januar 2027 skal bokføringspliktige sende e-faktura til andre bokføringspliktige. Plikten til å motta e-faktura og bokføre digitalt gjelder fra 1. januar 2030
Få hjelp med momsen
Aiak fører regnskap og leverer mva-meldingen for bedrifter i alle bransjer, i Tripletex, Fiken, PowerOffice, ReAI eller det systemet dere allerede bruker.