Momsregnskap - komplett guide til MVA-regnskapsføring
Momsregnskap forklarer hvordan du registrerer, beregner og rapporterer MVA. Få oversikt over kontoplan, bokføring, MVA‑oppgjør, frister, internkontroller og vanlige feil bedrifter bør unngå.
Momsregnskap er det systematiske arbeidet med å registrere, beregne og rapportere merverdiavgift (MVA) i bedriftens regnskap. Dette er en kritisk del av regnskapsføringen som krever nøyaktighet og forståelse av komplekse MVA-regler.
For en omfattende gjennomgang av moms (MVA) i Norge, se Hva er Moms (MVA)?.
Hva er Momsregnskap?
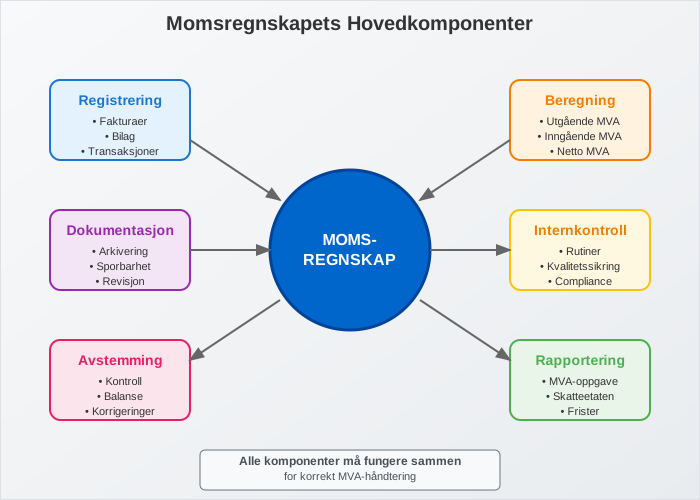
Momsregnskap omfatter alle regnskapsrutiner knyttet til håndtering av merverdiavgift, inkludert:
- Registrering av alle MVA-transaksjoner
- Beregning av utgående og inngående MVA
- Rapportering til Skatteetaten
- Avstemming av MVA-kontoer
- Dokumentasjon av alle MVA-relaterte bilag
Momsregnskapet må følge bokføringsloven og god regnskapsskikk, og er underlagt avgiftsplikten som gjelder for de fleste bedrifter.
Kontoplan for Momsregnskap
MVA-kontoer i standard kontoplan (NS 4102)
| Kontonummer | Kontonavn | Type | Beskrivelse |
|---|---|---|---|
| 2700 | Utgående merverdiavgift | Kortsiktig gjeld | MVA på salg, ofte med underkontoer per sats (2701 høy sats, 2703 middels, 2704 lav) |
| 2702 | Utgående merverdiavgift, kjøp av tjenester fra utlandet | Kortsiktig gjeld | Omvendt avgiftsplikt |
| 2710 | Inngående merverdiavgift | Fradrag | MVA på kjøp som kan trekkes fra, med underkontoer per sats (2711, 2713, 2714) |
| 2740 | Oppgjørskonto merverdiavgift | Kortsiktig gjeld eller fordring | Netto MVA til betaling eller tilgode for terminen |
I regnskapssystemet styres føringen av mva-koder (SAF-T-koder). Koden på hver postering avgjør hvilken post beløpet havner i i mva-meldingen, så riktig kode er like viktig som riktig konto.
Ikke fradragsberettiget MVA
MVA som ikke kan trekkes fra, føres ikke på en egen MVA-konto. Den legges til kostnaden, slik at kostnadskontoen får hele beløpet inkludert MVA.
Bokføring av MVA-transaksjoner
Salg med MVA (Utgående MVA)
Eksempel: Salg for 10 000 kr + 25% MVA = 12 500 kr
| Konto | Debet | Kredit | Beskrivelse |
|---|---|---|---|
| 1500 - Kundefordringer | 12 500 | Totalt fakturabeløp | |
| 3000 - Salgsinntekt | 10 000 | Salg ekskl. MVA | |
| 2700 - Utgående MVA | 2 500 | 25% MVA på salg |
Kjøp med MVA (Inngående MVA)
Eksempel: Kjøp for 4 000 kr + 25% MVA = 5 000 kr
| Konto | Debet | Kredit | Beskrivelse |
|---|---|---|---|
| 4300 - Innkjøp av varer for videresalg | 4 000 | Kjøp ekskl. MVA | |
| 2710 - Inngående MVA | 1 000 | 25% MVA på kjøp | |
| 2400 - Leverandørgjeld | 5 000 | Totalt fakturabeløp |
MVA-oppgjør og rapportering
Beregning av Netto MVA
Netto MVA = Utgående MVA - Inngående MVA
Eksempel på MVA-oppgjør:
| Beskrivelse | Beløp |
|---|---|
| Utgående MVA (salg) | 50 000 kr |
| Inngående MVA (kjøp) | 35 000 kr |
| Netto MVA til betaling | 15 000 kr |
Bokføring av MVA-oppgjør
Ved positivt oppgjør (betaling til staten):
| Konto | Debet | Kredit |
|---|---|---|
| 2700 - Utgående MVA | 50 000 | |
| 2710 - Inngående MVA | 35 000 | |
| 2740 - Oppgjørskonto MVA | 15 000 |
Ved betaling:
| Konto | Debet | Kredit |
|---|---|---|
| 2740 - Oppgjørskonto MVA | 15 000 | |
| 1920 - Bankinnskudd | 15 000 |
Rapporteringsperioder og Frister
Rapporteringsfrekvens
| Ordning | Hovedregel |
|---|---|
| Ordinær MVA-melding | Seks tomånedlige terminer i året. Frister i 2026: 10.2, 10.4, 10.6, 31.8, 12.10 og 10.12 |
| Årlig melding for små virksomheter | Krever innvilget søknad og oppfylte vilkår; frist 10. mars |
| Andre perioder | Krever særskilt grunnlag eller vedtak |
Årlig melding er ikke automatisk ved lav omsetning. Omsetningen må normalt være høyst én million kroner uten MVA, og virksomheten må ha vært registrert minst ett år og fulgt rapporterings- og betalingspliktene. Det finnes ingen generell regel om månedlig melding over 5 eller 17 millioner kroner. Se frister og vilkår for MVA-melding.
Praktisk Rapporteringsrutine
- Månedlig avstemming av MVA-kontoer
- Kontroll av alle bilag og registreringer
- Utarbeidelse av MVA-oppgave
- Levering via Skatteetatens løsning eller regnskapssystem
- Betaling innen fristen
- Arkivering av dokumentasjon
Spesielle MVA-situasjoner i Regnskapet
Import og Eksport
Import av varer:
- Merverdiavgiften ved innførsel beregnes av importøren selv i mva-meldingen, ikke av Tolletaten ved grensen
- Beløpet føres både som utgående og inngående MVA, slik at det går i null for en virksomhet med full fradragsrett
- Tolldeklarasjonen er dokumentasjonen for innførselen
Eksempel importbokføring (varer for 10 000 kr, 25 % MVA):
| Konto | Debet | Kredit | Beskrivelse |
|---|---|---|---|
| 4300 - Innkjøp av varer for videresalg | 10 000 | Importerte varer | |
| 2400 - Leverandørgjeld | 10 000 | Skyldig utenlandsk leverandør | |
| 2710 - Inngående MVA (kode 81) | 2 500 | Fradragsberettiget innførselsmva | |
| 2700 - Utgående MVA (kode 81) | 2 500 | Beregnet innførselsmva |
Eksport:
- 0% MVA på eksport
- Krever eksportdokumentasjon
- Full fradragsrett for relaterte kostnader
Ikke-fradragsberettiget MVA
Visse kjøp gir ikke rett til MVA-fradrag:
- Personbiler og drift av dem (med unntak, blant annet for drosje og utleie)
- Representasjon, også enkel bevertning
- Kantine, velferdstiltak og gaver til ansatte
- Private formål
- Kjøp til virksomhet utenfor mva-loven, som helsetjenester eller finansielle tjenester
Bokføring av ikke-fradragsberettiget MVA:
| Konto | Debet | Kredit |
|---|---|---|
| 7360 - Representasjon (inkl. MVA) | 5 000 | |
| 2400 - Leverandørgjeld | 5 000 |
Kontroll og avstemming
Månedlig MVA-avstemming
Kontrollpunkter:
- Balanse på MVA-kontoer stemmer med rapporterte tall
- Alle fakturaer er korrekt registrert
- MVA-satser er riktig anvendt
- Fradragsrett er korrekt vurdert
- Dokumentasjon er komplett
Årsavstemminger
- Sammenligning med MVA-oppgaver
- Kontroll av årsregnskap mot MVA-rapporter
- Justering av eventuelle avvik
- Dokumentasjon av alle korrigeringer
Digitalisering av Momsregnskap
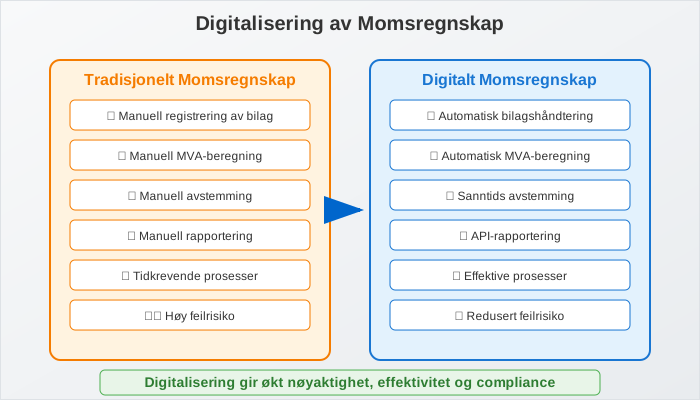
ERP-systemer og automatisering
Moderne ERP-systemer tilbyr:
- Automatisk MVA-beregning på alle transaksjoner
- Integrert rapportering til Skatteetaten
- Sanntids avstemming av MVA-kontoer
- Automatisk bilagshåndtering
API-integrasjon med Skatteetaten
- Direkte rapportering fra regnskapssystem
- Automatisk validering av MVA-oppgaver
- Redusert feilrisiko og administrativt arbeid
- Raskere behandling og tilbakemelding
Vanlige Feil i Momsregnskap
Typiske Feilkilder
- Feil MVA-sats på varer og tjenester
- Manglende registrering av inngående MVA
- Feil periodisering av MVA-transaksjoner
- Ukorrekt fradragsvurdering for blandede formål
- Manglende dokumentasjon for eksport/import
Konsekvenser av Feil
- Tvangsmulkt ved for sen mva-melding, i 2026 672,50 kroner per dag
- Tilleggsskatt ved feil i MVA-oppgaver
- Forsinkelsesrente på for sent betalt MVA, 12,25 % fra 1. juli 2026
- Revisjonsmerknader i årsregnskapet
Internkontroll for Momsregnskap
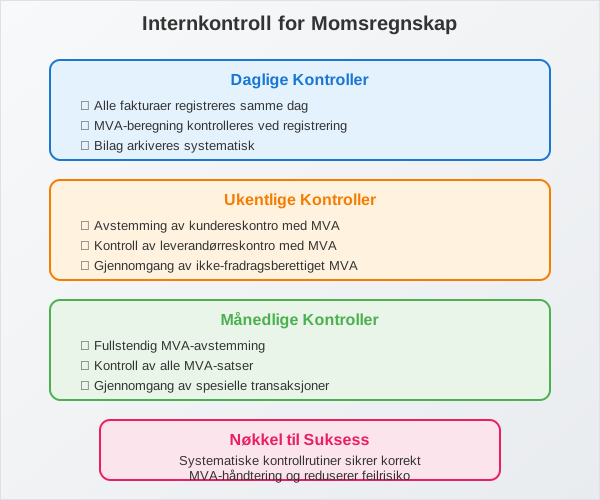
Kontrollrutiner
Daglige kontroller:
- Alle fakturaer registreres samme dag
- MVA-beregning kontrolleres ved registrering
- Bilag arkiveres systematisk
Ukentlige kontroller:
- Avstemming av kundereskontro med MVA
- Kontroll av leverandørreskontro med MVA
- Gjennomgang av ikke-fradragsberettiget MVA
Månedlige kontroller:
- Fullstendig MVA-avstemming
- Kontroll av alle MVA-satser
- Gjennomgang av spesielle transaksjoner
Revisjon og Momsregnskap
Revisorens kontroll
Revisor vil typisk kontrollere:
- Korrekthet i MVA-beregninger
- Fullstendighet i registreringer
- Dokumentasjon av alle transaksjoner
- Samsvar mellom regnskap og MVA-oppgaver
- Internkontroll for MVA-håndtering
Revisjonshandlinger
- Analytisk gjennomgang av MVA-utviklingen
- Detaljkontroll av utvalgte transaksjoner
- Avstemming mot offentlige registre
- Kontroll av beregninger og satser
- Vurdering av regnskapsestimater
Praktiske Tips for Momsregnskap
Beste Praksis
- Implementer robuste rutiner for daglig registrering
- Bruk moderne regnskapssystemer med MVA-automatikk
- Utfør regelmessige avstemminger og kontroller
- Hold deg oppdatert på regelverksendringer
- Invester i kompetanse og opplæring
Ressurser og Verktøy
- Skatteetatens veiledere og rundskriv
- Regnskapsstandarder og tolkningsuttalelser
- Faglige nettverk og kursvirksomhet
- Digitale verktøy for beregning og kontroll
Når Søke Profesjonell Hjelp
Kontakt regnskapsfører eller revisor ved følgende situasjoner. Aiak leverer mva-meldinger og avstemmer mva-kontoene for kundene våre i alle vanlige regnskapssystemer:
- Komplekse MVA-situasjoner
- Usikkerhet om regelverket
- Feil i tidligere rapportering
- Implementering av nye systemer
- Forberedelse til revisjon
Momsregnskap er en kritisk del av enhver bedrifts økonomistyring. Med riktige rutiner, systemer og kompetanse kan bedrifter sikre korrekt håndtering av MVA og unngå kostbare feil og sanksjoner.