Forholdsmessig MVA
Hva er forholdsmessig MVA, hvordan beregnes fradraget og hvilket regelverk gjelder.
Forholdsmessig MVA (også kalt forholdsmessig fradragsrett) er metoden for å fordele inngående merverdiavgift når en virksomhet har både avgiftspliktig omsetning og omsetning som er unntatt fra mva. Omsetning med nullsats (fritatt) gir full fradragsrett og skal ikke fordeles. Denne metoden er viktig for å sikre korrekt fradrag av MVA i samsvar med merverdiavgiftsloven og MVA-plikt.
Hva er forholdsmessig MVA?
Forholdsmessig fradrag gjelder bare fellesanskaffelser, altså kostnader som brukes både i den avgiftspliktige og den unntatte delen av virksomheten, for eksempel husleie, regnskap og IT. Kostnader som bare gjelder avgiftspliktig virksomhet gir fullt fradrag, og kostnader som bare gjelder unntatt virksomhet gir ingen fradrag.
Etter merverdiavgiftsloven § 8-2 skal fordelingen skje etter antatt bruk. Omsetningsfordeling er en vanlig og ofte godtatt fordelingsnøkkel, men andre nøkler som areal eller tidsbruk kan gi et riktigere bilde:
Formel for forholdsmessig MVA
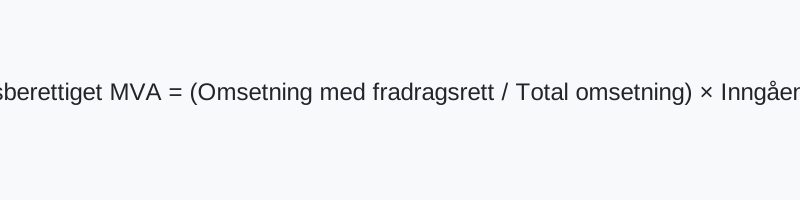
Fradragsberettiget mva = (omsetning med fradragsrett / total omsetning) × inngående mva på fellesanskaffelser
Eksempelberegning
| Parameter | Beløp |
|---|---|
| Omsetning som gir fradragsrett | 750 000 kr |
| Total omsetning | 1 000 000 kr |
| Fradragsprosent | 75 % |
| Inngående MVA på fellesanskaffelser | 125 000 kr |
| Fradragsberettiget MVA | 93 750 kr |
Steg for steg
- Skill ut kostnader som bare gjelder den ene delen av virksomheten.
- Velg en fordelingsnøkkel som gjenspeiler bruken, og dokumenter den.
- Beregn andelen for fellesanskaffelsene og før fradraget i mva-meldingen.
- Ikke-fradragsberettiget mva (31 250 kr i eksemplet) er en del av kostnaden.
- For kapitalvarer, som fast eiendom over 100 000 kr i mva, må justeringsreglene vurderes hvis bruken endrer seg senere.
Retningslinjer og regelverk
Metoden for forholdsmessig fradragsrett er beskrevet i merverdiavgiftsloven § 8-2 og utdypes i Skatteetatens veiledning. For mer om rapportering, se momsregnskap.