Hva er omsetning?
Forstå hva omsetning er, hvordan den beregnes uten mva, hvilke grenser den styrer, og hvordan den skiller seg fra inntekt og overskudd.
Omsetning er den samlede verdien av varer og tjenester et foretak selger i en periode. I regnskap, i mva-sammenheng og i offentlige grenser måles omsetningen normalt uten merverdiavgift. Mva er penger foretaket krever inn på vegne av staten, og er ikke en del av foretakets inntekt. I resultatregnskapet vises omsetningen som salgsinntekt, en del av driftsinntektene.
Omsetning er ikke det samme som overskudd. Omsetningen er det du selger for, overskuddet er det som er igjen etter at kostnadene er trukket fra.
Omsetning, inntekt og overskudd
| Begrep | Hva det er | Eksempel |
|---|---|---|
| Omsetning (salgsinntekt) | Salg av varer og tjenester, uten mva | 1 000 000 kr |
| Driftsinntekter | Omsetning pluss andre driftsrelaterte inntekter, for eksempel leieinntekter og tilskudd | 1 020 000 kr |
| Driftsresultat | Driftsinntekter minus driftskostnader | 180 000 kr |
| Resultat før skatt (overskudd) | Driftsresultat pluss netto finansposter | 170 000 kr |
Fakturerer du en kunde 125 000 kr inkludert 25 % mva, er omsetningen 100 000 kr. De 25 000 kr i mva er gjeld til staten.
Slik beregnes omsetningen
Omsetning = antall solgte enheter × salgspris uten mva, minus rabatter og kreditnotaer
| Produkt | Antall | Pris uten mva | Omsetning |
|---|---|---|---|
| Produkt A | 100 | 500 kr | 50 000 kr |
| Produkt B | 50 | 1 000 kr | 50 000 kr |
| Produkt C | 25 | 2 000 kr | 50 000 kr |
| Sum | 175 | 150 000 kr |
Kunden betaler 187 500 kr, men 37 500 kr av dette er utgående mva.
Omsetningen skal periodiseres: salg tas med i perioden der varen er levert eller tjenesten utført, ikke når pengene kommer inn. Se kreditnota for hvordan returer og prisavslag reduserer omsetningen.
Grenser som styres av omsetningen
| Grense (2026) | Beløp | Hva den betyr |
|---|---|---|
| Registrering for mva | 50 000 kr i løpet av 12 måneder | Plikt til å registrere seg i Merverdiavgiftsregisteret. Se mva-plikt |
| Mva-registrering for veldedige organisasjoner | 140 000 kr | Høyere grense for veldedige og allmennyttige |
| Årstermin for mva | Under 1 million kr | Kan søke om å levere mva-melding én gang i året |
| Revisjonsplikt for AS | 7 millioner kr i driftsinntekter | Sammen med balansesum (27 mill.) og årsverk (10). Se revisjonsplikt |
| Små foretak (regnskapsloven) | 168 millioner kr i salgsinntekt | Sammen med balansesum (84 mill.) og 50 årsverk |
Et enkeltpersonforetak blir ikke regnskapspliktig på grunn av omsetningen alene. Det er eiendeler over 20 millioner kroner eller mer enn 20 årsverk som utløser regnskapsplikt for ENK. Alle som driver næring, er bokføringspliktige.
Bokføring
Salg for 100 000 kr + 25 % mva:
| Konto | Debet | Kredit |
|---|---|---|
| 1500 Kundefordringer | 125 000 | |
| 3000 Salgsinntekt, avgiftspliktig | 100 000 | |
| 2700 Utgående mva | 25 000 |
Når kunden betaler: debet 1920 Bank 125 000, kredit 1500 Kundefordringer 125 000.
Avgiftsfritt salg (for eksempel eksport) føres på 3100 og unntatt salg på 3200. I mva-meldingen rapporteres omsetningen (grunnlaget) og mva per mva-kode, for eksempel 25 %, 15 % og 12 %.
Omsetning som nøkkeltall
| Nøkkeltall | Formel | Brukes til |
|---|---|---|
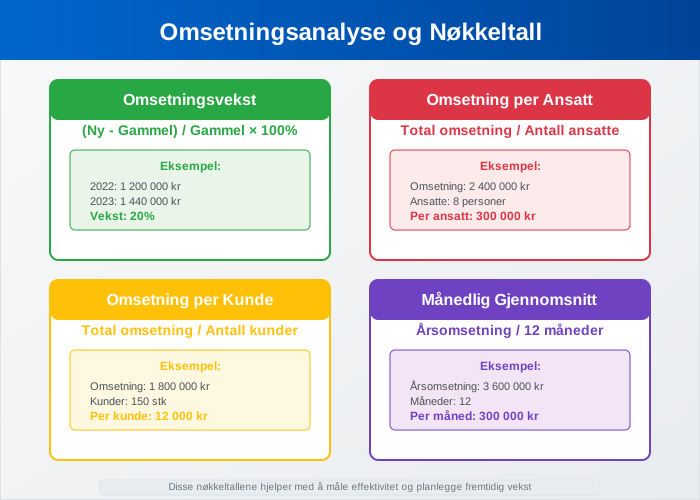
| Omsetningsvekst | (årets omsetning − fjorårets) / fjorårets × 100 | Måle vekst |
| Driftsmargin | Driftsresultat / driftsinntekter × 100 | Lønnsomhet per krone solgt |
| Omsetning per årsverk | Omsetning / antall årsverk | Produktivitet |
| Dekningsgrad | (Omsetning − varekostnad) / omsetning × 100 | Hvor mye hver krone bidrar til faste kostnader |
Eksempel: Omsetningen økte fra 1 200 000 kr i 2024 til 1 440 000 kr i 2025. Veksten er (1 440 000 − 1 200 000) / 1 200 000 = 20 %.
Vanlige feil
- Mva regnes med i omsetningen, slik at vekst, marginer og grenser blir feil
- Innbetalinger forveksles med omsetning, for eksempel når lån, egenkapital eller forskudd føres som salg
- Feil periode, når salg føres på fakturadato i stedet for leveringstidspunktet ved periodeslutt
- Viderefakturerte kostnader holdes utenfor, selv om de normalt er omsetning. Bare rene utlegg på vegne av kunden holdes utenfor
Hjelp med regnskapet
Aiak fører regnskapet og leverer løpende rapporter over omsetning, marginer og likviditet, slik at du ser hvordan bedriften faktisk går, uansett hvilket regnskapssystem du bruker.