Hva er MVA-melding?
En praktisk innføring i mva-meldingen: hvem som må levere, frister, mva-koder, innlevering og retting av feil.
Mva-meldingen er rapporten som alle virksomheter i Merverdiavgiftsregisteret leverer til Skatteetaten for hver termin. Den viser utgående mva på salg, inngående mva på kjøp og beløpet som skal betales eller tilbakebetales. Siden 2022 er meldingen bygget på de standardiserte mva-kodene (SAF-T-kodene) i regnskapssystemet, og den leveres normalt direkte fra systemet.
Mva-meldingen er en del av opplysningsplikten. Se også hva er moms.
Hvem må levere?
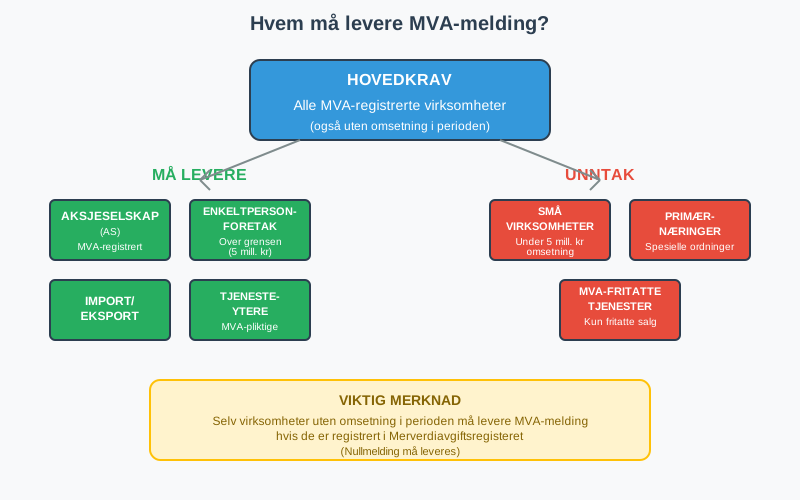
Alle virksomheter som er registrert i Merverdiavgiftsregisteret må levere mva-melding for hver termin, også når det ikke har vært omsetning i terminen. Da leveres en melding med nullbeløp.
Virksomheter som ikke er registrert, for eksempel fordi omsetningen er under 50 000 kr i løpet av 12 måneder eller all omsetning er unntatt, leverer ikke mva-melding.
Terminer og frister
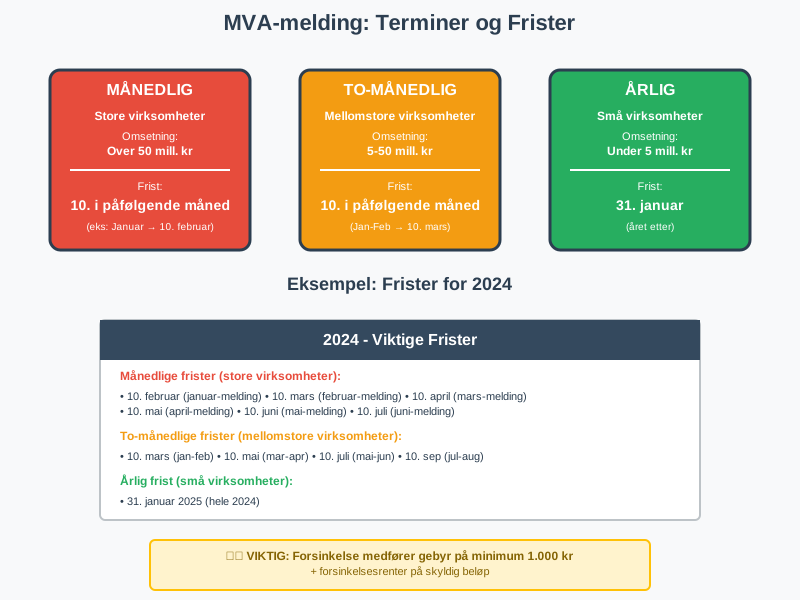
| Termin | Hvem | Frist for levering og betaling |
|---|---|---|
| Tomånedlig (hovedregel) | Alle registrerte | 10. april (jan–feb), 10. juni (mar–apr), 31. august (mai–jun), 10. oktober (jul–aug), 10. desember (sep–okt), 10. februar (nov–des) |
| Årstermin | Etter søknad (innen 1. februar), omsetning under 1 million kr og minst 12 måneder i registeret | 10. mars året etter |
| Årstermin for primærnæring | Jordbruk, skogbruk og fiske | 10. april året etter |
| Månedlig | Etter søknad, typisk ved jevnlig mva til gode | 10. i andre måned etter terminen |
Faller fristen på en lørdag, søndag eller helligdag, flyttes den til neste virkedag. I 2026 var fristen for 4. termin 12. oktober, fordi 10. oktober var en lørdag. Les mer om frister og betaling.
Hva inneholder mva-meldingen?
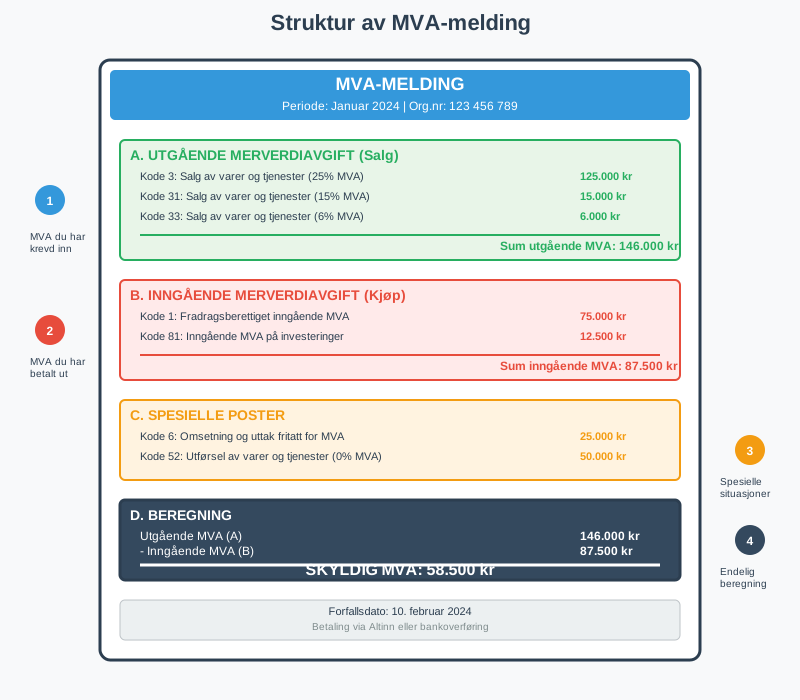
Meldingen spesifiseres per mva-kode, med grunnlag og beregnet mva. De vanligste kodene er:
| Kode | Beskrivelse | Sats |
|---|---|---|
| 3 | Utgående mva, innenlands omsetning og uttak | 25 % |
| 31 | Utgående mva, innenlands omsetning og uttak | 15 % |
| 33 | Utgående mva, innenlands omsetning og uttak | 12 % |
| 5 | Innenlands omsetning og uttak fritatt for mva | 0 % |
| 52 | Utførsel av varer og tjenester | 0 % |
| 1 | Inngående mva, innenlands kjøp | 25 % |
| 11 | Inngående mva, innenlands kjøp | 15 % |
| 13 | Inngående mva, innenlands kjøp | 12 % |
| 81 | Innførsel av varer med fradragsrett | 25 % |
| 83 | Innførsel av varer med fradragsrett | 15 % |
| 86 | Kjøp av tjenester fra utlandet med fradragsrett (omvendt avgiftsplikt) | 25 % |
Ved innførsel (81, 83) og kjøp av tjenester fra utlandet (86) beregnes både utgående mva og fradrag på samme linje, slik at nettovirkningen er null for virksomheter med full fradragsrett. Mva-koden må være riktig allerede ved konteringen, fordi meldingen bygges direkte fra regnskapet.
Eksempel
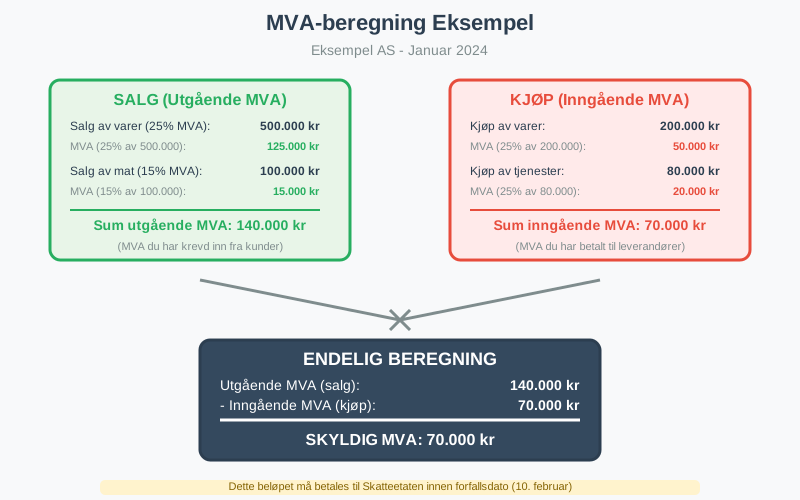
En butikk har i terminen solgt varer for 400 000 kr ekskl. mva med 25 % og matvarer for 100 000 kr med 15 %, og kjøpt varer og tjenester med 60 000 kr i fradragsberettiget inngående mva (25 %).
| Post | Grunnlag | Mva |
|---|---|---|
| Kode 3, salg 25 % | 400 000 | 100 000 |
| Kode 31, salg 15 % | 100 000 | 15 000 |
| Kode 1, inngående mva 25 % | 240 000 | −60 000 |
| Å betale | 55 000 |
Slik leverer du
Mva-meldingen kan leveres på to måter:
- Fra regnskapssystemet. De fleste systemer sender meldingen direkte til Skatteetaten. Systemet må ha fått tilgang, og den som sender, logger inn med ID-porten
- Manuelt hos Skatteetaten, for dem som ikke har et system med innsending
Den som leverer, må ha tilgang til mva for virksomheten i Altinn, for eksempel gjennom rollen som regnskapsfører eller tilgangspakken for merverdiavgift. Se Altinn.
Etter innsending får du en tilbakemelding med betalingsinformasjon (kontonummer og KID) eller beløpet til gode. Tilgodebeløp utbetales normalt innen tre uker etter at meldingen er mottatt, og det er ingen minstegrense.
Hvis du leverer for sent eller feil
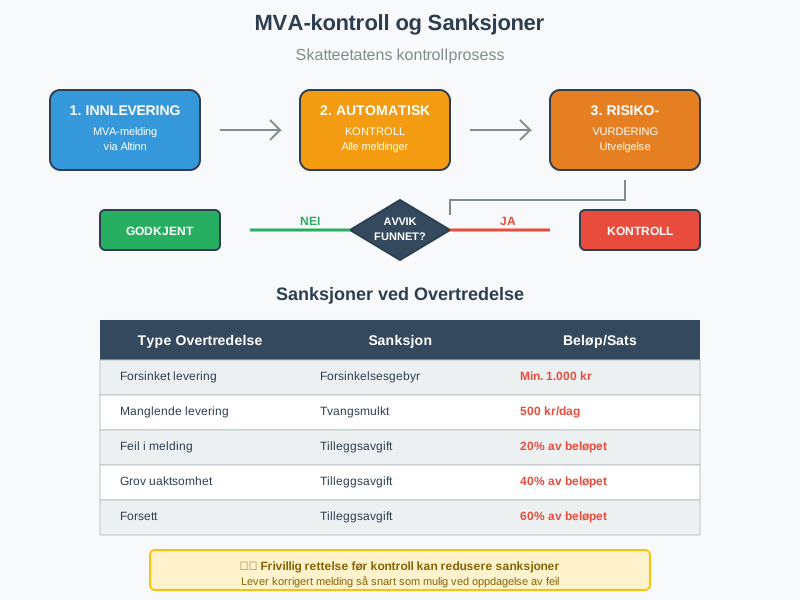
| Forhold | Konsekvens (2026) |
|---|---|
| Meldingen er ikke levert innen fristen | Tvangsmulkt på 672,50 kr per dag (½ rettsgebyr), maks 67 250 kr |
| Betalingen kommer for sent | Forsinkelsesrente, 12,25 % fra 1. juli 2026 |
| Meldingen inneholder feil | Tilleggsskatt, normalt 20 % av beløpet |
| Grov uaktsomhet eller forsett | Skjerpet tilleggsskatt på ytterligere 20 eller 40 % |
Mangler meldingen helt, kan Skatteetaten i tillegg fastsette mva ved skjønn.
Rette en innlevert melding
Feil rettes ved å sende en ny, fullstendig mva-melding for den terminen feilen gjelder. Den nye meldingen erstatter den gamle. Retter du selv før Skatteetaten tar kontakt, ilegges normalt ikke tilleggsskatt. Mindre feil kan i noen tilfeller rettes i en senere termin, men hovedregelen er å rette i riktig termin. Se rette mva-melding.
Rutiner som gir riktig melding
- Avstem mva-kontoene mot hovedboken før innsending
- Kontroller at alle salgs- og kjøpsbilag i terminen er bokført
- Sjekk uvanlige poster, som kjøp fra utlandet, import og kreditnotaer
- Sammenlign med samme termin i fjor for å fange opp avvik
- Kontroller at bilag og fakturaer oppfyller kravene for fradrag
Slipp å tenke på mva-meldingen
Aiak leverer mva-meldingen for bedrifter hver termin, med avstemming før innsending, uansett hvilket regnskapssystem dere bruker. Les mer om ARS (autorisert regnskapsførerselskap).