Hva er kontering?
Enkelt forklart: hva kontering er, hvordan det gjøres steg for steg, vanlige feil og praktiske eksempler i norsk regnskap.
Kontering er prosessen med å tildele riktige kontonummer til bilag og transaksjoner i bokføringen. Dette er en fundamental del av regnskapet som sikrer at alle forretningshendelser registreres på riktige kontoer i henhold til kontoplanen. Korrekt kontering er avgjørende for å produsere pålitelige finansielle rapporter og overholde bokføringsloven.
Hva Betyr Kontering?
Kontering kommer av ordet konto og refererer til den systematiske prosessen med å klassifisere og kode finansielle transaksjoner. Hver transaksjon må konters - det vil si tildeles riktige kontonummer basert på transaksjonens art og innhold.
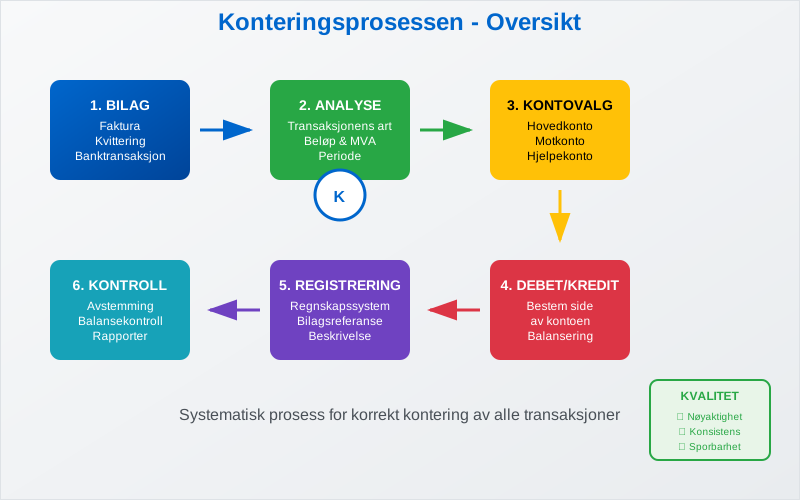
Hovedformål med Kontering:
- Systematisk organisering: Sikrer at alle transaksjoner plasseres i riktige kategorier
- Sporbarhet: Gjør det mulig å følge transaksjoner fra bilag til finansielle rapporter
- Kontroll: Muliggjør effektiv internkontroll og revisjon
- Rapportering: Grunnlag for nøyaktige finansielle rapporter og analyser
- Compliance: Sikrer overholdelse av regnskapsstandarder og lovkrav
Kontoplanen - Grunnlaget for Kontering
Kontoplanen er det strukturerte systemet av kontonummer som danner grunnlaget for all kontering. I Norge følger de fleste bedrifter Norsk Standard kontoplan (NS 4102).
Norsk Standard kontoplan - Hovedgrupper:
| Kontoklasse | Område | Eksempler |
|---|---|---|
| 1 | Eiendeler | 1920 Bankinnskudd, 1500 Kundefordringer, 1460 Varelager |
| 2 | Egenkapital og gjeld | 2000 Aksjekapital, 2400 Leverandørgjeld, 2600 Forskuddstrekk |
| 3 | Salgs- og driftsinntekter | 3000 Salgsinntekt, 3600 Leieinntekt |
| 4 | Varekostnad | 4300 Innkjøp av varer, 4390 Beholdningsendring |
| 5 | Lønnskostnader | 5000 Lønn, 5400 Arbeidsgiveravgift |
| 6 | Andre driftskostnader | 6010 Avskrivninger, 6300 Leie lokaler, 6900 Telefon |
| 7 | Andre driftskostnader | 7140 Reisekostnader, 7500 Forsikringspremie |
| 8 | Finansposter, skatt og resultat | 8050 Renteinntekt, 8150 Rentekostnad, 8300 Betalbar skatt |
Konteringsprosessen Steg for Steg
Korrekt kontering følger en systematisk prosess som sikrer nøyaktighet og konsistens.
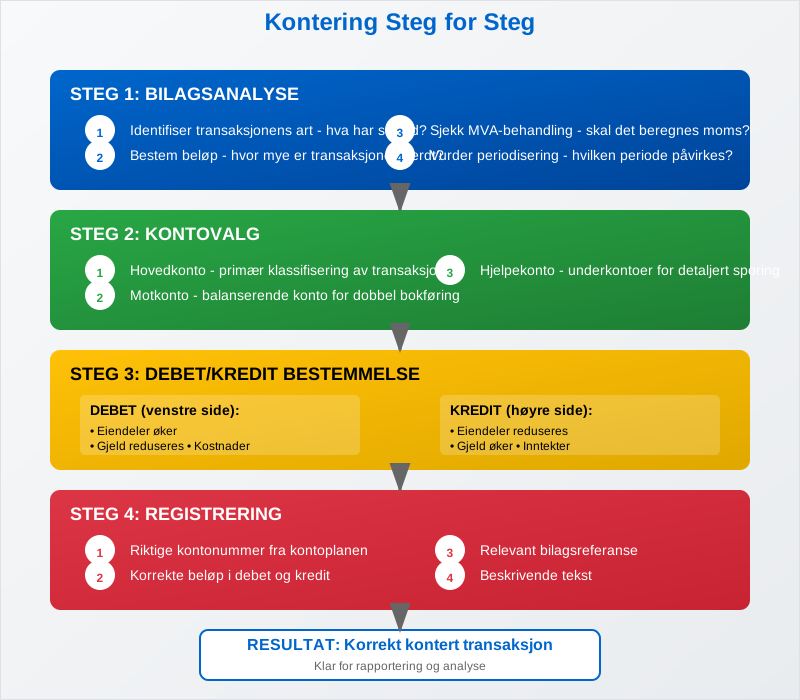
1. Bilagsanalyse
Første steg er å analysere bilaget grundig:
- Identifiser transaksjonens art: Hva slags forretningshendelse har skjedd?
- Bestem beløp: Hvor mye er transaksjonen verdt?
- Sjekk MVA-behandling: Skal det beregnes merverdiavgift?
- Vurder periodisering: Hvilken periode skal transaksjonen påvirke?
2. Kontovalg
Velg riktige kontoer basert på transaksjonens innhold:
- Hovedkonto: Primær klassifisering av transaksjonen
- Motkonto: Balanserende konto for dobbel bokføring
- Hjelpekonto: Eventuelle underkontoer for detaljert sporing
3. Debet/Kredit Bestemmelse
Bestem om kontoene skal debiteres eller krediteres:
- Eiendeler øker: Debet
- Eiendeler reduseres: Kredit
- Gjeld øker: Kredit
- Gjeld reduseres: Debet
- Inntekter: Kredit
- Kostnader: Debet
4. Registrering
Registrer transaksjonen i regnskapssystemet med:
- Riktige kontonummer
- Korrekte beløp
- Relevant bilagsreferanse
- Beskrivende tekst
Praktiske Konteringseksempler
La oss se på konkrete eksempler på hvordan ulike transaksjoner konteres i praksis.
Eksempel 1: Innkjøp av Kontormaterialer
Situasjon: Bedriften kjøper kontormaterialer for 5 000 kr + 1 250 kr MVA = 6 250 kr totalt.
Kontering:
Debet: 6800 Kontorrekvisita         5 000 kr
Debet: 2710 Inngående MVA          1 250 kr
Kredit: 2400 Leverandørgjeld       6 250 kr
Eksempel 2: Salg av Varer
Situasjon: Salg av varer for 10 000 kr + 2 500 kr MVA = 12 500 kr.
Kontering:
Debet: 1500 Kundefordringer       12 500 kr
Kredit: 3000 Salgsinntekt         10 000 kr
Kredit: 2700 Utgående MVA          2 500 kr
Eksempel 3: Lønnsutbetaling
Situasjon: Utbetaling av lønn 50 000 kr, forskuddstrekk 12 000 kr, arbeidsgiveravgift 14,1 % (sone I), altså 7 050 kr.
Kontering:
Debet: 5000 Lønnskostnad          50 000 kr
Debet: 5400 Arbeidsgiveravgift     7 050 kr
Kredit: 1920 Bank                 38 000 kr
Kredit: 2600 Forskuddstrekk       12 000 kr
Kredit: 2770 Skyldig arbeidsgiveravgift 7 050 kr
Vanlige Konteringsfeil og Hvordan Unngå Dem
Selv erfarne regnskapsførere kan gjøre konteringsfeil. Her er de vanligste feilene og hvordan du unngår dem.
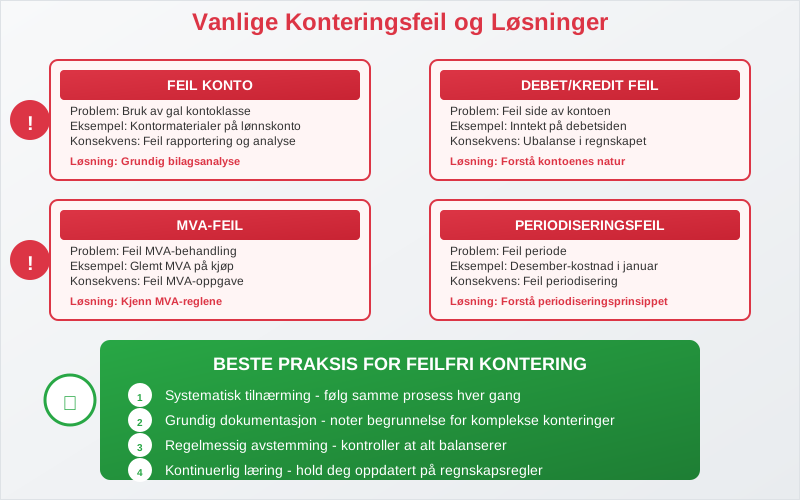
Hyppige Konteringsfeil:
| Feiltype | Beskrivelse | Konsekvens | Forebygging |
|---|---|---|---|
| Feil konto | Bruk av gal kontoklasse | Feil rapportering | Grundig bilagsanalyse |
| Debet/Kredit feil | Feil side av kontoen | Ubalanse i regnskapet | Forstå kontoenes natur |
| MVA-feil | Feil MVA-behandling | Feil MVA-oppgave | Kjenn MVA-reglene |
| Periodiseringsfeil | Feil periode | Feil periodisering | Forstå periodiseringsprinsippet |
| Beløpsfeil | Feil beløp registrert | Feil balanse | Dobbeltsjekk alle beløp |
Beste Praksis for Feilfri Kontering:
- Systematisk tilnærming: Følg samme prosess hver gang
- Grundig dokumentasjon: Noter begrunnelse for komplekse konteringer
- Regelmessig avstemming: Kontroller at alt balanserer
- Kontinuerlig læring: Hold deg oppdatert på regnskapsregler
- Bruk av kontrollrutiner: Implementer kontroller i prosessen
Digitale Verktøy for Kontering
Moderne regnskapssystemer tilbyr avanserte funksjoner som forenkler konteringsprosessen betydelig.
Automatiserte Konteringsfunksjoner:
- Konteringsregler: Automatisk forslag basert på leverandør eller transaksjonsmønster
- OCR-teknologi: Automatisk lesing av fakturaer og forslag til kontering
- Bankintegrasjon: Automatisk import og forslag til kontering av banktransaksjoner
- Malkonteringer: Forhåndsdefinerte konteringsmønstre for gjentakende transaksjoner
- Validering: Automatisk kontroll av at konteringer balanserer
Fordeler med digitale Løsninger:
- Økt effektivitet: Raskere behandling av transaksjoner
- Redusert feilrisiko: Automatiske kontroller og valideringer
- Bedre sporbarhet: Digital sporingssti fra bilag til rapport
- Integrerte arbeidsflyter: Sømløs overgang mellom prosesser
- Sanntidsrapportering: Oppdaterte rapporter når som helst
Kontering og internkontroll
Korrekt kontering er en viktig del av bedriftens internkontroll og bidrar til å forebygge feil og misligheter.
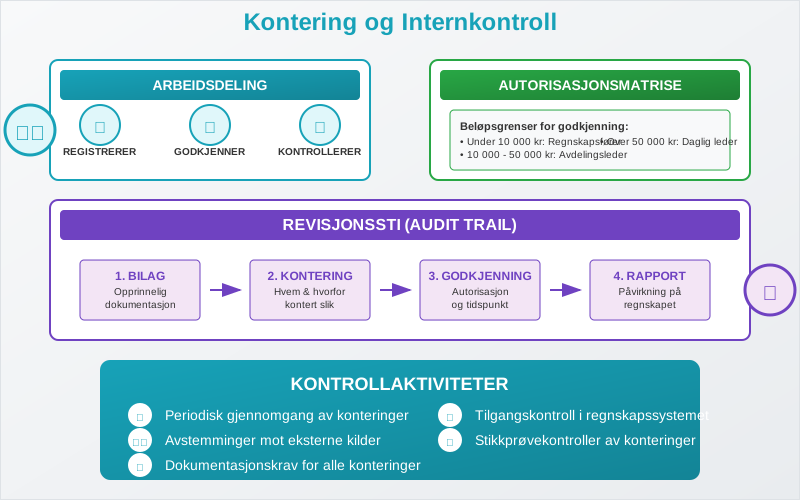
Kontrollmekanismer:
- Arbeidsdeling: Skille mellom registrering og godkjenning
- Autorisasjonsmatrise: Klare fullmakter for ulike transaksjonstyper
- Periodisk gjennomgang: Regelmessig kontroll av konteringer
- Avstemminger: Kontroll mot eksterne kilder
- Dokumentasjonskrav: Krav til bilag og begrunnelser
Revisjonssti (Audit Trail):
En god konteringspraksis sikrer en klar revisjonssti som viser:
- Opprinnelig bilag: Hvor transaksjonen kommer fra
- Konteringsbeslutning: Hvem som konterte og hvorfor
- Godkjenning: Hvem som godkjente konteringen
- Registrering: Når og hvor transaksjonen ble registrert
- Rapportering: Hvordan transaksjonen påvirker rapportene
Kontering i Ulike Bransjer
Konteringspraksis kan variere mellom bransjer basert på spesifikke behov og reguleringer.
Handelsbedrifter
Fokusområder:
- Detaljert varekostnadssporing
- Lagerregistrering
- Kundefordringshåndtering
- Rabatter og returvarer
Tjenestebedrifter
Fokusområder:
- Prosjektbasert kontering
- Timeregistrering og fakturering
- Immaterielle eiendeler
- Kundekontrakter
Produksjonsbedrifter
Fokusområder:
- Produksjonskostnadssporing
- Work-in-progress registrering
- Råmaterialer og ferdigvarer
- Indirekte produksjonskostnader
Kontering og rapportering
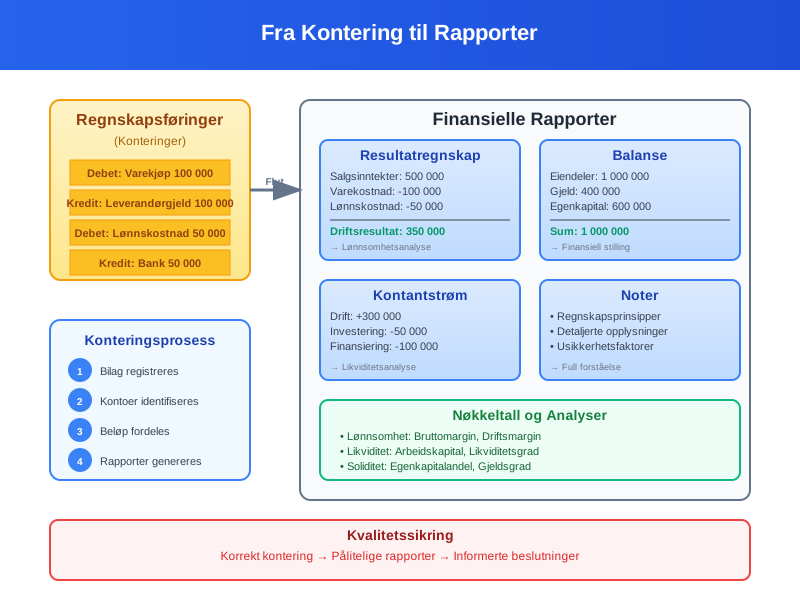
Korrekt kontering er grunnlaget for pålitelig finansiell rapportering og analyse.
Påvirkning på finansielle Rapporter:
| Rapport | Påvirkning av Kontering | Viktighet |
|---|---|---|
| Resultatregnskap | Inntekter og kostnader | Kritisk for lønnsomhetsanalyse |
| Balanse | Eiendeler, gjeld, egenkapital | Grunnlag for finansiell stilling |
| Kontantstrømoppstilling | Klassifisering av kontantstrømmer | Viktig for likviditetsanalyse |
| Noter | Detaljert informasjon | Nødvendig for full forståelse |
Nøkkeltall og Analyser:
Korrekt kontering muliggjør beregning av viktige nøkkeltall som:
- Lønnsomhetsanalyse: Bruttomargin, driftsmargin
- Likviditetsanalyse: Arbeidskapital, likviditetsgrad
- Soliditetsanalyse: Egenkapitalandel, gjeldsgrad
- Effektivitetsanalyse: Omløpshastighet, kapitalbinding
Opplæring og Kompetansebygging
Effektiv kontering krever kontinuerlig læring og kompetansebygging.
Grunnleggende Ferdigheter:
- Regnskapsteori: Forståelse av grunnleggende prinsipper
- Kontoplankunnskap: Kjennskap til kontostruktur
- Systemkunnskap: Beherskelse av regnskapssystemer
- Analytiske ferdigheter: Evne til å analysere transaksjoner
- Detaljorientering: Nøyaktighet i registrering
Videreutdanning:
- Sertifiseringskurs: Spesialiserte kurs i kontering
- Bransjespesifikk opplæring: Tilpasset ulike bransjer
- Teknologioppdatering: Læring av nye verktøy
- Regelverksoppdatering: Følge med på endringer
Sammenheng med Andre Regnskapsbegreper
Kontering er tett knyttet til mange andre viktige regnskapsbegreper og prosesser.
Relaterte Begreper:
- Bilagsføring: Grunnlaget for kontering
- Avstemming: Kontroll av konteringer
- Periodisering: Riktig tidsperiode for kontering
- Dokumentasjon: Støtte for konteringsbeslutninger
Fra 2026 skal forskuddstrekket (konto 2600) betales til Skatteetaten senest neste virkedag etter lønnsutbetalingen, mens arbeidsgiveravgiften (2770) fortsatt betales annenhver måned.
Kontering er fundamentet som hele regnskapet bygger på. Aiak konterer og bokfører bilag for kundene våre i alle vanlige regnskapssystemer. Ved å mestre denne prosessen sikrer du at bedriftens finansielle informasjon er nøyaktig, pålitelig og i samsvar med gjeldende regnskapsregler og -standarder.