Hva er inngående MVA?
Definisjon av inngående mva, beregning, dokumentasjonskrav og bokføring i regnskap.
Inngående mva er den merverdiavgiften en virksomhet betaler på kjøp av varer og tjenester, som senere kan fradragsføres i regnskapet dersom visse krav er oppfylt.
Hva er inngående mva?
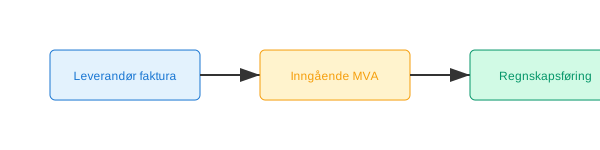
Inngående mva er den avgiften virksomheter betaler til leverandører ved kjøp av varer og tjenester. Dette beløpet kan trekkes fra mot utgående merverdiavgift ved rapportering i MVA-meldingen.
Beregning av inngående mva
Inngående mva beregnes som en andel av kjøpsprisen inklusiv mva:
Inngående MVA = Kjøpspris inkl. MVA x MVA-sats / (100 + MVA-sats)
Eksempel:
- Kjøpspris inkl. MVA: 625 kr
- MVA-sats: 25%
- Inngående MVA: 625 x 25 / 125 = 125 kr
Krav til dokumentasjon
For å kreve fradrag for inngående mva må bilaget oppfylle dokumentasjonskravene i bokføringsforskriften:
- Gyldig faktura eller kvittering fra leverandør
- Følgende minstekrav:
- Leverandørens navn, adresse og organisasjonsnummer med «MVA» (viser at selgeren er mva-registrert)
- Fakturanummer og dato
- Beskrivelse av vare eller tjeneste
- Beløp eksklusiv mva, mva-sats og beløp for mva
- Kundeopplysninger
Bokføring av inngående mva
For å bokføre inngående mva brukes kontoer i standard kontoplan. Et eksempel på kontoer:
| Konto | Beskrivelse |
|---|---|
| 1610 | Samlekonto for inngående mva |
| 1611 | Inngående mva høy sats (25%) |
| 1612 | Inngående mva kjøp av tjenester fra utlandet (reverse charge) |
| 1613 | Inngående mva middels sats (15%) |
| 1614 | Inngående mva lav sats (12%) |
Mange kontoplaner bruker i stedet 2710–2714 for inngående mva. Begge deler er i tråd med NS 4102, så lenge kontoene har riktig mva-kode.
Eksempel: Kjøp av kontorutstyr for 5 000 kr + 1 250 kr mva:
| Konto | Debet | Kredit |
|---|---|---|
| 6540 Inventar | 5 000 | |
| 1611 (eller 2711) Inngående mva, høy sats | 1 250 | |
| 2400 Leverandørgjeld | 6 250 |
Begrensninger og unntak
Det finnes situasjoner hvor inngående mva ikke kan fradragsføres fullt ut:
- Representasjon: Ingen fradrag for mva på bevertning og underholdning av kunder og forretningsforbindelser (merverdiavgiftsloven § 8-3)
- Personbiler: Ingen fradrag for kjøp, leie og drift av personbiler, med unntak for blant annet bilforhandlere, bilutleie, drosje og kjøreskoler. Varebiler klasse 2 gir fradrag
- Kunst og gaver: Ingen fradrag, utover gaver av lav verdi som reklameartikler
- Unntatt virksomhet: Ingen fradragsrett ved kjøp til virksomhet som er unntatt fra mva (for eksempel helse, undervisning og finans)
- Privat bruk: Delvis eller ingen fradragsrett ved blandet bruk for privat og næring
Videre lesning
- Se mer om Merverdiavgift (MVA)
- Les om Avgiftsplikt (MVA)
- For krav til regnskapsføring, se Hva er Bokføringsforskriften?