Hva er bokføringsforskriften?
Hva er bokføringsforskriften, hvem gjelder den for, og hvilke dokumentasjonskrav må du oppfylle?
Bokføringsforskriften er det sentrale regelverket som regulerer hvordan norske virksomheter skal føre regnskap. Forskriften fastsetter detaljerte krav til bokføringsplikt, bilagsføring, oppbevaring og regnskapsstandarder for å sikre transparent og korrekt regnskapsføring.
Hva er Bokføringsforskriften?
Bokføringsforskriften (FOR-2004-12-01-1558) er en forskrift gitt med hjemmel i bokføringsloven og regnskapsloven. Den utdyper og presiserer kravene i disse lovene og gir praktiske retningslinjer for hvordan virksomheter skal:
- Organisere og strukturere regnskapsføringen
- Dokumentere alle forretningshendelser med bilag
- Oppbevare regnskapsmateriale på forskriftsmessig måte
- Rapportere finansiell informasjon til myndigheter
- Sikre sporbarhet og kontrollmuligheter
Forskriftens formål
Bokføringsforskriften har flere hovedformål:
- Standardisere regnskapspraksis på tvers av virksomheter
- Sikre at regnskapet gir et rettvisende bilde av virksomhetens økonomiske situasjon
- Legge til rette for effektiv skatteinnkreving og tilsyn
- Beskytte kreditorer, investorer og andre interessenter
- Fremme åpenhet og tillit i næringslivet
Bokføringsplikt og virkeområde
Bokføringsplikten følger bokføringsloven § 2 og må avklares ut fra regnskapsplikt og plikten til å rapportere nærings- og avgiftsopplysninger. Det finnes ikke et generelt fritak for ENK eller foreninger med omsetning under fem ganger grunnbeløpet. Små virksomheter kan ha bestemte forenklinger uten at dokumentasjonsplikten faller bort.
AS er bokføringspliktige gjennom regnskapsplikten. For ENK må næringsvirksomhet og rapporteringsplikter vurderes, mens foreninger, sameier og offentlig virksomhet må vurderes etter sine regler. Les Altinn om næringsvirksomhet og reglene om bokføringsplikt.
Krav til regnskapsføring
Grunnleggende prinsipper
Bokføringsforskriften bygger på flere grunnleggende prinsipper:
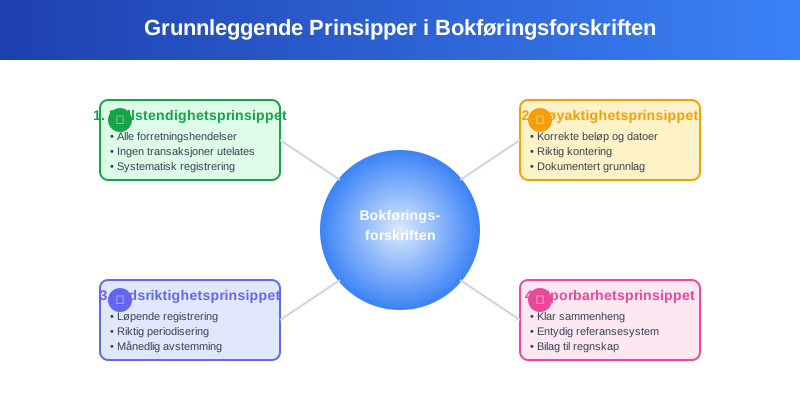
1. Fullstendighetsprinsippet
- Alle forretningshendelser skal registreres
- Ingen transaksjoner skal utelates
- Systematisk registrering av alle økonomiske hendelser
2. Nøyaktighetsprinsippet
- Korrekte beløp og datoer
- Riktig kontering og klassifisering
- Dokumentert grunnlag for alle posteringer
3. Tidsriktighetsprinsippet
- Løpende registrering av transaksjoner
- Riktig periodisering av inntekter og kostnader
- Månedlig avstemming
4. Sporbarhetsprinsippet
- Klar sammenheng mellom bilag og bokføring
- Entydig referansesystem
- Mulig å følge transaksjoner fra bilag til regnskap
Krav til Regnskapssystem
Bokføringsforskriften stiller spesifikke krav til regnskapssystemet:
- Kronologisk registrering av alle transaksjoner
- Systematisk kontoplan basert på Norsk Standard
- Sikker lagring og backup av regnskapsdata
- Tilgangskontroll og brukerrettigheter
- Revisjonsspor for alle endringer
Bilagskrav og dokumentasjon
Obligatoriske bilag
Alle regnskapsføringer må være dokumentert med godkjente bilag:
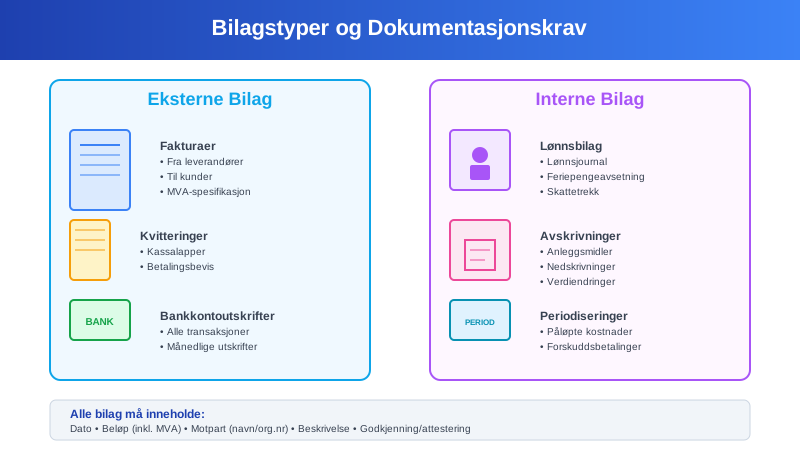
Eksterne bilag
- Fakturaer fra leverandører
- Kvitteringer og kassalapper
- Bankkontoutskrifter
- Lønnslipper og skattetrekk
- Tollpapirer og fraktbrev
Interne bilag
- Lønnsjournal og feriepengeavsetning
- Avskrivninger og nedskrivninger
- Periodiseringer og avsetninger
- Interne overføringer
- Korreksjonsposteringer
Krav til salgsdokument (faktura)
Bokføringsforskriften § 5-1-1 bestemmer hva et salgsdokument skal inneholde:
| Opplysning | Krav | Eksempel |
|---|---|---|
| Nummer | Fortløpende nummer fra en nummerserie | Faktura 10245 |
| Dato | Utstedelsesdato | 15.03.2026 |
| Selger | Navn, organisasjonsnummer og «MVA» hvis selger er mva-registrert. Foretaksregistrerte skal ha «Foretaksregisteret» | Leverandør AS, 123 456 789 MVA |
| Kjøper | Navn og adresse, og organisasjonsnummer når kjøper er bokføringspliktig | Kunde AS, Storgata 1, 0150 Oslo |
| Levering | Tidspunkt og sted for leveringen | Levert 12.03.2026, Oslo |
| Ytelsen | Art og omfang | 20 esker kopipapir |
| Vederlag | Beløp, forfallsdato og mva-beløp spesifisert | 10.000 kr + 2.500 kr mva = 12.500 kr |
Attestering og godkjenning er ikke et lovkrav etter forskriften, men en viktig del av internkontrollen. Se attestering.
Oppbevaringsregler
Oppbevaringsperioder
Bokføringsforskriften fastsetter strenge krav til oppbevaring av regnskapsmateriale:
| Dokumenttype | Oppbevaringsperiode | Særlige krav |
|---|---|---|
| Årsregnskap, årsberetning og revisjonsberetning | 5 år | Etter regnskapsårets slutt |
| Spesifikasjoner og bilag (dokumentasjon av bokførte opplysninger) | 5 år | Kan oppbevares elektronisk |
| Lønnsdokumentasjon og mva-meldinger med spesifikasjoner | 5 år | |
| Avtaler, korrespondanse, pakksedler og prislister | 3 år og 6 måneder | Gjelder dokumenter som ikke er bilag |
Krav til Oppbevaringsform
Dokumenter kan oppbevares i ulike former:
Fysisk oppbevaring
- Dokumentene må sikres mot tap, skade og endring
- Systematisk organisering og merking
- Tilgangskontroll og sikkerhet
Digital oppbevaring
- Godkjente skanning- og arkiveringssystemer
- Uforanderlige filformater (PDF/Å)
- Backup og gjenopprettingsrutiner
- Tilgjengelighet gjennom hele oppbevaringsperioden
Oppbevaringssted
Regnskapsmateriale skal oppbevares:
- I Norge (hovedregel)
- Tilgjengelig for norske myndigheter
- Organisert slik at det lett kan fremfinnes
- Beskyttet mot ødeleggelse og uautorisert tilgang
Regnskapsstandarder og prinsipper
Anvendelige Standarder
Bokføringsforskriften henviser til anerkjente regnskapsstandarder:
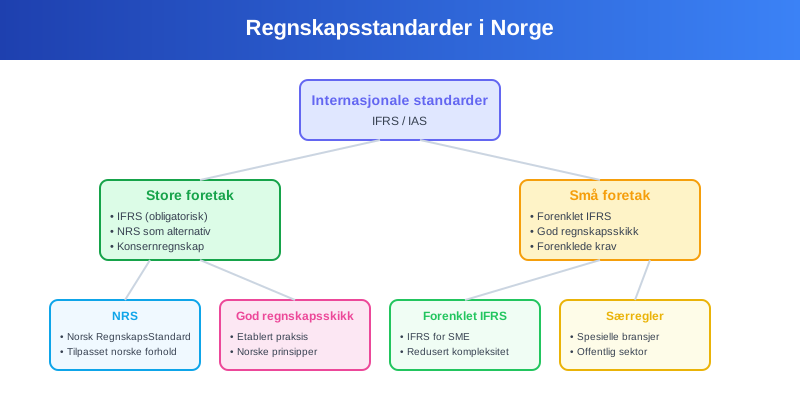
For Store foretak
- IFRS (International Financial Reporting Standards)
- Norsk RegnskapsStandard (NRS) som alternativ
- Særlige krav til konsernregnskap
Små foretak
- NRS 8 God regnskapsskikk for små foretak for små foretak
- God regnskapsskikk som grunnlag
- Forenklede rapporteringskrav
Sentrale Regnskapsprinsipper
Transaksjonsprinsippet
- Registrering ved faktisk gjennomføring
- Dokumentert grunnlag for alle posteringer
- Objektiv verdsetting
Opptjeningsprinsippet
- Inntekter føres når de er opptjent
- Kostnader føres når de er pådratt
- Periodisering av inntekter og kostnader
Sammenstillingsprinsippet
- Kostnader matches mot tilhørende inntekter
- Samme periode for relaterte poster
- Korrekt resultatmåling
Forsiktighetsprinsippet
- Konservativ verdsetting av eiendeler
- Umiddelbar kostnadsføring av tap
- Forsiktig inntektsføring
Kontroll og Tilsyn
Internkontroll
Bokføringsregelverket krever at bokføringen er sikret mot tap og uautorisert endring. For et AS har styret dessuten ansvar for at bokføringen er gjenstand for betryggende kontroll (aksjeloven § 6-12). En god internkontroll består av:
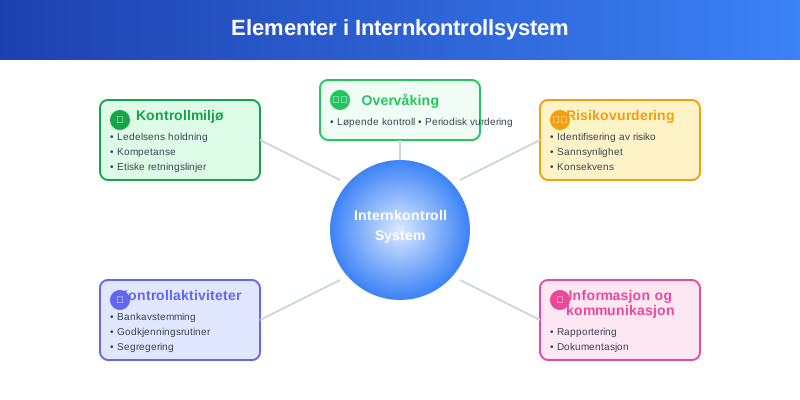
Kontrollmiljø
- Ledelsens holdning til regnskapskvalitet
- Kompetanse og ansvarsfordeling
- Etiske retningslinjer
Risikovurdering
- Identifisering av regnskapsrisiko
- Vurdering av sannsynlighet og konsekvens
- Tiltak for risikohåndtering
Kontrollaktiviteter
- Månedlig bankavstemming
- Periodisk avstemming av alle konti
- Godkjenningsrutiner for transaksjoner
- Segregering av oppgaver
Offentlig Tilsyn
Flere myndigheter fører tilsyn med overholdelse av bokføringsforskriften:
| Myndighet | Tilsynsområde | Sanksjoner |
|---|---|---|
| Skatteetaten | Skattemessig bokføring | Tilleggsskatt, gebyrer |
| Brønnøysundregistrene (Regnskapsregisteret) | Innsending av årsregnskap | Forsinkelsesgebyr, tvangsoppløsning |
| Finanstilsynet | Børsnoterte selskaper | Administrative sanksjoner |
| Revisor | Regnskapskvalitet | Påpekninger i revisjonsberetning |
Sanksjoner og konsekvenser
Administrative Sanksjoner
Brudd på bokføringsforskriften kan medføre alvorlige konsekvenser:
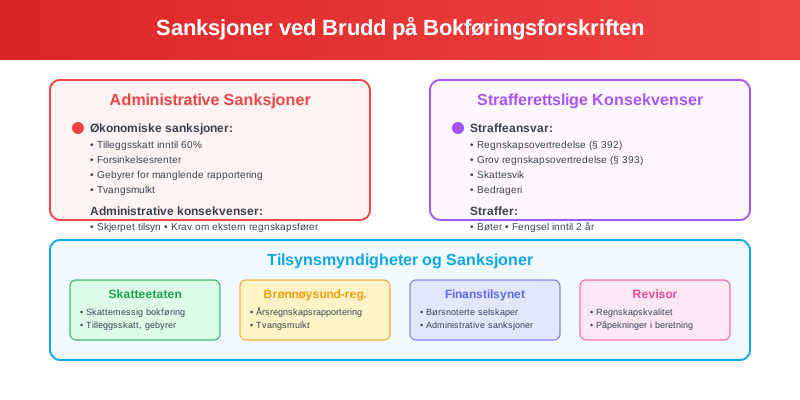
Økonomiske Sanksjoner
- Tilleggsskatt på inntil 60% av skatten
- Forsinkelsesrenter på utestående beløp
- Gebyrer for manglende rapportering
- Tvangsmulkt ved forsinkede innleveringer
Administrative konsekvenser
- Pålegg om å rette bokføringen, med tvangsmulkt på 1 rettsgebyr (1 345 kroner) per dag i 2026 til forholdet er rettet
- Skjønnsfastsetting av skatt og mva når regnskapet ikke er pålitelig
- For regnskapsførere: tilbakekall av autorisasjon ved alvorlige brudd
Strafferettslige konsekvenser
Alvorlige brudd kan medføre straffeansvar:
- Regnskapsovertredelse (§ 392 i straffeloven)
- Grov regnskapsovertredelse (§ 393 i straffeloven)
- Skattesvik ved bevisst feilrapportering
- Bedrageri ved manipulasjon av regnskapet
Digitalisering og moderne krav
Elektronisk regnskapsføring
Bokføringsforskriften er tilpasset moderne teknologi:
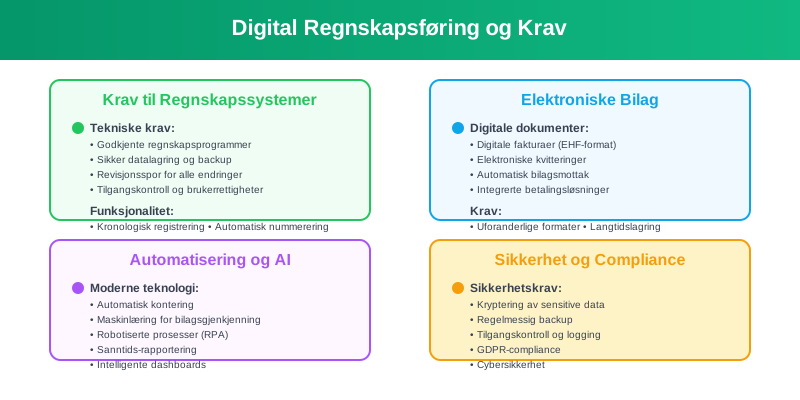
Krav til Regnskapssystemer
- Godkjente regnskapsprogrammer
- Sikker datalagring og backup
- Revisjonsspor for alle endringer
- Tilgangskontroll og brukerrettigheter
Elektroniske bilag
- Digitale fakturaer (EHF-format)
- Elektroniske kvitteringer og bilag
- Automatisk bilagsmottak
- Integrerte betalingsløsninger
Automatisering og AI
Moderne regnskapsføring benytter avansert teknologi:
- Automatisk kontering av standardtransaksjoner
- Maskinlæring for bilagsgjenkjenning
- Robotiserte prosesser for rutineoppgaver
- Sanntids-rapportering og dashboards
Beste Praksis og Anbefalinger
Etablering av Gode rutiner
For å sikre overholdelse av bokføringsforskriften:
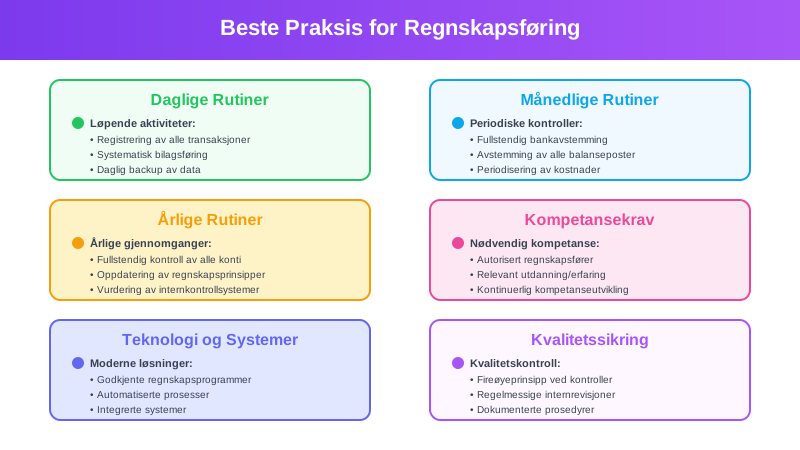
Daglige rutiner
- Løpende registrering av alle transaksjoner
- Systematisk bilagsføring
- Daglig backup av regnskapsdata
- Kontroll av banktransaksjoner
Månedlige rutiner
- Fullstendig bankavstemming
- Avstemming av alle balanseposter
- Gjennomgang av åpne poster
- Periodisering av kostnader og inntekter
Årlige rutiner
- Fullstendig gjennomgang av alle konti
- Oppdatering av regnskapsprinsipper
- Vurdering av internkontrollsystemer
- Kompetanseutvikling for regnskapspersonell
Kompetansekrav
Bokføringsforskriften forutsetter tilstrekkelig kompetanse:
| Rolle | Krav |
|---|---|
| Ekstern regnskapsfører | Må være autorisert av Finanstilsynet for å føre regnskap for andre mot vederlag |
| Egen ansatt som fører regnskapet | Ingen formelle krav, men må ha nødvendig kompetanse |
| Daglig leder og styre | Har ansvaret for at bokføringen er riktig, også når arbeidet er satt ut |
Aiak er et autorisert regnskapsførerselskap og tar hele bokføringen, slik at kravene i bokføringsloven og -forskriften oppfylles.
Viktige endringer
- Fra 27. januar 2025 kan regnskapsmateriale lagres elektronisk i EØS-land, Storbritannia og Sveits uten dispensasjon. Det er nok å gi skriftlig melding til Skatteetaten.
- Fra 1. januar 2026 ble bokføringsforskriften § 5-6 om dokumentasjon av lønn og utleggstrekk endret.
- Fra 1. januar 2027 er SAF-T Financial 1.40 eneste gyldige versjon, og plikten til å sende e-faktura mellom bokføringspliktige trer i kraft. Fra 1. januar 2030 skal alle kunne motta e-faktura og bokføre i et elektronisk regnskapssystem.
Konklusjon
Bokføringsforskriften er fundamentet for norsk regnskapsføring og sikrer kvalitet, transparens og tillit i næringslivet. Ved å følge forskriftens krav kan virksomheter:
- Oppfylle alle lovpålagte forpliktelser
- Sikre korrekt og pålitelig regnskapsinformasjon
- Minimere risiko for sanksjoner og tilsynsreaksjoner
- Bygge tillit hos interessenter og myndigheter
- Legge grunnlag for god forretningsstyring
Regelmessig oppdatering av kunnskap om bokføringsforskriften og investering i kompetente ressurser er avgjørende for å lykkes med regnskapsføringen i en stadig mer kompleks og digitalisert verden.
For virksomheter som ønsker å sikre full overholdelse av bokføringsforskriften, anbefales det å etablere robuste rutiner, investere i moderne regnskapssystemer og sikre tilstrekkelig kompetanse i organisasjonen.
Hovedfristene over regnes fra regnskapsårets slutt. Særregler kan kreve lengre oppbevaring, blant annet ved MVA-justering. Se oppbevaring av regnskapsmateriale.