Fakturering
Kort oversikt over faktureringsprosessen og tips for raskere betaling og bedre likviditet.
Fakturering er prosessen med å opprette, sende og følge opp fakturaer for varer eller tjenester levert av en bedrift. Fakturering er et sentralt element i likviditetsstyring, regnskapsføring og økonomisk rapportering. Se også: Ordrebekreftelse
Hva er fakturering?
Fakturering omfatter alle aktiviteter knyttet til utstedelse av fakturaer, fra utarbeidelse av fakturagrunnlag til mottak og oppfølging av betalinger. En god faktureringsprosess sikrer:
- Korrekt innhold i henhold til lovpålagte krav
- Rask utsendelse og oppfølging for god likviditet
- Automatisering for å redusere manuelt arbeid
- Integrasjon med regnskapssystemer og betalingsløsninger
Steg i Faktureringsprosessen
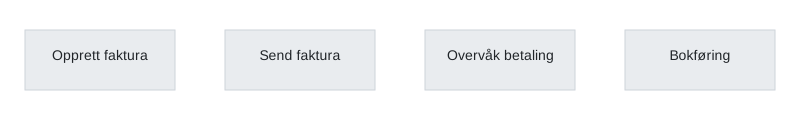
| Steg | Beskrivelse |
|---|---|
| 1. Opprett faktura | Samle kundeinformasjon, leveranse- og prisdetaljer |
| 2. Send faktura | Lever faktura elektronisk eller manuelt til kunden |
| 3. Overvåk betaling | Følg opp forfall, avklar tvister og send purringer ved behov |
| 4. Bokføring | Registrer betalinger og avslutt bilag i regnskapet |
Typer fakturering
Det finnes flere metoder for å sende fakturaer i Norge:
- Papirfakturaer: Tradisjonell utskrift og postlevering
- PDF via e-post: Enkel distribusjon med digital kopi
- Elektronisk fakturering: Strukturert via EHF eller eFaktura
Krav til fakturaen
Etter bokføringsforskriften § 5-1-1 skal en faktura (salgsdokument) minst inneholde:
| Krav | Eksempel |
|---|---|
| Nummer og dato | Faktura 1042, 1.9.2026, se fakturanummer |
| Selger og kjøper | Navn, adresse og organisasjonsnummer. Mva-registrerte selgere skriver «MVA» etter organisasjonsnummeret |
| Hva som er levert | Varenavn eller beskrivelse av tjenesten, mengde |
| Når og hvor det er levert | Leveringsdato eller periode |
| Beløp og forfall | Beløp ekskl. mva, betalingsfrist |
| Merverdiavgift | Mva-beløp i norske kroner, fordelt per sats |
Leverer du med omvendt avgiftsplikt, skal fakturaen merkes med at kjøperen skal beregne mva. Se hva en faktura må inneholde for detaljer.
Når må du fakturere?
Fakturaen skal utstedes snarest mulig og senest én måned etter levering. Virksomheter med årlig mva-termin må uansett utstede fakturaen innen utgangen av det kalenderåret leveringen skjedde. Fakturerer du for sent, blir inntekten og mva likevel knyttet til leveringstidspunktet.
Fra 2027: e-faktura mellom bedrifter
Fra 1. januar 2027 skal bokføringspliktige sende fakturaer til andre bokføringspliktige som e-faktura, i praksis EHF. PDF på e-post vil da ikke lenger holde for salg mellom bedrifter. Til privatpersoner kan du fortsatt bruke PDF, papir eller eFaktura. Les mer om elektronisk fakturering.
Bokføring av en faktura
Du fakturerer en tjeneste på 20 000 kr + 25 % mva:
| Konto | Debet | Kredit |
|---|---|---|
| 1500 Kundefordringer | 25 000 | |
| 3000 Salgsinntekt, avgiftspliktig | 20 000 | |
| 2700 Utgående mva | 5 000 |
Når kunden betaler, debiteres bank (1920) og krediteres kundefordringer (1500) med 25 000 kr. Er fakturaen feil, rettes den med en kreditnota, ikke ved å slette eller endre den opprinnelige fakturaen.
Når kunden ikke betaler
Send først en vennlig betalingspåminnelse. Deretter kan du sende purring med gebyr (38 kr i 2026) eller inkassovarsel, og kreve forsinkelsesrente fra forfall.
Beste praksis og tips
- Bruk et fakturaprogram for å automatisere arbeidsflyten.
- Sørg for å etterleve bokføringsforskriften for å unngå revisjonsavvik.
- Implementer automatiske purringer for å forbedre kontantstrømmen.
- Dokumenter interne rutiner for fakturering og gi ansatte nødvendig opplæring.
Se også Hva er en faktura? for en dypere gjennomgang av fakturaens innhold og krav.
Hvordan Aiak kan hjelpe
Aiak kan ta seg av fakturering, oppfølging av kundefordringer og purringer, i det regnskapssystemet du bruker i dag. Vi hjelper også med å gjøre fakturaflyten klar for e-fakturakravet i 2027. Se regnskapstjenestene våre.