Skatteberegning
Kort guide til hvordan skatteberegning fungerer for personer og selskaper, med trinn, justeringer og satser.
Skatteberegning er prosessen for å fastsette skattepliktig inntekt og beregne skatt som skal betales av både bedrifter og privatpersoner. Dette innebærer å justere regnskapsmessige resultater for skattemessige forskjeller, anvende gjeldende skattesatser og rapportere korrekt via skattemeldingen.
For en samlet oversikt over gjeldende skattesatser, se Skattesats.
1. Grunnleggende steg i skatteberegning
En strukturert fremgangsmåte sikrer korrekt resultat og forenkler rapportering:
| Steg | Beskrivelse |
|---|---|
| 1 | Beregn regnskapsmessig resultat |
| 2 | Juster for skattemessige forskjeller |
| 3 | Fastsett skattepliktig inntekt |
| 4 | Anvend gjeldende skattesats |
| 5 | Beregn forskuddsskatt og restskatt |
| 6 | Rapporter via skattemeldingen |
2. Justeringer for skattemessige forskjeller
| Type justering | Beskrivelse |
|---|---|
| Permanente forskjeller | Ufradragsberettigede kostnader og skattefrie inntekter |
| Midlertidige forskjeller | Tidsforskjeller som reverseres, for eksempel avskrivninger |
Se også Hva er Permanente Forskjeller? og Hva er Midlertidige Forskjeller?.
3. Fastsett skattepliktig inntekt
Beregningen av skattepliktig inntekt tar utgangspunkt i årsresultatet justert for forskjellene over. Les mer i Hva er Skattepliktig Inntekt?.
4. Anvend gjeldende skattesats
| Type skattesats | Sats | Kommentar |
|---|---|---|
| Bedriftsskatt | 22% | Ordinær sats for aksjeselskap (2026); enkelte virksomheter har særregler |
| Personlig marginalskatt | Varierende etter trinn | Se Hva er Marginalskatt? |
5. Personlig skatteberegning
Beregn skatt på alminnelig inntekt og skatt på personinntekt separat. Minstefradrag og personfradrag påvirker den ordinære inntektsskatten, men reduserer ikke personinntekten som brukes til trygdeavgift og trinnskatt.
Trinnskatten beregnes bare av beløpet i hvert intervall. Bruk Skatteetatens satser for riktig inntektsår. For 2026 er ordinær trygdeavgift på lønn 7,6 prosent, mens ordinær sats på næringsinntekt er 10,8 prosent.
Se personinntekt og marginalskatt med regneeksempel.
6. Eksempel på skatteberegning
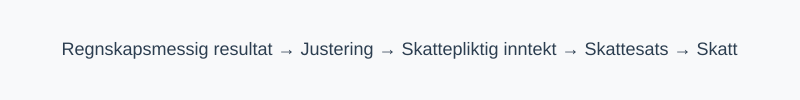
Diagrammet over illustrerer hovedflyten fra regnskapsmessig resultat til endelig skattekalkyle.
7. Videre steg: Forskuddsskatt og restskatt
Etter beregning av skatt fastsettes forskuddsskatt. Se Hva er Forskuddsskatt?.
Konsekvensene av differanse mellom beregnet og innbetalt skatt fører til restskatt eller tilbakebetaling.
Mer om endelig skatt i skatteoppgjøret se Utlignet skatt.
Gjennom en systematisk tilnærming til skatteberegning sikres korrekt rapportering og bedre oversikt over skatteforpliktelser.