Hva er aksjekapital?
Definisjon av aksjekapital, lovkrav i Norge og hvordan kapitalen brukes og endres gjennom kapitalforhøyelse, nedsettelse og tingsinnskudd.
Aksjekapital er summen av aksjenes pålydende verdi i et aksjeselskap (AS). Den skytes inn av eierne ved stiftelsen og kan senere økes eller settes ned. Som en spesifikk form for finanskapital, fungerer denne kapitalen som selskapets grunnleggende egenfinansiering og utgjør en viktig del av selskapets egenkapital. Aksjekapitalen inngår som en sentral del av passiva i balansen og må spesifiseres i selskapets vedtekter.
Krav til Aksjekapital
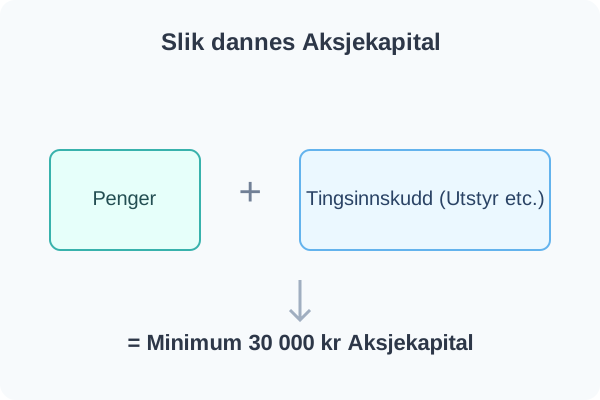
For å stifte et aksjeselskap i Norge, er det et lovpålagt krav i aksjeloven om å ha en aksjekapital på minimum 30 000 kroner. Denne kapitalen trenger ikke utelukkende være kontanter. Den kan bestå av:
- Penger: Kontantinnskudd på en egen bedriftskonto.
- Tingsinnskudd (naturalinnskudd): Verdier som maskiner, utstyr, eiendom eller andre eiendeler som er relevante for driften.
En kombinasjon av penger og tingsinnskudd er også vanlig. Ved tingsinnskudd skal stifterne lage en redegjørelse for innskuddet, og en revisor må bekrefte at verdien minst svarer til det aksjene utstedes for.
Betaler aksjonærene mer enn pålydende for aksjene, føres det overskytende som overkurs. Aksjekapital og overkurs er til sammen innskutt egenkapital.
Aksjekapitalens Rolle
Aksjekapitalen er knyttet til selskapets aksjer. Den totale aksjekapitalen fordeles på et antall aksjer, som hver får en pålydende.
Aksjonærenes eierskap og antall aksjer de eier, registreres i selskapets aksjeeierbok. Aksjeselskaper utsteder normalt ikke aksjebrev.
Pålydende verdi per aksje = Total aksjekapital / Antall aksjer
Det er viktig å merke seg at selv om aksjer har samme pålydende, kan de ha ulike rettigheter hvis selskapet har opprettet forskjellige aksjeklasser.
Denne kapitalen skal brukes til å finansiere driften, enten det er investeringer i utstyr, varekjøp eller dekning av løpende kostnader, før selskapet selv begynner å generere inntekter.
Hvis selskapet senere trenger mer kapital, kan aksjonærene:
- Øke aksjekapitalen gjennom en kapitalforhøyelse (som er en form for egenfinansiering) eller gjennom en emisjon. Les mer i Emisjon.
- Redusere aksjekapitalen gjennom en kapitalnedsettelse for å returnere kapital til aksjonærene eller dekke underskudd.
- Låne penger til selskapet uten å utvanne eierandelene.
- Vurdere moderne finansieringsmetoder som crowdfunding for å hente kapital fra mange små investorer. Det er generalforsamlingen som vedtar kapitalforhøyelser, normalt etter forslag fra styret. Styret har ansvaret for at selskapet til enhver tid har forsvarlig egenkapital og likviditet (aksjeloven § 3-4), og må handle hvis egenkapitalen blir uforsvarlig (§ 3-5). Aksjonærer kan koordinere sin stemmegivning og beslutningstagning omkring kapitalspørsmål gjennom en aksjonæravtale for å sikre enhetlige vurderinger av finansieringsalternativer. Selskapet kan også gjennomføre en aksjespleis for å øke aksjekursen, eller en aksjesplitt for å senke den, selv om ingen av disse endrer den totale aksjekapitalen.
Risiko for Aksjonærene
Som eier (aksjonær) er din økonomiske risiko i et aksjeselskap i hovedsak begrenset til aksjekapitalen du har skutt inn. Hvis selskapet skulle gå konkurs, kan du normalt ikke tape mer enn ditt aksjeinnskudd. Dette er en av de store fordelene med selskapsformen AS. Unntaket er hvis du har stilt personlig garanti eller kausjon for selskapets gjeld, noe banker ofte krever av eierne i små selskaper.
I motsetning til risikoen, er potensiell avkastning på aksjekapitalen ikke begrenset - aksjonærer kan tjene betydelig mer enn sitt opprinnelige innskudd gjennom utbytte og verdistigning av aksjene. Det du har betalt for aksjene, inkludert overkurs, er inngangsverdien din. Den er grunnlaget for skjermingsfradraget i aksjonærmodellen når du får utbytte eller selger aksjene.
For detaljert informasjon om hvordan aksjekapital påvirker skatt på utbytte og gevinst, se vår Aksjonærmodellen - Komplett Guide til Norsk Aksjebeskatning.
I regnskapet føres aksjekapitalen på passivasiden i balansen, under egenkapital, på konto 2000 Aksjekapital. Ved stiftelse med 30 000 kr i kontanter:
| Konto | Debet | Kredit |
|---|---|---|
| 1920 Bankinnskudd | 30 000 | |
| 2000 Aksjekapital | 30 000 |
Kan aksjekapitalen brukes?
Ja. Aksjekapitalen er ikke en sperret sum, men penger selskapet kan bruke i driften. Det som er bundet, er egenkapitalen i regnskapet: selskapet kan ikke dele ut utbytte slik at egenkapitalen blir lavere enn aksjekapitalen og annen bundet egenkapital. Taper selskapet så mye at egenkapitalen blir negativ eller uforsvarlig lav, har styret handleplikt.
Trenger du hjelp med stiftelse, kapitalforhøyelse eller regnskapet for et nytt AS, kan Aiak bistå.