Hva er Personalkostnad?
Hva inngår i personalkostnad? Lønn, avgifter, pensjon og andre ytelser forklart, med fokus på regnskapsføring og styring.
Personalkostnad omfatter alle kostnader en bedrift har knyttet til sine ansatte. Dette inkluderer ikke bare grunnlønn, men også feriepenger, arbeidsgiveravgift, pensjonskostnader, forsikringer og andre ytelser. Personalkostnad representerer ofte den største kostnadsposten for mange bedrifter og påvirker direkte lønnsomheten og kontantstrømmen.
I tillegg til disse kostnadene inngår egne poster under sosiale kostnader. Les mer i Sosiale kostnader.
Komponenter i Personalkostnad
Personalkostnad består av flere ulike elementer som sammen utgjør den totale kostnaden ved å ha ansatte:
1. Lønnkostnader
Grunnlønn er den faste måneds- eller timelønn som utbetales til den ansatte. Dette danner grunnlaget for beregning av andre personalkostnader:
- Fast månedslønn: For heltidsansatte og ansatte i faste stillinger
- Timelønn: For deltidsansatte og vikarer
- Akkordlønn: Prestasjonsbasert lønn
- Provisjon: Salgsbasert lønn
- Overtidslønn: Tillegg for arbeid utover normalarbeidstime
2. Feriepenger og Feriedager
Feriepenger er 10,2 % av feriepengegrunnlaget etter ferieloven, eller 12 % når den ansatte har fem ukers ferie etter tariffavtale. Arbeidstakere over 60 år får 2,3 prosentpoeng i tillegg. Feriepengene må periodiseres korrekt:
- Opptjeningsår: Feriepenger opptjenes i ett år
- Utbetalingsår: Utbetales påfølgende år
- Avsetning: Må føres som kortsiktig gjeld i balansen
3. Arbeidsgiveravgift
Arbeidsgiveravgift beregnes av lønn og andre ytelser og varierer med bedriftens geografiske lokalisering:
- Sone I: 14,1 % (de fleste sentrale strøk, blant annet Oslo, Bergen, Trondheim og Stavanger)
- Sone Ia: 10,6 % inntil fribeløpet på 850 000 kroner i spart avgift er brukt opp, deretter 14,1 %
- Sone II: 10,6 %
- Sone III: 6,4 %
- Sone IV: 5,1 %, og sone IVa 7,9 %
- Sone V: 0 % (Finnmark og Nord-Troms)
Sonen avgjøres av hvor virksomheten er registrert, og satsene er de samme i 2025 og 2026.
4. Pensjonskostnader
Pensjonskostnader er lovpålagte kostnader som varierer avhengig av tjenestepensjon:
- Innskuddspensjon: minimum 2 prosent fra første krone opp til 12 G når OTP-plikt gjelder; høyere innskudd følger pensjonsplanen og lovens grenser
- Ytelsespensjon: Kostnad basert på aktuarberegninger
- AFP-ordninger: Tilleggspensjon for enkelte sektorer
5. Forsikringer og Trygder
Arbeidsgivere må dekke ulike forsikringskostnader:
- Yrkesskadeforsikring: Lovpålagt for alle ansatte
- Gruppelivsforsikring: Ofte inkludert i kollektivavtaler
- Behandlingsforsikring: Tilleggsforsikring for helsetjenester
- Reiseforsikring: For ansatte på tjenestereiser
6. Andre Personalytelser
Naturalytelser og andre fordeler som inngår i personalkostnaden:
- Firmabil: Verdi av fri bil til privat bruk
- Telefon: Fri mobiltelefon eller tilskudd
- Internett: Hjemmekontor tilrettelegging
- Kantineordninger: Subsidierte måltider
- Opplæring: Kurs og kompetanseutvikling
- Utlegg: Refusjon av utgifter ansatte legger ut på vegne av bedriften
Regnskapsføring av Personalkostnad
Korrekt regnskapsføring av personalkostnad følger regnskapsprinsipper og krever systematisk behandling:
Månedlig Lønnskjøring
Ved hver lønnskjøring skal følgende poster bokføres:
| Beskrivelse | Debet | Kredit |
|---|---|---|
| Lønn | X | |
| Feriepenger (opptjent) | X | |
| Pensjonskostnad | X | |
| Arbeidsgiveravgift | X | |
| Skyldig lønn | X | |
| Skyldig feriepengeravsetning | X | |
| Skyldig pensjonspremie | X | |
| Skyldig arbeidsgiveravgift | X | |
| Skyldig forskuddstrekk (2600) | X |
Periodisering og Avsetninger
Periodisering er kritisk for korrekt kostnadsføring:
- Opptjent ikke utbetalt lønn: Ved månedslutt
- Feriepengeravsetning: Løpende opptjening
- Bonusavsetninger: Estimerte bonusutbetalinger
- Overtidskompensasjon: Avvikende arbeidsperioder
Skatterapportering
Personalkostnad må rapporteres korrekt til skattemyndighetene:
- A-melding: Månedlig rapportering av lønn og trekk
- Sammenstillingsoppgave: Årlig oversikt til hver ansatt, laget på grunnlag av a-meldingene
- Betaling: Forskuddstrekket betales senest neste virkedag etter lønnsutbetalingen (fra 2026), og arbeidsgiveravgiften annenhver måned
Eksempel: hva koster en ansatt?
En ansatt har 600 000 kroner i årslønn. Virksomheten ligger i sone I og har OTP med 2 % innskudd.
| Post | Beregning | Beløp |
|---|---|---|
| Årslønn | 600 000 kr | |
| Feriepenger | 600 000 × 10,2 % | 61 200 kr |
| OTP-innskudd | 600 000 × 2 % | 12 000 kr |
| Arbeidsgiveravgift | (600 000 + 61 200 + 12 000) × 14,1 % | 94 921 kr |
| Yrkesskadeforsikring og andre forsikringer (anslag) | 5 000 kr | |
| Samlet personalkostnad | 773 121 kr |
Den ansatte koster altså rundt 29 % mer enn årslønnen. Arbeidsgiveravgift på pensjonsinnskudd er tatt med, fordi innskudd til tjenestepensjon er avgiftspliktig. Flere regneeksempler finner du i hva koster en ansatt.
Analyse og Styring av Personalkostnad
Effektiv styring av personalkostnad krever kontinuerlig oppfølging og analyse:
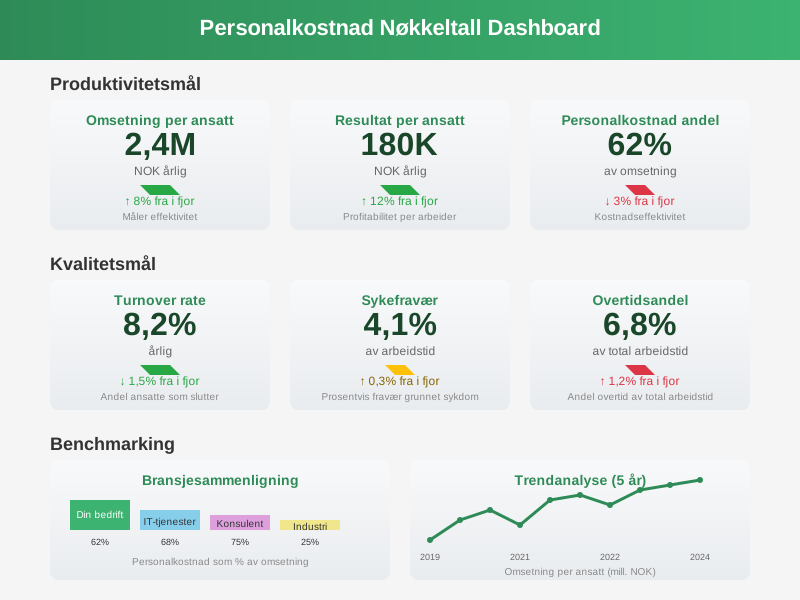
Nøkkeltall for Personalkostnad
Produktivitetsmål:
- Omsetning per ansatt: Måler effektivitet
- Resultat per ansatt: Profitabilitet per arbeider
- Personalkostnad som andel av omsetning: Kostnadseffektivitet
Kvalitetsmål:
- Turnover rate: Andel ansatte som slutter
- Sykefravær: Prosentvis fravær grunnet sykdom
- Overtidsandel: Andel overtid av total arbeidstid
Benchmarking og sammenligning
- Bransjesammenligning: Sammenligne med konkurrenter
- Historisk utvikling: Analyse av kostnadsutvikling
- Regionale forskjeller: Lønns- og kostnadsnivå per region
Budsjett og Prognose
Personalkostnadsbudsjett må inkludere:
- Lønnsøkning: Forventet lønnsvekst
- Nye ansettelser: Planlagte utvidelser
- Turnover: Forventet utskifting av personale
- Overtidskostnader: Sesongvariasjoner og prosjekter
Optimalisering av Personalkostnad
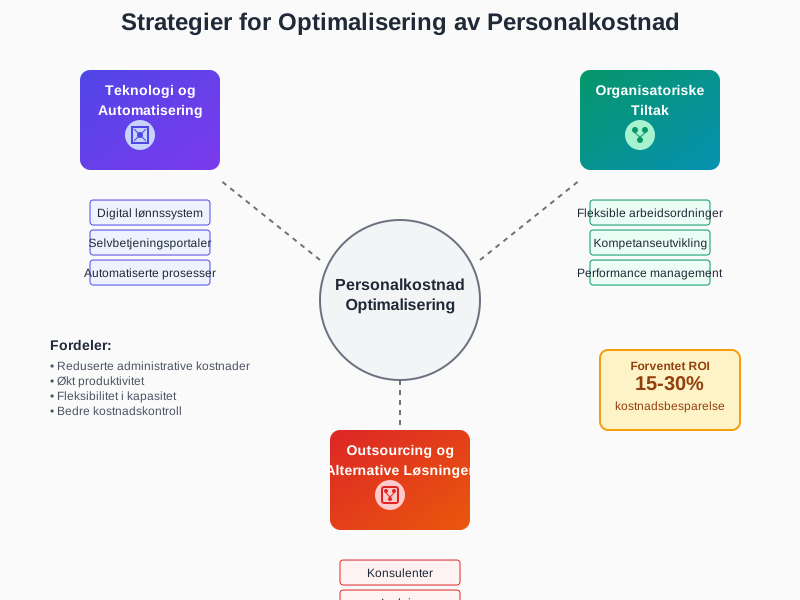
Bedrifter kan optimalisere personalkostnader gjennom ulike tiltak:
Teknologi og automatisering
- Digital lønnssystem: Redusere administrative kostnader
- Selvbetjeningsportaler: La ansatte håndtere egne data
- Automatiserte prosesser: Redusere manuelt arbeid
Organisatoriske Tiltak
- Fleksible arbeidsordninger: Redusere kontorkostnader
- Kompetanseutvikling: Øke produktivitet
- Performance management: Målrettet belønning
Outsourcing og Alternative Løsninger
- Konsulenter: For spesialistoppgaver, inkludert tungt salær for særlig komplekse eller omfattende konsulentoppdrag
- Innleie: Fleksibilitet i kapasitet
- Automatisering: Erstatte rutinearbeid
Juridiske Aspekter ved Personalkostnad
Personalkostnad er regulert av omfattende lovverk:
Arbeidsmiljøloven
- Arbeidstidens lengde: Maksimal arbeidsuke
- Overtidskompensasjon: Regler for overtidsbetaling
- Pauseregler: Hvileperioder og pauser
Ferieloven
- Feriedager: Rett til ferie og feriepenger
- Opptjeningsregler: Når rettigheter oppstår
- Utbetalingsregler: Tidspunkt for utbetaling
Skatteloven
- Trekkplikt: Arbeidsgivers ansvar for skattetrekk
- Naturalytelser: Skattlegging av fordeler
- Rapportering: Krav til dokumentasjon
Personalkostnad og merverdiavgift
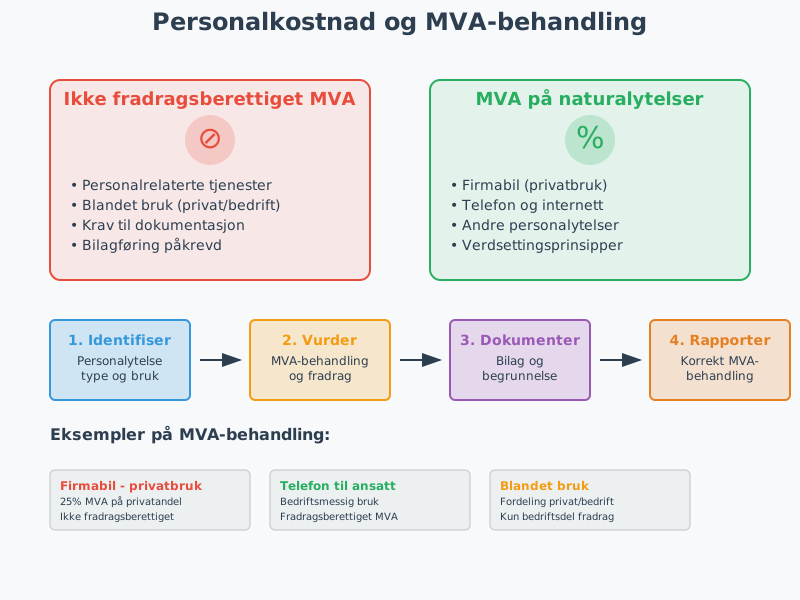
For merverdiavgift gjelder egne begrensninger når kjøpet kommer de ansatte til gode:
Fradragsføre Personalkostnader
- Ikke fradrag for inngående mva på kantine, velferdstiltak, gaver til ansatte og bolig for ansatte
- Blandet bruk: Ved personlig og bedriftsmessig bruk
- Dokumentasjon: Krav til bilagføring
Mva på naturalytelser
- Firmabil: Mva-behandling av privatbruk
- Andre ytelser: Telefon, internett og liknende
- Verdsetting: Prinsipper for verdsetting av ytelser
Internkontroll for Personalkostnad
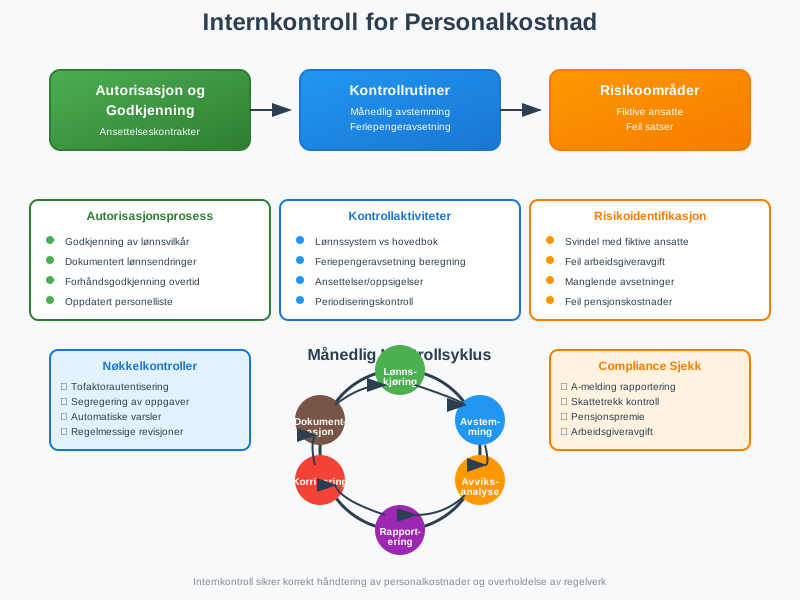
Solid internkontroll er kritisk for personalkostnadsområdet:
Autorisasjon og Godkjenning
- Ansettelseskontrakter: Godkjenning av lønnsvilkår
- Lønnsendringer: Dokumentert godkjenning
- Overtid: Forhåndsgodkjenning av ekstraarbeid
Kontrollrutiner
- Månedlig avstemming: Lønnssystem mot hovedbok
- Feriepengeravsetning: Beregning og kontroll
- Ansattoversikt: Oppdatering ved ansettelser og oppsigelser, og personalliste i bransjer der det er påbudt
Risikoområder
- Fiktive ansatte: Risiko for svindel
- Feil satser: Arbeidsgiveravgift og pensjon
- Periodiseringsfeil: Manglende avsetninger
Rapportering og analyse av Personalkostnad
Effektiv rapportering gir ledelsen beslutningsgrunnlag:
Månedlige Rapporter
- Lønnskostnadsrapport: Detaljert kostnadssammensetning
- Avviksanalyse: Sammenligning med budsjett
- Prognoseoppdate: Reviderte årsestimater
Kvartalsvise Analyser
- Produktivitetsanalyse: Omsetning per ansatt
- Kostnadseffektivitet: Benchmarking mot mål
- Trendanalyse: Utvikling over tid
Årsrapportering
- Personalkostnad i årsregnskap: Note om personalkostnader
- Nøkkeltallsanalyse: Sammenligning med tidligere år
- Prognose: Forventet utvikling neste år
Praktiske Tips for Personalkostnadsstyring
For bedrifter som ønsker å optimalisere personalkostnadstyringen:
Systemvalg
- Integrerte løsninger: Lønn, HR og økonomi i samme system
- Skybaserte tjenester: Reduserte IT-kostnader
- Mobile løsninger: Fleksibilitet for ansatte og ledere
Organisering
- Tydelige rutiner: Dokumenterte prosesser for lønnskjøring
- Rolleavklaring: Klar ansvarsfordeling
- Kontinuerlig opplæring: Oppdatert kompetanse på regelverk
Oppfølging
- Regelmessig analyse: Månedlig gjennomgang av tall
- Benchmarking: Sammenligning med bransje og konkurrenter
- Prognoseoppdateringer: Løpende revideringer av budsjett
Personalkostnad er et komplekst område som krever både regnskapsmessig, juridisk og strategisk kompetanse. Aiak kjører lønn, a-melding og avstemming for bedrifter i alle lønnssystemer; se lønnskjøring til fast pris. Ved å etablere gode rutiner for regnskapsføring, kontroll og analyse kan bedrifter både sikre compliance og optimalisere kostnadsnivået for økt lønnsomhet.