Hva er Provisjon?
Provisjon forklart: modeller, provisjon til ansatte og til næringsdrivende, feriepenger, arbeidsgiveravgift, periodisering og bokføringseksempler.
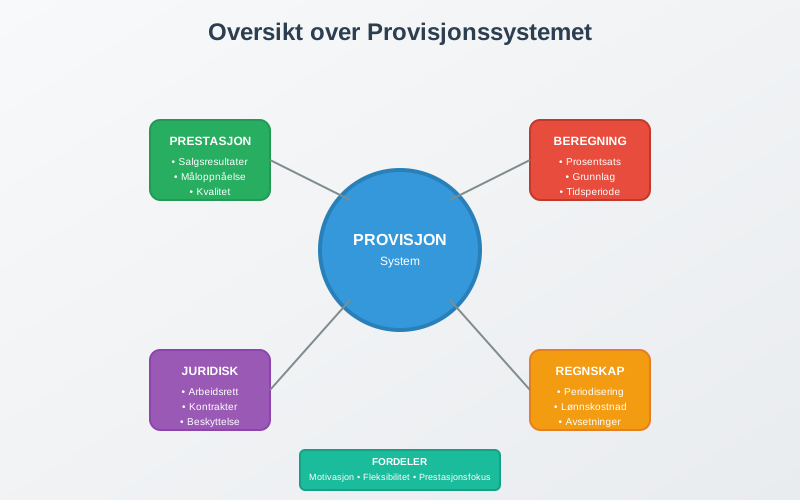
Provisjon er betaling som beregnes av et salg, en omsetning eller et annet resultat, ofte som en prosent. Den kan betales til en ansatt som del av lønnen, eller til en selvstendig agent eller mellommann som fakturerer for oppdraget. Den skattemessige og regnskapsmessige behandlingen avhenger av hvem som mottar provisjonen.
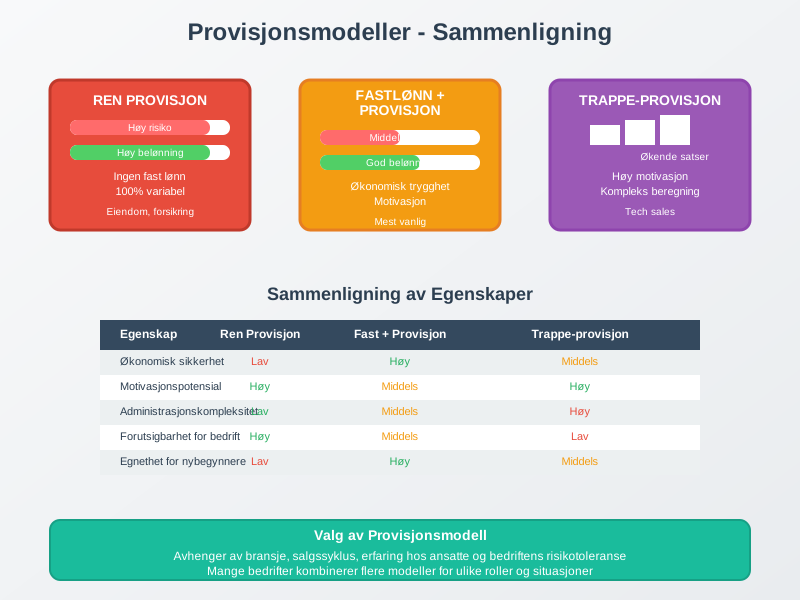
Provisjonsmodeller for ansatte
| Modell | Slik fungerer den | Typisk bruk |
|---|---|---|
| Ren provisjon | Ingen fast grunnlønn; all lønn er provisjon | Enkelte salgsstillinger. Krever avtale som sikrer at lønnen ikke kommer under en eventuell allmenngjort eller tariffestet minstelønn |
| Fastlønn pluss provisjon | Fast grunnlønn og et variabelt tillegg | Den vanligste modellen |
| Trappeprovisjon | Satsen øker når salget passerer bestemte nivåer | Salgsstillinger med tydelige mål |
| Teamprovisjon | Provisjonen fordeles på et team | Når salget er et felles resultat |
Provisjonsordningen skal fremgå av den skriftlige arbeidsavtalen, med grunnlag, sats, opptjeningstidspunkt og hva som skjer ved kansellerte salg og ved oppsigelse. Norge har ingen generell lovfestet minstelønn, men enkelte bransjer har allmenngjorte tariffavtaler.
Provisjon til ansatte: lønn, skatt og avgift
Provisjon til en ansatt er lønn. Det betyr:
- Den rapporteres i a-meldingen og inngår i grunnlaget for forskuddstrekk.
- Arbeidsgiver betaler arbeidsgiveravgift med samme sats som for øvrig lønn.
- Provisjonen inngår i feriepengegrunnlaget: 10,2 % etter ferieloven, eller 12 % ved fem ukers ferie etter tariffavtale, og 2,3 prosentpoeng ekstra for arbeidstakere over 60 år.
- Den inngår normalt i grunnlaget for obligatorisk tjenestepensjon.
- For arbeidsgiver er provisjonen en fradragsberettiget lønnskostnad.
Bokføringseksempel
En selger opptjener 20 000 kroner i provisjon for salg i mars, som utbetales med lønnen i april. Virksomheten ligger i sone I (14,1 % arbeidsgiveravgift) og har 10,2 % feriepenger.
31. mars, periodisering:
| Konto | Debet | Kredit |
|---|---|---|
| 5000 Lønn til ansatte (provisjon) | 20 000 | |
| 2930 Skyldig lønn | 20 000 | |
| 5180 Feriepenger (20 000 × 10,2 %) | 2 040 | |
| 2940 Skyldige feriepenger | 2 040 | |
| 5400 Arbeidsgiveravgift (20 000 × 14,1 %) | 2 820 | |
| 2780 Påløpt arbeidsgiveravgift | 2 820 | |
| 5182 Arbeidsgiveravgift av påløpte feriepenger (2 040 × 14,1 %) | 288 | |
| 2780 Påløpt arbeidsgiveravgift | 288 |
Samlet kostnad for arbeidsgiver er 25 148 kroner, før pensjon. Provisjonen kostnadsføres i den måneden salget skjer, selv om den utbetales senere.
Når provisjonen utbetales i april, føres den mot skyldig lønn, og forskuddstrekket betales til Skatteetaten senest neste virkedag etter utbetalingen.
Provisjon til selvstendige agenter og mellommenn
Betaler virksomheten provisjon til en næringsdrivende, for eksempel et agenturfirma eller en selvstendig selger med eget foretak, er det ikke lønn. Agenten fakturerer, og beløpet føres som kostnad:
| Konto | Debet | Kredit |
|---|---|---|
| 7210 Provisjonskostnad, ikke oppgavepliktig | 10 000 | |
| 2710 Inngående merverdiavgift | 2 500 | |
| 2400 Leverandørgjeld | 12 500 |
Provisjon til personer som ikke driver næring, og som ikke er ansatt, skal rapporteres i a-meldingen og føres på en oppgavepliktig konto som 7200. Se honorar for hvordan du skiller mellom lønn og næringsinntekt.
Handelsagenter har i tillegg egne rettigheter etter agenturloven, blant annet til provisjon av salg som kommer etter at avtalen er avsluttet, og i noen tilfeller til godtgjørelse ved opphør.
Provisjonsinntekter
Mottar virksomheten selv provisjon, for eksempel som formidler, føres inntekten på 3700 Provisjonsinntekt. Provisjon for formidling av avgiftspliktige varer og tjenester er normalt merverdiavgiftspliktig. Formidling av finansielle tjenester og forsikring er unntatt.
Vanlige feil
| Feil | Riktig |
|---|---|
| Provisjon kostnadsføres når den utbetales | Kostnadsfør i perioden salget skjer |
| Feriepenger beregnes bare av fastlønn | Provisjon inngår i feriepengegrunnlaget |
| Provisjon til en frilanser uten næring betales mot faktura uten trekk | Vurder om det er lønn eller oppgavepliktig ytelse som skal i a-meldingen |
| Kansellerte salg korrigeres ikke | Avtalen bør regulere tilbakeføring, og korrigeringen må bokføres |
Aiak kjører lønn med provisjon, feriepenger og arbeidsgiveravgift for kundene våre, uansett lønnssystem. Se lønnskjøring til fast pris.