Feriepengegrunnlag - grunnlag for beregning av feriepenger i Norge
Hva inngår i feriepengegrunnlaget, hvordan beregnes feriepenger og hvordan føres det i regnskapet.
Feriepengegrunnlag er det økonomiske grunnlaget for beregning av feriepenger i henhold til Ferieloven og norsk regnskapspraksis. Et korrekt feriepengegrunnlag sikrer at arbeidstakere får riktig kompensasjon og at virksomheter oppfyller sine regnskaps- og rapporteringsforpliktelser.
Lovgrunnlag for beregningsgrunnlaget
Feriepengegrunnlaget er forankret i:
- Ferieloven § 10, som sier at feriepengene beregnes av arbeidsvederlag som er utbetalt i opptjeningsåret
- Tariffavtaler og arbeidsavtaler, som kan gi høyere satser, for eksempel 12 % ved fem ukers ferie
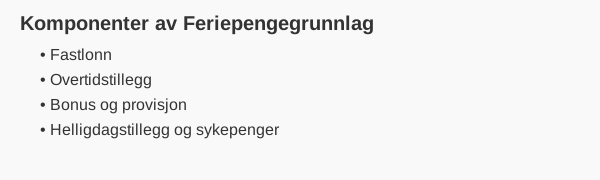
Komponenter av feriepengegrunnlaget
Feriepengegrunnlaget består av alle feriepengegivende ytelser som er opptjent i opptjeningsåret:
| Komponent | Beskrivelse |
|---|---|
| Fastlønn | Grunnlønn, månedslønn og timelønn |
| Overtidstillegg | Godtgjørelse for overtid |
| Bonus og provisjon | Resultatbaserte ytelser |
| Helligdagstillegg | Tillegg for arbeid på helligdager |
| Lønn under sykdom | Sykepenger som arbeidsgiver betaler i arbeidsgiverperioden |
Dette inngår ikke i feriepengegrunnlaget:
| Ytelse | Hvorfor |
|---|---|
| Feriepenger | Feriepenger gir ikke nye feriepenger |
| Naturalytelser, som fri bil og telefon | Ikke arbeidsvederlag i ferielovens forstand |
| Diett, kilometergodtgjørelse og andre utgiftsgodtgjørelser | Dekker utgifter, ikke arbeid |
| Sykepenger, foreldrepenger og andre ytelser fra NAV | NAV beregner eventuelle feriepenger selv. For sykepenger betaler NAV feriepenger for inntil 48 sykepengedager i opptjeningsåret |
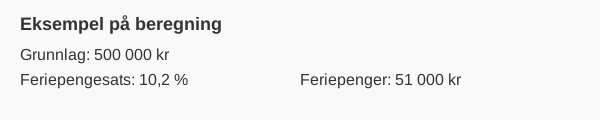
Eksempel på beregning
| Beskrivelse | Beløp |
|---|---|
| Total feriepengegivende inntekt | 500 000 kr |
| Feriepengesats (standard) | 10,2 % |
| Feriepenger | 51 000 kr |
Regnskapsmessig behandling
Korrekt periodisering og avsetning av feriepengegrunnlaget er avgjørende for riktig regnskapsføring:
Løpende avsetning hver måned:
Debet: Feriepenger (konto 5180)
Kredit: Skyldige feriepenger (konto 2940)
Årlig oppgjør ved årsskiftet:
- Avstemme innestående avsetning mot beregnet feriepengegjeld
- Justere eventuelle differanser som over- eller underavsetning
Utbetaling av feriepenger når ferie avvikles:
Debet: Avsetning feriepenger (konto 2940)
Kredit: Bankkonto (konto 1920)
Viktige unntak og særregler
- Opphør av arbeidsforhold: Opptjente feriepenger må utbetales ved fratredelse.
- Ansatte over 60 år: Tillegget på 2,3 prosentpoeng beregnes ikke av den delen av grunnlaget som overstiger 6G.
- Deltidsansatte og timelønnede: Samme sats av faktisk utbetalt lønn, også for merarbeid.
- Arbeidsgiveravgift: Avsett arbeidsgiveravgift av feriepengene sammen med feriepengene.
Oppsummering
Et korrekt feriepengegrunnlag er nøkkelen til riktig beregning og utbetaling av feriepenger. Ved å følge ferieloven, dokumentere alle relevante ytelser og periodisere i regnskapet, sikrer du rett kompensasjon til ansatte og oppfyllelse av regnskapsmessige krav.