Hva er en Juridisk Person?
Definisjon av juridisk person, typene som finnes i Norge og hva det betyr for regnskap og ansvar.
En juridisk person er en grunnleggende juridisk konstruksjon som gir en organisasjon eller enhet rettigheter og plikter som er separate fra de fysiske personene som eier eller kontrollerer den. I regnskapssammenheng er forståelsen av juridiske personer avgjørende for korrekt bokføring, rapportering og skattemessig behandling.
Definisjon av Juridisk Person
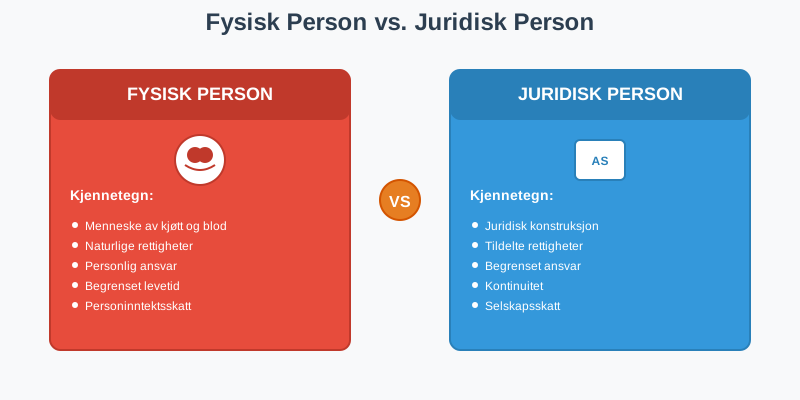
En juridisk person er en enhet som i lovens øyne behandles som en person med egne rettigheter og forpliktelser, selv om den ikke er en fysisk person. Dette juridiske konseptet skiller mellom:
- Fysiske personer - mennesker med juridiske rettigheter
- Juridiske personer - organisasjoner og enheter med juridiske rettigheter
Kjennetegn ved juridiske Personer
Juridiske personer har flere viktige karakteristikker:
- Egen rettsevne - kan inngå kontrakter i eget navn
- Eiendomsrett - kan eie eiendeler og rettigheter
- Prosessevne - kan saksøke og saksøkes
- Ansvar - kan påta seg forpliktelser og gjeld
- Kontinuitet - eksisterer uavhengig av eiernes liv
Typer juridiske Personer i Norge
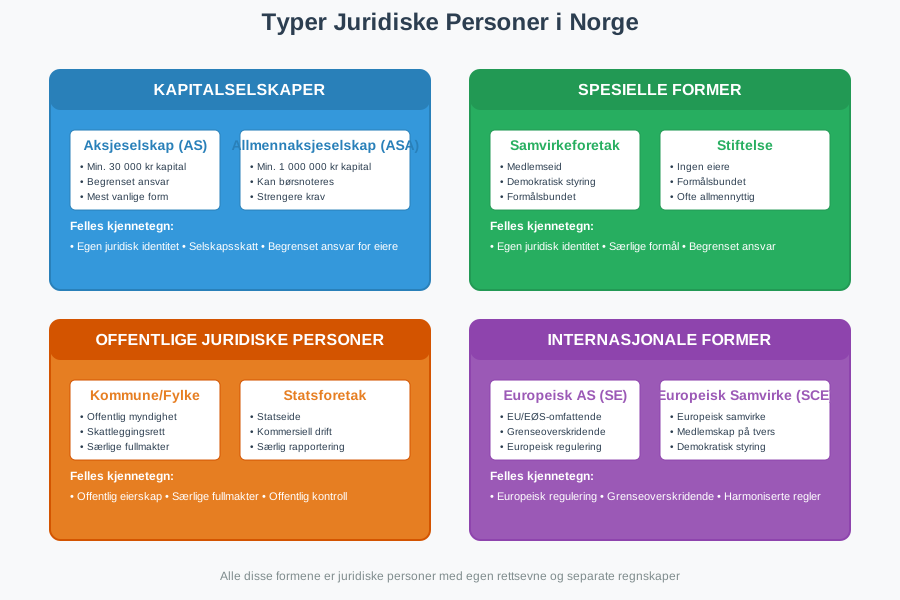
Kapitalselskaper
Aksjeselskap (AS)
Aksjeselskapet er den mest vanlige formen for juridisk person:
- Begrenset ansvar for aksjonærene
- Egen juridisk identitet adskilt fra eierne
- Selskapets eiendeler tilhører selskapet, ikke aksjonærene
- Kontinuitet - selskapet eksisterer selv om aksjonærer skiftes ut
Allmennaksjeselskap (ASA)
For større selskaper med offentlig eierskap:
- Samme juridiske status som AS, men større
- Strengere regulering og rapporteringskrav
- Børsnoterte selskaper er typisk ASA
- Minst 1 million kroner i aksjekapital
Samvirkeforetak
Samvirkeforetak er juridiske personer basert på medlemskap:
- Medlemseid og demokratisk styrt
- Egen rettsevne som juridisk person
- Begrenset ansvar for medlemmene
- Formålsbundet virksomhet for medlemmenes interesser
Stiftelser
Stiftelser er juridiske personer uten eiere:
- Formålsbundet - må følge stiftelsens vedtekter
- Ingen eiere - styres av et styre
- Egen juridisk identitet med rettigheter og plikter
- Kontinuitet - eksisterer på ubestemt tid
- Særegne regnskapsregler og skattemessige forhold
Offentlige juridiske Personer
Kommuner og Fylkeskommuner
- Offentlige juridiske personer med særlige fullmakter
- Skattleggingsrett og myndighetsutøvelse
- Egen økonomi og regnskapsplikt
Statsforetak og Statlige selskaper
- Statseide juridiske personer med kommersiell drift
- Samme juridiske status som private selskaper
- Særlige rapporteringskrav til staten
Juridiske Personer vs. Ikke-juridiske Personer
Selskaper med personlig ansvar
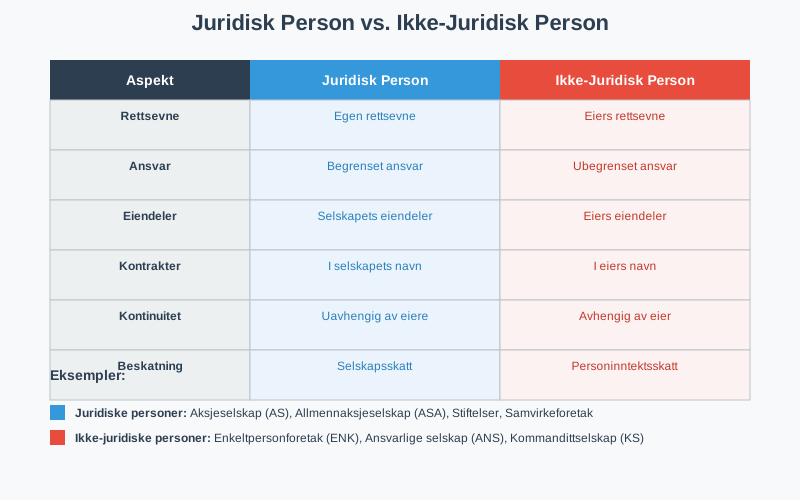
Ansvarlige selskaper (ANS og DA) og kommandittselskaper (KS) er egne rettssubjekter etter selskapsloven. Selskapet kan eie eiendeler, inngå avtaler og saksøkes i eget navn. Forskjellen fra AS er ansvaret og skatten: deltakerne hefter personlig for selskapets gjeld, og selskapet er ikke eget skattesubjekt. Overskuddet skattlegges hos deltakerne (deltakerlignet selskap).
Ansvarlig selskap (ANS og DA)
- Eget rettssubjekt som kan eie og inngå avtaler i eget navn
- Solidarisk og ubegrenset ansvar for deltakerne i ANS
- Delt (pro rata) ansvar i DA, der hver deltaker hefter for sin andel
- Deltakerlignet: overskuddet skattlegges hos deltakerne
Kommandittselskap (KS)
- Eget rettssubjekt som ANS
- Komplementaren har ubegrenset ansvar
- Kommandittistene hefter bare med innskuddet sitt
- Deltakerlignet som ANS og DA
Ikke-juridiske Personer
Enkeltpersonforetak (ENK)
Enkeltpersonforetaket er ikke en juridisk person:
- Eieren er den juridiske personen - ikke foretaket
- Ingen adskillelse mellom eier og virksomhet
- Ubegrenset personlig ansvar for eieren
- Overskuddet skattlegges hos eieren som personinntekt
Sammenligning: AS, ANS/DA og ENK
| Aspekt | AS / ASA | ANS / DA / KS | ENK |
|---|---|---|---|
| Eget rettssubjekt | Ja | Ja | Nei |
| Ansvar for gjeld | Begrenset til innskutt kapital | Personlig for deltakerne (begrenset for kommandittister) | Ubegrenset for eieren |
| Eiendeler | Selskapets | Selskapets | Eierens |
| Kontrakter | I selskapets navn | I selskapets navn | I eierens navn |
| Beskatning | Selskapsskatt 22 % i selskapet | Deltakerlignet hos eierne | Hos eieren som næringsinntekt |
Regnskapsmessige konsekvenser
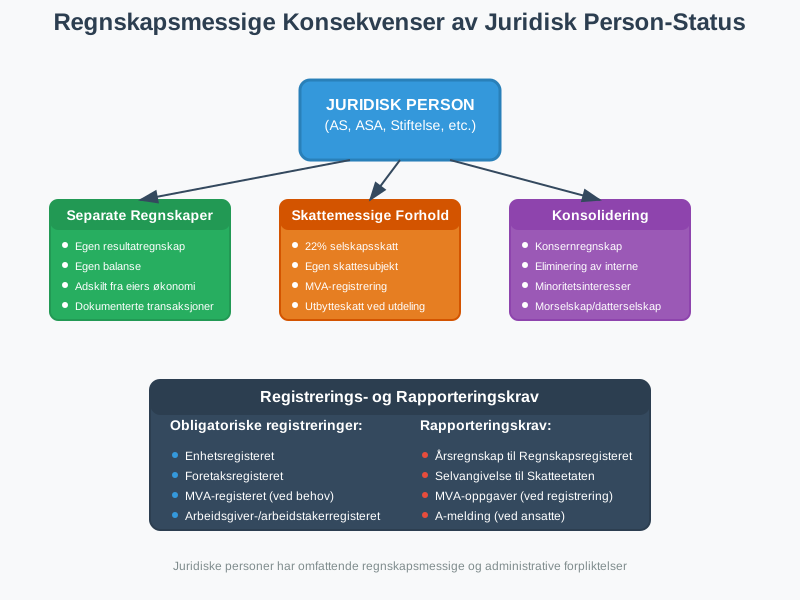
Separate Regnskaper
Juridiske personer må føre separate regnskaper:
- Selskapets regnskap er adskilt fra eiernes private økonomi
- Egen resultatregnskap og balanse
- Selskapets eiendeler og gjeld føres separat
- Transaksjoner mellom eier og selskap må dokumenteres
Konsolidering
For konsern med flere juridiske personer:
- Morselskap og datterselskap som separate juridiske personer
- Konsernregnskap som kombinerer alle selskapene
- Eliminering av interne transaksjoner
- Minoritetsinteresser i datterselskaper
Skattemessige konsekvenser
Selskapsskatt
Aksjeselskaper og andre selvstendige skattesubjekter betaler selskapsskatt:
- 22 % selskapsskatt på overskudd (også i 2026)
- Egen skattesubjekt - ikke eiernes skatt
- Skattemessige avskrivninger og fradrag
- Utbytteskatt ved utdeling til eiere
Merverdiavgift
Juridiske personer kan være merverdiavgiftspliktige:
- Egen MVA-registrering som juridisk person
- Fradragsrett for inngående merverdiavgift
- Rapporteringsplikt til Skatteetaten
Etablering og Registrering
Stiftelse av Juridisk Person
For å etablere en juridisk person kreves:
Aksjeselskap (AS)
- Vedtekter som stiftelsesdokument
- Minimum 30 000 kr i aksjekapital
- Registrering i Foretaksregisteret
- Organisasjonsnummer fra Brønnøysundregistrene
Stiftelse
- Stiftelsesdokument med formål, styre og vedtekter
- Grunnkapital på minst 100 000 kr (200 000 kr for næringsdrivende stiftelser)
- Registrering i Stiftelsesregisteret i Brønnøysund
- Tilsyn fra Stiftelsestilsynet
Registreringsplikt
Aksjeselskaper, ansvarlige selskaper og stiftelser må registreres. Aktuelle registre er:
- Enhetsregisteret - grunnleggende informasjon og organisasjonsnummer
- Foretaksregisteret - for AS, ANS, DA og andre foretak
- Merverdiavgiftsregisteret - når avgiftspliktig omsetning passerer 50 000 kr i løpet av 12 måneder
- Arbeidsgiver- og arbeidstakerregisteret (Aa-registeret) - arbeidsforhold meldes via a-meldingen
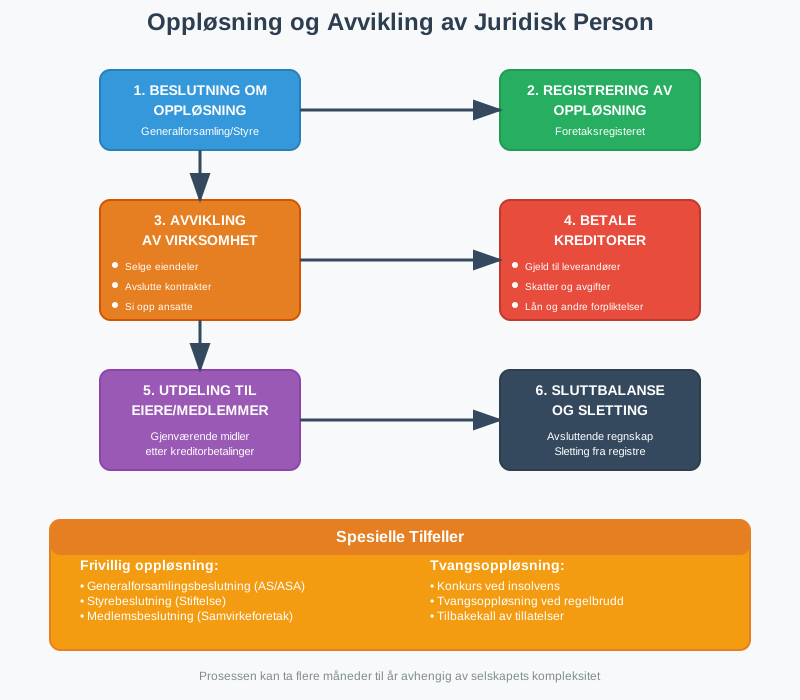
Oppløsning og Avvikling
Frivillig Oppløsning
Juridiske personer kan oppløses:
- Generalforsamlingsbeslutning (aksjeselskap)
- Vedtak fra Stiftelsestilsynet etter forslag fra styret (stiftelse)
- Medlemsbeslutning (samvirkeforetak)
Tvangsoppløsning
Offentlige myndigheter kan tvinge oppløsning:
- Konkurs ved insolvens
- Tvangsoppløsning ved regelbrudd
- Tilbakekall av tillatelser
Avviklingsprosess
Ved oppløsning må juridisk person:
- Avvikle virksomheten og selge eiendeler
- Betale kreditorer før utdeling til eiere
- Slette registreringer i offentlige registre
- Avslutte regnskapsføring med sluttbalanse
Internasjonale Aspekter
Utenlandske juridiske Personer
Utenlandske selskaper som driver virksomhet i Norge:
- Registreringsplikt i norske registre
- NUF-registrering når selskapet har en filial eller virksomhet i Norge
- Norsk regnskapsplikt for virksomheten her når vilkårene er oppfylt
- Skatteplikt til Norge for inntekt fra virksomhet her
- NUF-et er ikke eget rettssubjekt, men en del av det utenlandske selskapet
Europeiske selskapsformer
Europeisk Aksjeselskap (SE)
- Europeisk juridisk person som kan operere i hele EU/EØS
- Registrert i ett EU/EØS-land, men kan drive virksomhet overalt
- Samme rettigheter som nasjonale selskaper
Europeisk Samvirkeforetak (SCE)
- Samvirkeforetak med europeisk status
- Grenseoverskridende medlemskap og virksomhet
- Særlige regler for demokratisk styring
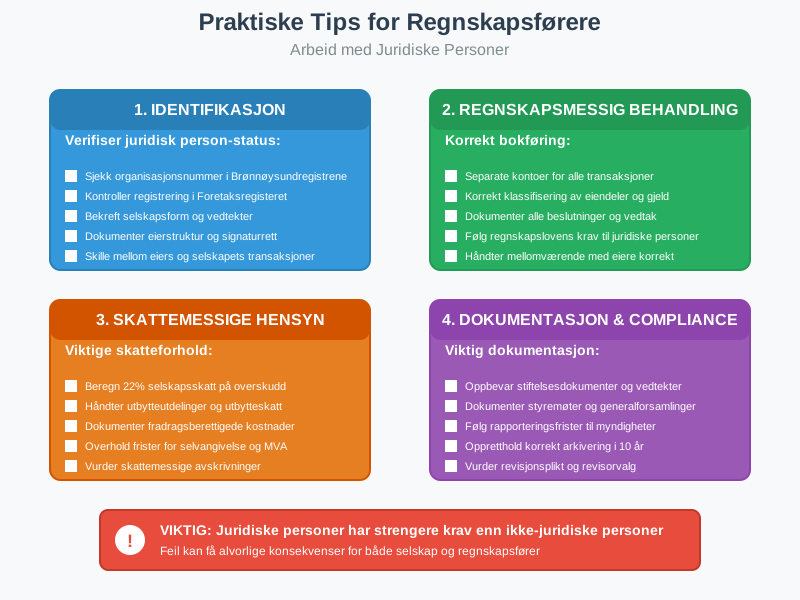
Praktiske Råd for Regnskapsførere
Identifikasjon av Juridisk Person
Ved regnskapsføring, sørg for å:
- Verifisere om enheten er juridisk person
- Kontrollere virksomhetsnummer og registreringer
- Skille mellom eiers og selskapets transaksjoner
- Dokumentere alle mellomværende med eiere
Regnskapsmessig behandling
For juridiske personer:
- Separate kontoer for alle transaksjoner
- Korrekt klassifisering av eiendeler og gjeld
- Dokumentasjon av alle beslutninger og vedtak
- Overholdelse av regnskapslovens krav
Skattemessige Hensyn
Husk å:
- Beregne selskapsskatt korrekt
- Håndtere utbytteutdelinger riktig
- Dokumentere fradragsberettigede kostnader
- Overholde frister for innlevering
Fremtidige Utviklinger
Digitalisering
Digitale løsninger påvirker juridiske personer:
- Elektronisk signering av stiftelsesdokumenter
- Digital registrering i offentlige registre
- Automatisert rapportering til myndigheter
- E-faktura mellom næringsdrivende: plikten til å sende e-faktura gjelder fra 1. januar 2027
Regulatoriske Endringer
Nye reguleringer kan påvirke:
- Bærekraftsrapportering for større selskaper
- Transparensregler for eierskap
- Internasjonale skatteregler (BEPS, pillar 1 og 2)
- EU-direktiver som implementeres i norsk rett
Konklusjon
Juridiske personer er fundamentale byggeklosser i moderne næringsliv og regnskap. Forståelsen av deres juridiske status, rettigheter og plikter er avgjørende for:
- Korrekt regnskapsføring og rapportering
- Skattemessig compliance og optimalisering
- Juridisk risikostyring og ansvarsbegrensning
- Strategisk planlegging og selskapsstruktur
Som regnskapsfører eller bedriftseier er det viktig å forstå forskjellene mellom juridiske og ikke-juridiske personer, samt de praktiske konsekvensene dette har for daglig drift og regnskapsføring.
For mer informasjon om spesifikke selskapsformer, se våre artikler om aksjeselskap, foretak og enkeltpersonforetak.