Hva er NUF (Norskregistrert Utenlandsk foretak)?
Finn ut hva NUF er, hvem det passer for, hvordan registrering fungerer, og hvilke skattemessige og juridiske forhold du må kjenne til.
For en oversikt over ulike selskapsformer i Norge, se Selskapsform.
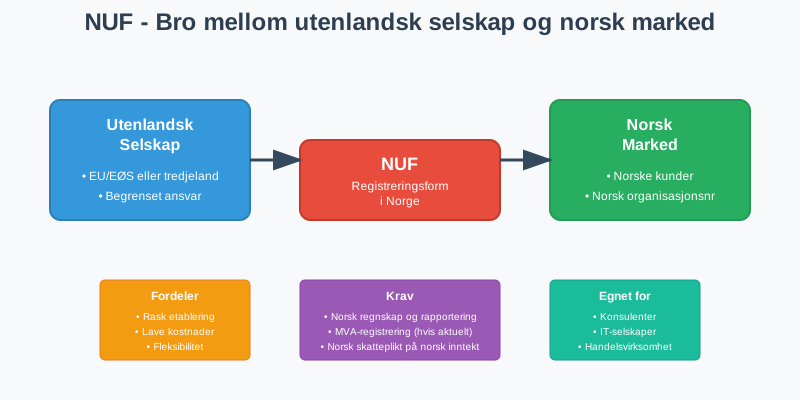
NUF (Norskregistrert Utenlandsk Foretak) er en spesiell registreringsform som gjør det mulig for utenlandske selskaper å drive virksomhet i Norge uten å etablere et eget norsk aksjeselskap eller annen foretaksform. Dette er en praktisk løsning for internasjonale virksomheter som ønsker å etablere seg på det norske markedet.
Definisjon av NUF
Norskregistrert Utenlandsk Foretak (NUF) er en registreringsordning som lar utenlandske selskaper:
- Drive virksomhet i Norge under sitt opprinnelige navn
- Beholde sin utenlandske selskapsform og juridiske struktur
- Få norsk organisasjonsnummer for norsk virksomhet
- Oppfylle norske rapporterings- og regnskapskrav
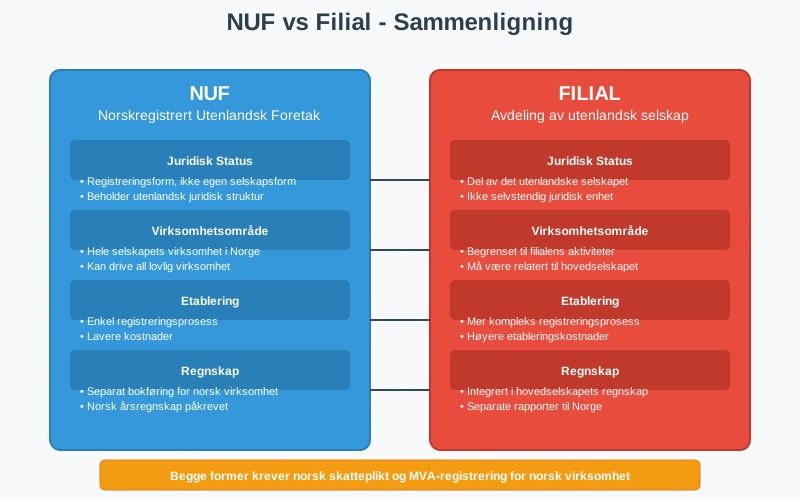
NUF er ikke en egen selskapsform, men en måte å registrere utenlandsk virksomhet på i Norge. Det utenlandske selskapet beholder sin opprinnelige juridiske status og styring.
NUF og filial
I dagligtale brukes NUF og filial om det samme. En filial er den delen av det utenlandske foretaket som driver virksomhet i Norge, og NUF er måten filialen registreres på i Enhetsregisteret og Foretaksregisteret. NUF-et er ikke et eget rettssubjekt. Det er det utenlandske foretaket som eier eiendelene og hefter for forpliktelsene.
Hvem Kan Registrere NUF?
Kvalifiserte selskaper
Et NUF kan registreres av et foretak som er lovlig etablert i utlandet og som skal drive virksomhet i Norge. Det stilles ikke krav om at foretaket har begrenset ansvar eller kommer fra et land med skatteavtale. Også utenlandske enkeltpersonforetak kan registrere NUF.
EU/EØS-foretak
Foretak fra EU/EØS-området har fri etableringsrett og kan opprette filial i Norge på samme vilkår som norske foretak.
Foretak utenfor EU/EØS
Foretak utenfor EØS kan også registrere NUF. Enkelte bransjer, for eksempel finans, krever egne tillatelser uavhengig av hvor foretaket kommer fra.
Virksomhetstyper
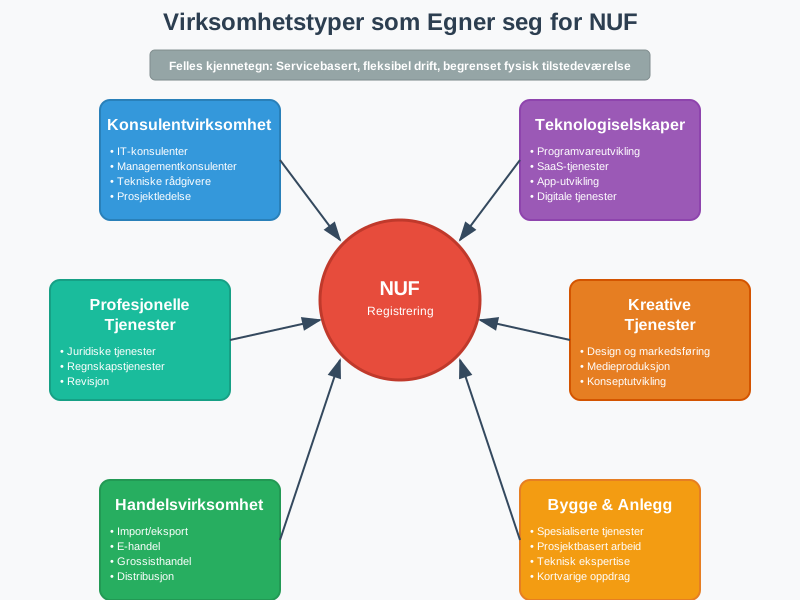
NUF egner seg særlig godt for:
- Konsulentvirksomhet og profesjonelle tjenester
- Teknologiselskaper med norske kunder
- Handelsvirksomhet med import/eksport
- Bygge- og anleggsvirksomhet på norske prosjekter
Registreringsprosess
Dokumentasjon som Kreves
For å registrere NUF må følgende dokumenter fremlegges:
Grunnleggende dokumenter
- Registreringsbevis (firmaattest) fra registeret i hjemlandet
- Vedtekter eller tilsvarende stiftelsesdokument, når foretaket har det
- Oversettelse til norsk av dokumenter som ikke er på norsk, dansk, svensk eller engelsk
Opplysninger i registermeldingen
- Forretningsadresse i Norge og i hjemlandet
- Virksomhetens art i Norge
- Daglig leder eller kontaktperson for virksomheten i Norge
- Signatur fra noen som har fullmakt til å representere foretaket
Brønnøysundregistrene kan be om mer dokumentasjon. Sjekk Brønnøysundregistrenes NUF-veiledning før du sender inn.
Registreringsprosedyre
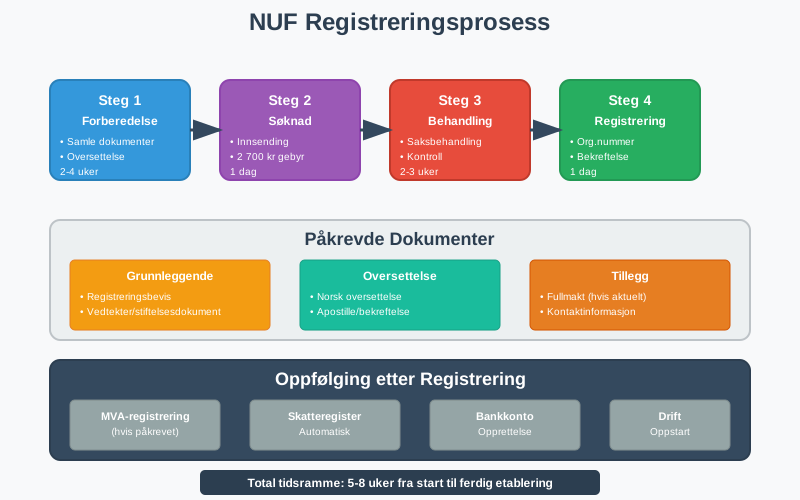
| Steg | Beskrivelse | Kostnad i 2026 |
|---|---|---|
| 1. Forberedelse | Samle inn og eventuelt oversette dokumenter | Varierer |
| 2. Samordnet registermelding | Innsending til Enhetsregisteret og Foretaksregisteret | 3 883 kr elektronisk, 4 398 kr på papir |
| 3. Behandling | Brønnøysundregistrene kontrollerer meldingen | - |
| 4. Registrering | Tildeling av organisasjonsnummer | - |
| 5. Oppfølging | Merverdiavgiftsregisteret og Aa-registeret ved behov | Gratis |
Saksbehandlingstiden varierer. Sjekk oppdatert behandlingstid hos Brønnøysundregistrene.
Digitale Løsninger
Registreringsprosessen kan gjennomføres digitalt gjennom:
- Samordnet registermelding i Altinn, som krever norsk fødselsnummer eller d-nummer og elektronisk ID
- Papirblankett for dem som ikke kan logge inn
- Rådgivere eller regnskapsførere med fullmakt
Skattemessige Forhold
Skatteplikt i Norge
Registreringen i seg selv gjør ikke foretaket skattepliktig. Et utenlandsk foretak er begrenset skattepliktig til Norge for inntekt fra virksomhet som drives her, typisk når virksomheten utgjør et fast driftssted etter skatteavtalen. Inntekt fra fast eiendom i Norge er også skattepliktig her.
Inntekt fra virksomheten i hjemlandet skattlegges ikke i Norge. Om skatteplikten er oppfylt, må vurderes konkret, særlig for konsulentoppdrag og bygge- og anleggsprosjekter av kortere varighet.
Skattesatser og beregning
Et NUF er en norskregistrert del av et utenlandsk foretak. Skatten avhenger av foretakets juridiske form, skattemessige tilknytning og den aktuelle inntekten. For et ordinært selskap som skattlegges som eget skattesubjekt i Norge, er satsen på alminnelig inntekt normalt 22 prosent.
Petroleum, kraft og finansvirksomhet har særregler. Det finnes ingen felles sats på 37 prosent for all kraftproduksjon. Se grunnrenteskatt for skillet mellom næringene.
Skatteavtalen kan påvirke hvilket land som kan skattlegge inntekten og hvordan dobbeltbeskatning unngås.
Regnskapsmessige krav
Bokføringsplikt
NUF-registrerte selskaper har bokføringsplikt for norsk virksomhet:
Omfattende bokføring
- Alle transaksjoner knyttet til norsk virksomhet
- Separate konti for norsk og utenlandsk aktivitet
- Dokumentasjon av alle forretningshendelser
- Oppbevaring av bilag og dokumenter
Regnskapsplikt og rapportering
Et NUF som driver næringsvirksomhet i Norge og er skattepliktig hit etter norsk intern rett, har regnskapsplikt etter regnskapsloven. Da gjelder dette:
- Årsregnskap for den norske virksomheten etter norske regler
- Årsregnskapet til hovedforetaket, når det er regnskapspliktig i hjemlandet, sendes også til Regnskapsregisteret
- Innsending til Regnskapsregisteret senest en måned etter fastsettelse, og normalt senest 31. juli året etter
- Skattemelding for næringsdrivende til Skatteetaten innen 31. mai
- Innsending skjer elektronisk via Altinn
Se også årsoppgjør for NUF for en praktisk gjennomgang.
Revisjonsplikt
Regnskapspliktige NUF må vurdere revisjon etter reglene for utenlandske foretak. Relevante terskler er 7 millioner kroner i driftsinntekter, 27 millioner kroner i balansesum og 10 årsverk. Grensene på 70 millioner, 35 millioner og 50 ansatte er ikke revisjonsgrensene for NUF.
Se Brønnøysundregistrenes NUF-veiledning for presise grensevilkår og hvilket regnskapsår plikten gjelder. Skill norsk filialregnskap fra regnskapet til det utenlandske hovedforetaket.
MVA-forhold
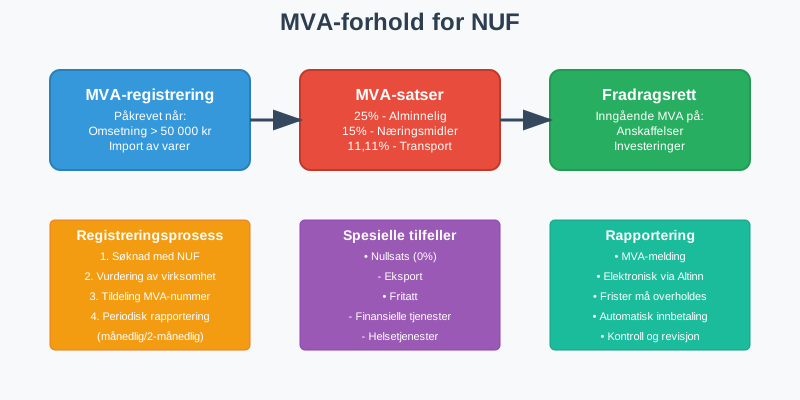
MVA-registrering
NUF må registreres i Merverdiavgiftsregisteret når avgiftspliktig omsetning i Norge passerer 50 000 kr i løpet av en periode på 12 måneder. Import av varer utløser ikke registreringsplikt alene. Utenlandske foretak uten forretningssted eller hjemsted i Norge registreres gjennom en norsk representant, mens et NUF med virksomhet her kan registreres direkte.
Registreringsprosess
- Søknad sendes gjerne i samme samordnede registermelding som NUF-registreringen
- Dokumentasjon av at omsetningsgrensen er eller vil bli nådd
- Registrering med organisasjonsnummer + «MVA»
- Mva-melding hver annen måned
MVA-satser og beregning
NUF følger norske MVA-satser:
| Vare/Tjeneste | MVA-sats | Eksempler |
|---|---|---|
| Alminnelig sats | 25 % | De fleste varer og tjenester |
| Redusert sats | 15 % | Næringsmidler, vann og avløp |
| Lav sats | 12 % | Persontransport, overnatting, kino |
| Råfisk | 11,11 % | Viltlevende marine ressurser |
| Nullsats | 0 % | Eksport, enkelte tjenester til utlandet |
| Unntatt | - | Finansielle tjenester, helsetjenester |
Fradragsrett
NUF har fradragsrett for inngående MVA på:
- Anskaffelser til norsk virksomhet
- Tjenester kjøpt i Norge
- Import av varer til virksomheten
- Investeringer i norsk virksomhet
Fordeler og ulemper
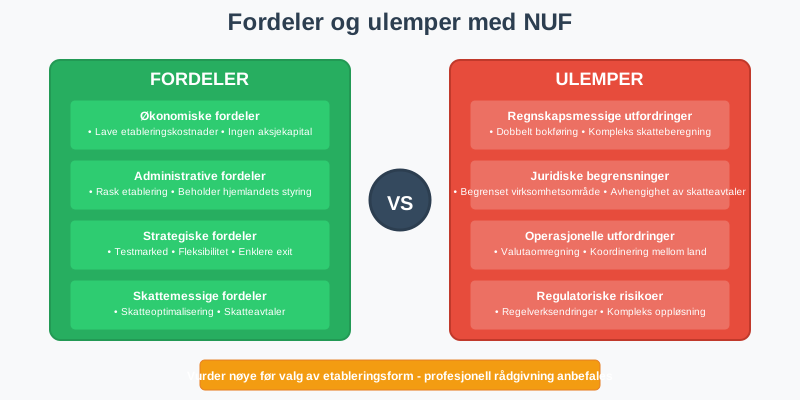
Fordeler med NUF
Økonomiske fordeler
- Lavere etableringskostnader enn norsk selskap
- Ingen aksjekapital kreves i Norge
- Fleksibel kapitalstruktur beholdes
- Skatteavtaler avgjør hvilket land som kan skattlegge
Administrative fordeler
- Raskere etablering enn stiftelse av norsk selskap
- Beholder hjemlandets styring og struktur
- Enklere konsernrapportering
- Kjent juridisk ramme fra hjemlandet
Strategiske fordeler
- Testmarked for norsk ekspansjon
- Fleksibilitet til å endre strategi
- Internasjonalt omdømme bevares
- Enklere exit hvis nødvendig
Ulemper og Utfordringer
Regnskapsmessige Utfordringer
- Dobbelt bokføring (Norge og hjemland)
- Kompleks skatteberegning med skatteavtaler
- Valutaomregning og kursrisiko
- Koordinering mellom ulike regnskapsstandarder
Juridiske Begrensninger
- Hovedforetaket hefter for all gjeld i den norske virksomheten
- Tillit hos kunder og banker kan være lavere enn for et norsk AS
- Potensielle endringer i regelverket
- Kompleks oppløsning ved avvikling
Sammenligning med Alternativer
| NUF (filial) | Norsk AS (datterselskap) | |
|---|---|---|
| Eget rettssubjekt | Nei | Ja |
| Kapitalkrav | Ingen | Minst 30 000 kr i aksjekapital |
| Registreringsgebyr 2026 | 3 883 kr | 6 825 kr |
| Ansvar for gjeld | Hovedforetaket | Selskapet |
| Regnskap | Norsk filialregnskap + hovedforetakets regnskap | Eget norsk årsregnskap |
| Skatt | Overskudd fra fast driftssted skattlegges i Norge | 22 % selskapsskatt på alt overskudd |
Praktiske eksempler
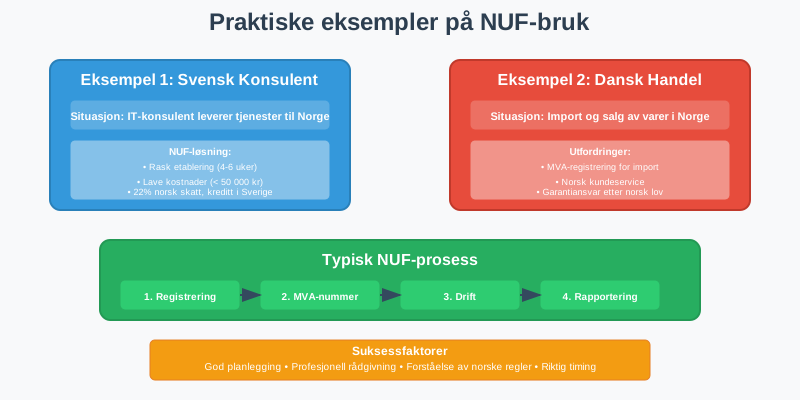
Eksempel 1: Svensk Konsulentselskap
Situasjon: Et svensk konsulentselskap ønsker å levere IT-tjenester til norske kunder.
Løsning med NUF
- Registrering: NUF for det svenske selskapet
- Virksomhet: Konsulenter som arbeider fra kontor i Oslo på lengre oppdrag
- Regnskap: Separat bokføring for den norske virksomheten
- Skatt: Utgjør virksomheten et fast driftssted, skattlegges overskuddet her med 22 %, og Sverige gir fradrag etter skatteavtalen
Resultat
- Rask etablering uten aksjekapital
- Registreringsgebyr på 3 883 kr (2026)
- Norsk organisasjonsnummer for fakturering, mva og a-melding
- Skatteplikten må vurderes konkret. Leveres tjenestene bare fra Sverige, oppstår normalt ikke fast driftssted i Norge
Eksempel 2: Dansk Handelsselskap
Situasjon: Et dansk selskap ønsker å importere og selge varer i Norge.
Utfordringer
- MVA-registrering påkrevet for import
- Lagerhåndtering og distribusjon i Norge
- Kundeservice på norsk
- Garantiansvar etter norsk lov
NUF-løsning
- Innførselsmerverdiavgift rapporteres i mva-meldingen til NUF-et
- Kundeservice fra den norske virksomheten
- Separate konti for norsk handel
- Koordinert rapportering til begge land
Avvikling og Endringer
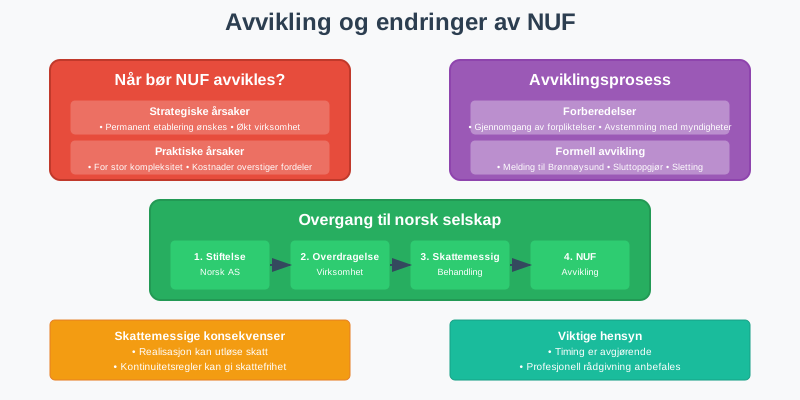
Når Bør NUF Avvikles?
Strategiske Årsaker
- Permanent etablering ønskes i Norge
- Økt virksomhet gjør norsk AS mer hensiktsmessig
- Endret forretningsmodell krever annen struktur
- Skattemessige forhold endres
Praktiske Årsaker
- Kompleksitet blir for stor
- Kostnader overstiger fordelene
- Regulatoriske endringer påvirker virksomheten
- Markedsforhold endres
Avviklingsprosess
Forberedelser
- Gjennomgang av alle forpliktelser og eiendeler
- Avstemming med skattemyndigheter
- Avslutning av kundeforhold og kontrakter
- Dokumentasjon av alle transaksjoner
Formell Avvikling
- Melding til Brønnøysundregistrene
- Sluttoppgjør for skatt og MVA
- Avslutning av bankkonti og avtaler
- Sletting fra registre
Overgang til norsk selskap
Mange NUF-selskaper velger senere å etablere norsk datterselskap:
Prosess
- Stiftelse av norsk AS
- Overdragelse av norsk virksomhet
- Skattemessig behandling av overdragelsen
- Avvikling av NUF-registrering
Skattemessige konsekvenser
- Realisasjon av eiendeler kan utløse skatt
- Overføring av eiendeler fra filialen til et norsk AS må vurderes konkret, og kan i noen tilfeller skje uten beskatning
- Timing påvirker skatt og mva
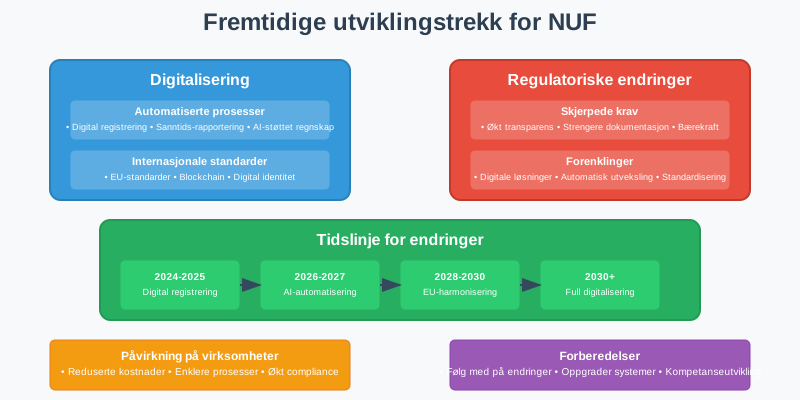
Fremtidige Utviklingstrekk
Digitalisering
Automatiserte prosesser
- Digital registrering og rapportering
- Sanntids-rapportering til skattemyndigheter
- Automatisk MVA-beregning og innbetaling
- AI-støttet regnskapsføring og compliance
Internasjonale Standarder
- Felles EU-standarder for grenseoverskridende virksomhet
- E-faktura: fra 1. januar 2027 skal bokføringspliktige sende e-faktura til andre bokføringspliktige
- Harmoniserte rapporteringskrav
- Digital identitet for internasjonale selskaper
Regulatoriske Endringer
Skjerpede krav
- Økt transparens om eierskap og kontroll
- Strengere dokumentasjon av virksomhet
- Utvidet rapporteringsplikt for store selskaper
- Bærekraftsrapportering også for NUF
Forenklinger
- Digitale løsninger reduserer administrativ byrde
- Automatisk utveksling av informasjon mellom land
- Forenklet registrering for EU/EØS-selskaper
- Standardiserte prosesser på tvers av land
Rådgivning og Støtte
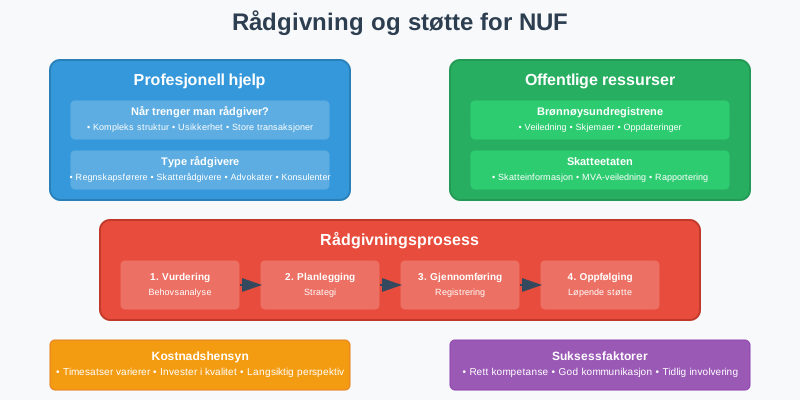
Profesjonell Hjelp
Når Trenger Man Rådgiver?
- Kompleks selskapsstruktur i hjemlandet
- Usikkerhet om skattemessige forhold
- Store transaksjoner eller investeringer
- Spesielle bransjer med særregler
Type Rådgivere
- Regnskapsførere med internasjonal erfaring. Aiak fører regnskap, lønn og årsoppgjør for NUF i det regnskapssystemet dere bruker
- Skatterådgivere med kunnskap om skatteavtaler
- Advokater med selskapsrettslig kompetanse
- Konsulenter med bransjespesifikk kunnskap
Offentlige Ressurser
Brønnøysundregistrene
- Veiledning om registreringsprosess
- Skjemaer og dokumentasjon
- Kontaktinformasjon for spørsmål
- Oppdateringer om regelverksendringer
Skatteetaten
- Informasjon om skatteplikt og -beregning
- Veiledning om MVA-forhold
- Skjemaer for rapportering
- Kontakt for spesifikke spørsmål
Innovasjon Norge
- Støtteordninger for internasjonale selskaper
- Nettverksbygging og markedsinformasjon
- Rådgivning om etablering i Norge
- Kontakter til relevante aktører
Konklusjon
NUF (Norskregistrert Utenlandsk Foretak) er en fleksibel og kostnadseffektiv løsning for utenlandske selskaper som ønsker å etablere seg i Norge. Ordningen gir mulighet til å:
Hovedfordeler
- Rask etablering uten å starte norsk selskap
- Beholde utenlandsk selskapsstruktur og styring
- Ingen krav til aksjekapital i Norge
- Fleksibilitet til å teste det norske markedet
Viktige Hensyn
- Regnskapsmessige krav må oppfylles for norsk virksomhet
- Skattemessige forhold kan være komplekse
- MVA-registrering er ofte påkrevet
- Profesjonell rådgivning anbefales for komplekse situasjoner
Egnet for
NUF passer særlig godt for serviceselskaper, konsulentvirksomhet, teknologiselskaper og handelsvirksomhet som ønsker å etablere seg gradvis i Norge.
For selskaper som vurderer permanent etablering eller har omfattende norsk virksomhet, kan det være mer hensiktsmessig å etablere et norsk aksjeselskap eller annen foretaksform.
God planlegging og profesjonell rådgivning er avgjørende for å sikre at NUF-registrering er den optimale løsningen for den konkrete situasjonen. Det er viktig å vurdere både kortsiktige og langsiktige mål for virksomheten i Norge.
Uansett valg av etableringsform er det essensielt å følge norske krav til regnskap, bokføring og rapportering for å sikre lovlig og vellykket drift i Norge.