Hva er Stiftelse?
Stiftelse er en selveiende juridisk person uten eiere, opprettet for et formål, med særlige regler for kapital, regnskap, revisjon, skatt og styring.
En stiftelse er en selveiende juridisk person uten eiere. Den opprettes ved at en eller flere stiftere gir en formuesverdi til et bestemt formål, for eksempel forskning, kultur, utdanning eller veldedighet. Etter at stiftelsen er opprettet, har verken stifteren eller andre eiendomsrett til midlene. Stiftelsen styres av et styre og står under tilsyn av Stiftelsestilsynet.
Stiftelser reguleres av stiftelsesloven (lov 15. juni 2001 nr. 59). I tillegg gjelder regnskapsloven, bokføringsloven og skattereglene.
Kjennetegn ved en stiftelse
- Selveiende: Ingen eiere, aksjonærer eller medlemmer som kan ta ut verdier
- Formålsbundet: Midlene kan bare brukes i tråd med formålet i vedtektene
- Uavhengig av stifteren: Stifteren kan ikke styre stiftelsen eller ta tilbake kapitalen
- Egen juridisk person: Kan eie, inngå avtaler og saksøkes i eget navn
- Varig: Opprettes normalt uten tidsbegrensning, og endringer i formål eller oppløsning krever vedtak fra Stiftelsestilsynet
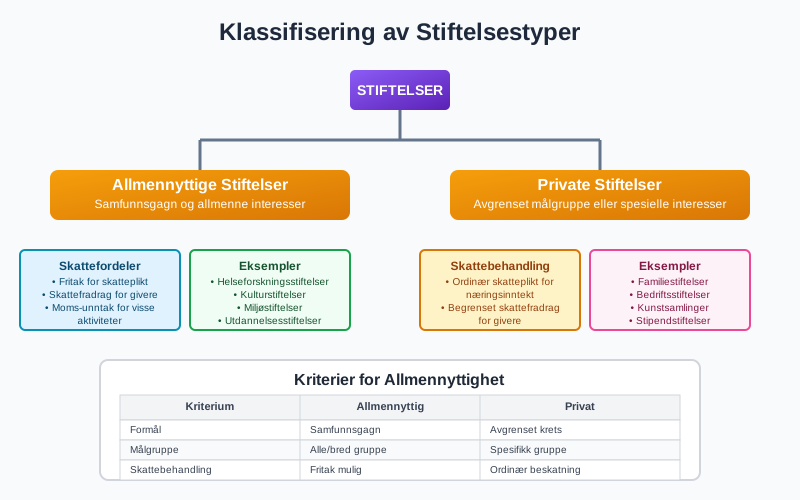
Alminnelige og næringsdrivende stiftelser
| Alminnelig stiftelse | Næringsdrivende stiftelse | |
|---|---|---|
| Hva kjennetegner den | Deler ut midler eller driver formålsrettet virksomhet | Driver næringsvirksomhet, eller har bestemmende innflytelse over et selskap som gjør det |
| Minste grunnkapital | 100 000 kr | 200 000 kr |
| Registre | Enhetsregisteret og Stiftelsesregisteret | I tillegg Foretaksregisteret |
| Registreringsgebyr 2026 | 2 181 kr elektronisk | 3 883 kr elektronisk |
Grunnkapitalen er bundet. Den kan ikke deles ut, og den skal bevares. Se også stiftelsesgebyr for alle gebyrene i Brønnøysund.
Slik oppretter du en stiftelse
- Skriv stiftelsesdokumentet (opprettelsesdokumentet). Det skal blant annet angi formålet, grunnkapitalen og hvordan styret oppnevnes.
- Lag vedtekter. Vedtektene skal inneholde navn, formål, grunnkapital, styrets sammensetning og hvordan styremedlemmer velges, og eventuelt regler om utdeling.
- Betal inn grunnkapitalen. Revisor skal bekrefte at kapitalen er stilt til rådighet, og det skal lages en åpningsbalanse bekreftet av revisor.
- Velg styre og statsautorisert revisor.
- Meld stiftelsen til Brønnøysundregistrene med samordnet registermelding i Altinn, innen tre måneder etter opprettelsen.
Stiftelsen får organisasjonsnummer når den er registrert.
Styre og ledelse
Styret forvalter stiftelsen og skal sørge for at formålet ivaretas og at regnskap og formuesforvaltning er under forsvarlig kontroll. Stiftelser med en grunnkapital på 3 millioner kroner eller mer skal ha minst tre styremedlemmer. Stifteren kan ikke være eneste styremedlem, og heller ikke styreleder hvis styret bare har to medlemmer. Stifteren og nærstående kan heller ikke utgjøre hele styret (stiftelsesloven § 27). Stiftelsen kan ikke gi utdelinger til stifteren eller nærstående (§ 19), og kan ikke gi lån til stifteren, styremedlemmer eller daglig leder (§ 20). Styremedlemmer kan få rimelig godtgjørelse for arbeidet.
Regnskap og revisjon
Alle stiftelser er regnskapspliktige etter regnskapsloven § 1-2 og bokføringspliktige etter bokføringsloven, uavhengig av størrelse.
- Årsregnskap og årsberetning fastsettes av styret innen seks måneder etter regnskapsårets slutt
- Innsending til Regnskapsregisteret senest 31. juli
- Små stiftelser (små foretak etter regnskapsloven) slipper å utarbeide årsberetning, men må gi visse opplysninger i noter
- Revisjon: Alle stiftelser skal ha statsautorisert revisor. Stiftelser har ikke adgang til å velge bort revisjon, slik små aksjeselskaper kan
Stiftelsestilsynet har en egen veiledning om regnskap og revisjon for stiftelser.
Egenkapital i balansen
| Egenkapitalpost | Innhold | Kan brukes? |
|---|---|---|
| Grunnkapital | Bundet kapital fra opprettelsen og eventuelle forhøyelser | Nei |
| Annen bundet egenkapital | Midler som etter vedtektene eller giver skal bevares | Bare etter vilkårene |
| Annen egenkapital | Opptjente midler | Innenfor formålet |
Bokføringseksempel
En stiftelse opprettes med 100 000 kr i grunnkapital, mottar en ubetinget gave på 50 000 kr og deler ut et stipend på 30 000 kr etter styrevedtak.
| Transaksjon | Debet | Kredit | Beløp |
|---|---|---|---|
| Innbetalt grunnkapital | 1920 Bank | 2000 Grunnkapital | 100 000 |
| Mottatt gave | 1920 Bank | 3900 Annen driftsrelatert inntekt (gaveinntekt) | 50 000 |
| Utdeling av stipend | 7790 Utdelinger (egen konto) | 1920 Bank | 30 000 |
Gaver med vilkår om tilbakebetaling hvis midlene ikke brukes som avtalt, kan måtte føres som gjeld inntil vilkårene er oppfylt.
Skatt og merverdiavgift
- Allmennyttige stiftelser er som hovedregel skattefrie etter skatteloven § 2-32 når de ikke har erverv til formål. Driver stiftelsen økonomisk virksomhet (erverv), kan inntekten fra denne virksomheten bli skattepliktig
- Andre stiftelser, for eksempel næringsdrivende stiftelser uten allmennyttig formål, er skattepliktige med 22 % skatt på alminnelig inntekt
- Formuesskatt: Stiftelser kan være formuesskattepliktige. Allmennyttige stiftelser uten erverv til formål er fritatt
- Mva: En stiftelse må registreres i Merverdiavgiftsregisteret når avgiftspliktig omsetning passerer 50 000 kr i løpet av 12 måneder. For veldedige og allmennyttige institusjoner er grensen 140 000 kr
Skattefradrag for givere
Givere kan få skattefradrag for gaver når stiftelsen er godkjent av Skatteetaten som gavemottaker etter skatteloven § 6-50. Gaven må være på minst 500 kr i løpet av året, og fradraget er begrenset til 25 000 kr per giver i 2025 og 2026. Det er stiftelsen som rapporterer gavene til Skatteetaten innen 31. januar, slik at fradraget kommer ferdig utfylt i giverens skattemelding.
Vanlige feil
- Grunnkapitalen brukes til drift eller utdelinger
- Utdelinger til formål som ikke dekkes av vedtektene
- Stifteren eller nærstående får fordeler fra stiftelsen
- Årsregnskapet sendes for sent, som gir forsinkelsesgebyr (opptil 69 940 kr i 2026)
- Manglende melding til Stiftelsestilsynet ved endringer som krever samtykke
Stiftelse, forening eller AS?
| Stiftelse | Forening | Aksjeselskap | |
|---|---|---|---|
| Eiere | Ingen | Medlemmene styrer | Aksjonærene |
| Kapitalkrav | 100 000 kr (200 000 kr næringsdrivende) | Ingen | 30 000 kr |
| Revisjon | Alltid statsautorisert revisor | Etter størrelse | Kan velges bort av små AS |
| Tilsyn | Stiftelsestilsynet | Ingen | Ingen særskilt |
| Kan dele ut overskudd til eiere | Nei | Nei | Ja, som utbytte |
Vil du drive virksomhet som skal gi avkastning til eierne, er aksjeselskap som regel riktig valg. Se også organisasjonsformer og bokføringsplikt for frivillige organisasjoner.
Regnskapshjelp for stiftelser
Stiftelser har strengere krav enn mange små selskaper: full regnskapsplikt, statsautorisert revisor og tilsyn. Aiak fører regnskapet, lager årsregnskapet klart for revisor og holder oversikt over fristene, i det regnskapssystemet stiftelsen bruker.