Stiftelsesgebyr
Hva stiftelsesgebyret koster i 2026, og den enkleste måten å bokføre det på.
Stiftelsesgebyr er gebyret som påløper ved registrering av en ny enhet i Brønnøysundregistrene, enten det gjelder en stiftelse eller et aksjeselskap (AS). Gebyret dekker behandling av stiftelsesdokumenter og registrering i relevante registre.
Hva er Stiftelsesgebyr?
Stiftelsesgebyret fastsettes av staten og endres jevnlig. Det skilles mellom digital og manuell (papirbasert) registrering, hvor digital registrering normalt er rimeligere.
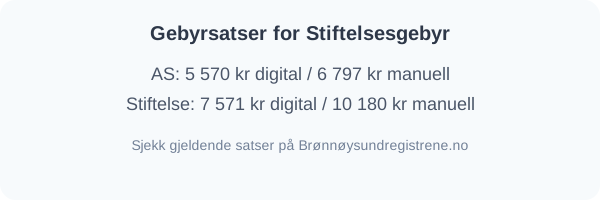
Gebyrsatser
| Registreringstype (2026) | Elektronisk (kr) | Papir (kr) |
|---|---|---|
| Aksjeselskap (AS/ASA) | 6 825 | 7 912 |
| ENK, ANS, DA, NUF og næringsdrivende stiftelse (Foretaksregisteret) | 3 883 | 4 398 |
| Stiftelse og ENK kun i Enhetsregisteret | 2 181 | 2 746 |
| Senere endringer som skal kunngjøres (f.eks. navn, kapitalendring) | 1 276 | 2 509 |
Gebyrene gjelder fra 1. januar 2026 og følger gebyrforskriften. Se Brønnøysundregistrenes gebyroversikt. I 2025 var gebyret for AS 6 500 kr elektronisk.
Foreninger og lag registreres gratis i Enhetsregisteret. Stiftelsesgebyret kommer i tillegg til eventuelle kostnader til bank, revisor (ved tingsinnskudd) eller rådgiver.
Regnskapsføring av stiftelsesgebyr
Stiftelsesgebyr er en engangskostnad ved etablering. I praksis finnes det to måter å føre dette på for et aksjeselskap (AS):
Alternativ A (anbefalt i praksis for små AS): Kostnadsfør enkelt
- Debet 7790 Annen kostnad (eller en egen konto for etableringskostnader)
- Kredit 1920 Bank (eller 2400 Leverandørgjeld hvis faktura)
Dette er det enkleste og ryddigste. Kostnaden vises i resultatregnskapet, balansen blir uten «støy», og skattefradraget følger automatisk via resultatet. For små holdingselskaper uten revisjonsplikt er den praktiske risikoen ved å gjøre dette svært lav, så lenge du ikke tar fradrag to ganger.
Tips ved opprydding: Har du allerede ført mot egenkapital (f.eks. 2036/2030), kan du reklassifisere slik at det blir kostnad i inneværende år:
- Debet 7790 Annen kostnad
- Kredit 2036/2030 Annen innskutt egenkapital (stiftelsesutgifter)
Alternativ B (tradisjonell etter NRS 8): Før mot innskutt egenkapital
Noen følger fortsatt den tradisjonelle tolkningen fra NRS 8 (små foretak) om at transaksjonskostnader ved kapitalinnhenting skal føres mot innskutt egenkapital i stedet for over resultatet:
- Debet 2036 Stiftelsesgebyr (under 2030 Annen innskutt egenkapital)
- Kredit 1920 Bank
Konsekvensen er at kostnaden ikke vises i resultatregnskapet. Skattefradraget må da kreves i skattemeldingen for aksjeselskap som en permanent forskjell («emisjons- og stiftelseskostnader»), selv om beløpet ikke er ført som kostnad regnskapsmessig.
Hvilket alternativ bør du velge?
For de fleste små foretak er Alternativ A mest praktisk:
- Ryddigere balanse uten små restposter som blir hengende
- Mindre arbeid ved årsoppgjør
- Samme økonomiske realitet og lik effekt på egenkapitalen over tid
Standarden (NRS 8) er skrevet for en virkelighet med større emisjoner og hensyn til analytikere. I små AS er forskjellen mest kosmetisk. Velg den løsningen som gir deg et forståelig regnskap – uten å doble fradraget.
Viktig: Uansett metode – pass på at du ikke krever skattefradrag to ganger (både via resultatet og som permanent forskjell i skattemeldingen).
Slik betaler du Stiftelsesgebyret
- Send samordnet registermelding i Altinn for den nye enheten.
- Velg elektronisk innsending for å oppnå lavere gebyr.
- Betal gebyret etter anvisningen fra Brønnøysundregistrene.
- Motta kvittering og registreringsbekreftelse fra Brønnøysund.
For en detaljert guide på hvordan du starter et AS, se Starte AS. For informasjon om stiftelse av fond eller organisasjoner, se Hva er Stiftelse?.
Vanlige spørsmål (FAQ)
Gjelder dette også for stiftelser (juridisk enhet «stiftelse»)? – Ja, men stiftelser bokfører vanligvis etableringskostnader i resultatregnskapet uansett.
MVA på stiftelsesgebyr? – Gebyret er en avgift til Brønnøysundregistrene og er uten mva.
Hvilken konto bruker jeg hvis jeg vil følge «egenkapital‑metoden»? – Bruk 2036 (under 2030 Annen innskutt egenkapital) mot 1920 Bank.
Kan jeg ompostere i ettertid for å rydde opp? – Ja, se «Tips ved opprydding» over. Dokumentér omposteringen i bilagsjournalen.