Hva er konsern?
Kort og praktisk forklaring av konsern, typer strukturer og hovedregler for konsernregnskap i Norge.
Et konsern er en gruppe av selskaper hvor ett selskap (morselskapet) har bestemmende innflytelse over ett eller flere andre selskaper (datterselskaper). Konsernstrukturer er vanlige i næringslivet og har betydelige konsekvenser for regnskap, skatt og juridiske forhold.
For spesifikke eksempler på tverrsnittsstruktur, se også Konglomerat.
Definisjon av Konsern
Et konsern oppstår når ett selskap har bestemmende innflytelse over ett eller flere andre selskaper. Bestemmende innflytelse foreligger normalt når morselskapet eier mer enn 50% av stemmene i datterselskapet.
Juridisk grunnlag
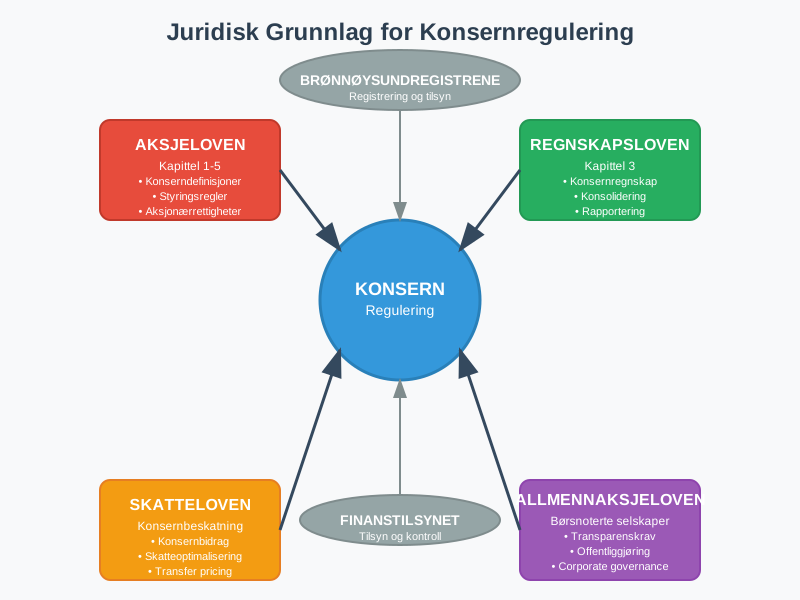
Konsernreglene i Norge er regulert i:
- Aksjeloven § 1-3 (definisjonen av konsern for aksjeselskaper)
- Regnskapsloven kapittel 3 (konsernregnskap)
- Skatteloven (konsernbeskatning)
- Allmennaksjeloven § 1-3 (for allmennaksjeselskaper)
Typer Konsernstrukturer
Konsern i ett nivå
Morselskapet eier alle datterselskapene direkte:
- Morselskap på toppen
- Datterselskaper direkte under
- Enkel og oversiktlig struktur
- Lett å administrere og kontrollere
Konsern i flere nivåer
Datterselskaper eier egne datterselskaper (ofte kalt datterdatterselskaper):
- Morselskap eier datterselskap
- Datterselskapet eier egne datterselskaper
- Mer kompleks struktur
- Alle selskapene i kjeden hører til samme konsern
Blandet Konsernstruktur
Kombinerer direkte eide datterselskaper og flere eierledd:
- Fleksibel tilpasning til forretningsbehov
- Kan optimalisere skatt og risiko
- Krever mer avansert styring

Konsernregnskap
Plikt til Konsernregnskap
Morselskap skal som hovedregel utarbeide konsernregnskap, men små konsern kan normalt bruke unntaket i regnskapsloven § 3-2. Størrelsesgrensene er fra regnskapsåret 2024: 168 millioner kroner i salgsinntekter, 84 millioner kroner i balansesum og 50 årsverk. Konsernet skal overskride høyst én av grensene for å regnes som lite. Toårsregelen og særregler må også vurderes.
Beregningen gjøres på konsernnivå. Ved beregning uten eliminering av interne transaksjoner økes inntekts- og balansetersklene med 20 prosent etter regnskapsloven § 1-5. Se størrelseskategoriene hos Brønnøysundregistrene og regnskapsloven.
Konsolideringsprinsipper
Se også vår detaljerte Konsolidering for en grundig gjennomgang.
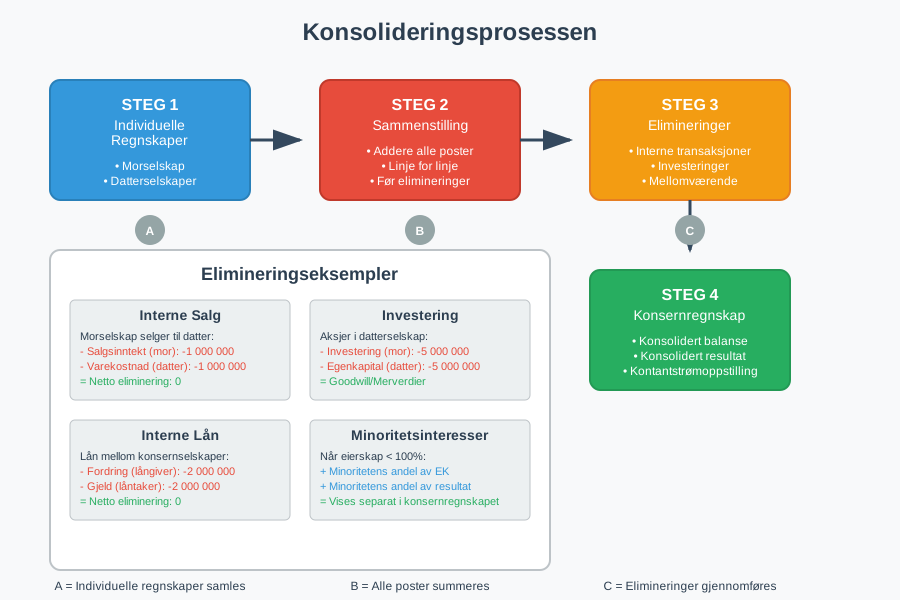
Konsernregnskapet utarbeides ved konsolidering som innebærer:
- Sammenstilling av mor- og datterselskapenes regnskaper
- Eliminering av interne transaksjoner
- Eliminering av interne mellomværende
- Beregning av minoritetsinteresser
Elimineringer i Konsernregnskap
| Type Eliminering | Beskrivelse | Eksempel |
|---|---|---|
| Interne salg | Salg mellom konsernselskaper | Morselskap selger til datterselskap |
| Interne lån | Lån mellom konsernselskaper | Konsernkonto mellom selskaper |
| Interne gevinster | Gevinst på salg internt | Salg av anleggsmidler internt |
| Investeringer | Morselskapets investering i datterselskap | Aksjer i datterselskap |
Skattemessige Forhold
Konsernbidrag
Konsernbidrag er en skattemessig ordning som tillater:
- Overføring av underskudd mellom konsernselskaper
- Utjevning av skattepliktig inntekt
- Optimalisering av konsernets samlede skatt
Vilkår for Konsernbidrag
For å kunne gi konsernbidrag må følgende vilkår være oppfylt:
- Mor må eie mer enn 90 prosent av aksjene og stemmene, direkte eller gjennom kvalifiserende konsernforbindelser
- Giver og mottaker må være norske aksjeselskaper eller allmennaksjeselskaper, eller tilsvarende selskaper innen EØS som er skattepliktige til Norge for virksomhet her
- Bidraget må ligge innenfor det selskapet lovlig kan dele ut etter aksjeloven
- Konserntilknytningen vurderes ved utgangen av inntektsåret, ikke gjennom hele året. Se konsernbidrag.
Konsernbeskatning
Norge har ikke konsernbeskatning som mange andre land. Hvert selskap beskattes individuelt, men konsernbidragsordningen gir visse muligheter for skatteoptimalisering.
Fordeler og ulemper med Konsernstruktur
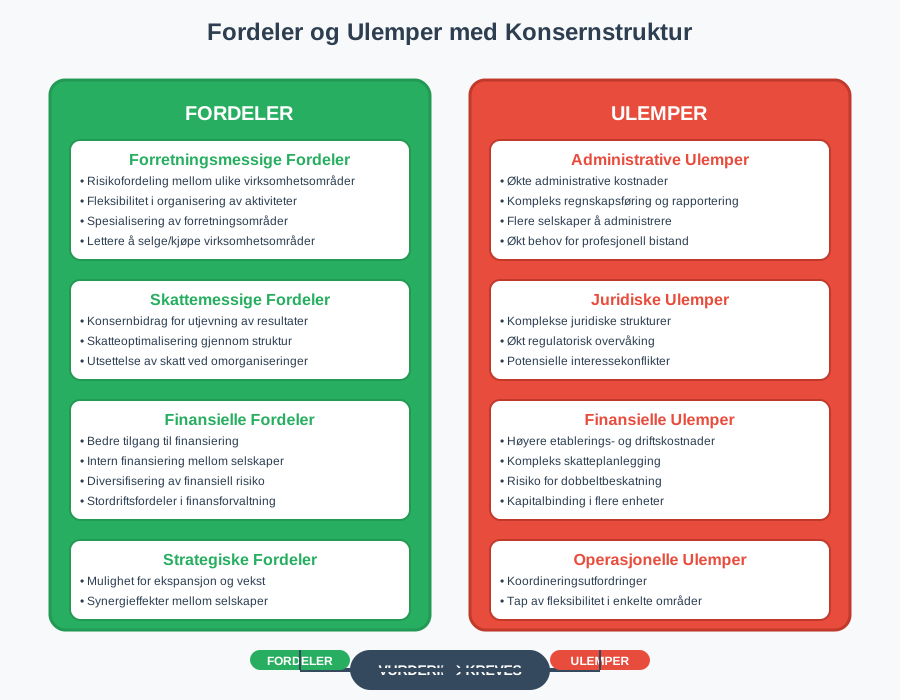
Fordeler
Forretningsmessige fordeler
- Risikofordeling mellom ulike virksomhetsområder
- Fleksibilitet i organisering av aktiviteter
- Spesialisering av ulike forretningsområder
- Lettere å selge eller kjøpe virksomhetsområder
Skattemessige fordeler
- Konsernbidrag for utjevning av resultater
- Skatteoptimalisering gjennom struktur
- Utsettelse av skatt ved omorganiseringer
Finansielle fordeler
- Bedre tilgang til finansiering
- Intern finansiering mellom selskaper
- Diversifisering av finansiell risiko
Ulemper
Administrative ulemper
- Økte administrative kostnader
- Kompleks regnskapsføring og rapportering
- Flere selskaper å administrere
- Økt behov for profesjonell bistand
Juridiske ulemper
- Komplekse juridiske strukturer
- Økt regulatorisk overvåking
- Potensielle interessekonflikter
Konsernledelse og Styring
Corporate Governance
God konsernledelse krever:
- Klare ansvarslinjer mellom mor- og datterselskaper
- Effektive rapporteringsrutiner
- Uavhengige styrer i datterselskaper
- Transparente beslutningsprosesser
Internkontroll i Konsern
Internkontroll i konsern må omfatte:
- Konsernvide retningslinjer og prosedyrer
- Sentral økonomistyring og rapportering
- Risikoidentifikasjon på konsernnivå
- Koordinert internrevisjon
Praktiske eksempler
Eksempel 1: Enkel Konsernstruktur
Situasjon: Byggefirma AS eier 100% av aksjene i Transport AS
- Morselskap: Byggefirma AS (hovedvirksomhet: bygg og anlegg)
- Datterselskap: Transport AS (transporttjenester for konsernet)
- Fordel: Risikoseparasjon mellom bygg og transport
- Konsernregnskap: Må utarbeides hvis størrelseskriteriene oppfylles
Eksempel 2: Kompleks Konsernstruktur
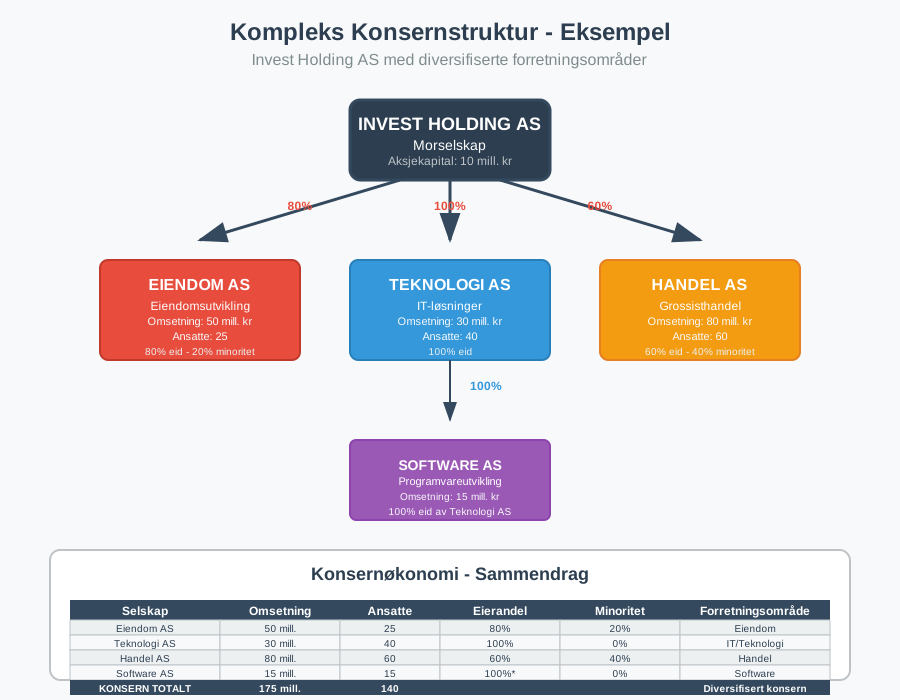
Situasjon: Holdingselskap med flere forretningsområder
- Morselskap: Invest Holding AS
- Datterselskaper:
- Eiendom AS (80% eierskap)
- Teknologi AS (100% eierskap)
- Handel AS (60% eierskap)
- Barnebarn: Teknologi AS eier 100% av Software AS
Oppløsning av Konsern
Årsaker til Oppløsning
Konsern kan oppløses ved:
- Salg av datterselskaper
- Fusjon mellom konsernselskaper
- Fisjon (deling) av selskaper
- Avvikling av datterselskaper
Regnskapsmessige konsekvenser
Ved oppløsning må det tas hensyn til:
- Gevinst/tap ved salg av datterselskap
- Eliminering av konserninterne poster
- Minoritetsinteresser ved delvis salg
- Skattemessige konsekvenser
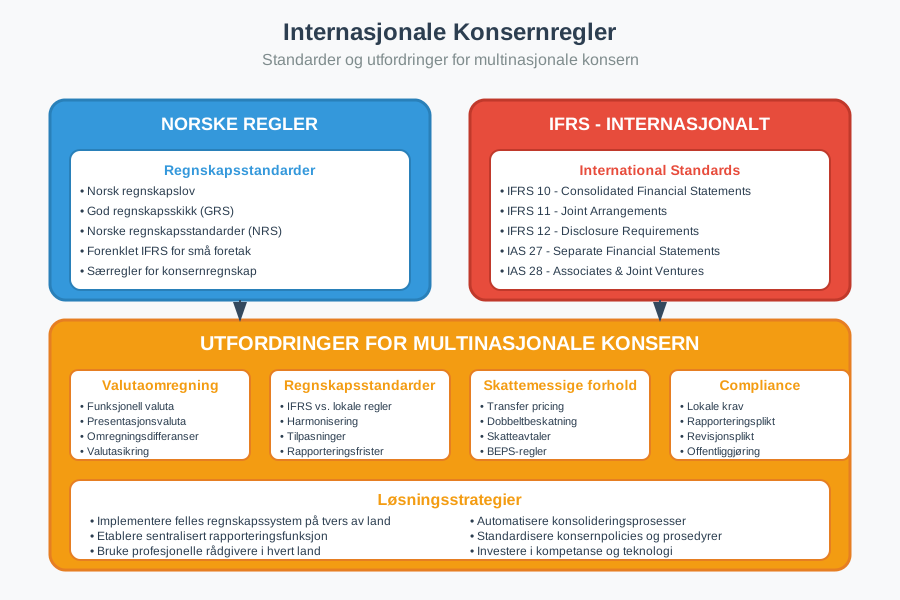
Internasjonale Konsern
Utenlandske Datterselskaper
Norske konsern med utenlandske datterselskaper må håndtere:
- Valutaomregning av utenlandske regnskaper
- Ulike regnskapsstandarder (IFRS vs. norske regler)
- Skattemessige utfordringer på tvers av land
- Transfer pricing regler
IFRS for Konsernregnskap
Børsnoterte konsern skal bruke IFRS (International Financial Reporting Standards) i konsernregnskapet, og andre kan velge det. IFRS har egne regler for:
- Konsolidering av datterselskaper
- Tilknyttede selskaper og felleskontrollerte enheter
- Goodwill og andre immaterielle eiendeler
- Segmentrapportering
Fremtidige Utviklingstrekk
Digitalisering av Konsernrapportering
- Automatisering av konsolideringsprosesser
- Sanntids rapportering mellom konsernselskaper
- Kunstig intelligens for analyse av konserndata
Regulatoriske Endringer
- Økt fokus på bærekraftsrapportering
- Strengere krav til transparens
- Harmonisering av internasjonale regler
- Digitale rapporteringsformater
Konklusjon
Et konsern er en kompleks forretningsstruktur som kan gi betydelige fordeler, men som også krever omfattende kunnskap om regnskap, skatt og juridiske forhold. For foretak som vurderer konsernstruktur, er det viktig å:
- Vurdere forretningsmessige behov og mål
- Forstå regnskapsmessige og skattemessige konsekvenser
- Etablere gode styrings- og kontrollsystemer
- Søke profesjonell rådgivning ved etablering
Konsernstrukturer vil fortsette å være et viktig verktøy for organisering av næringsvirksomhet, men krever kontinuerlig oppmerksomhet på regulatoriske endringer og beste praksis for konsernledelse.