Hva er ESG?
Hva er ESG? En klar innføring i miljø, sosiale forhold og styring, krav til bærekraftsrapportering og hvordan dette påvirker regnskap og virksomhetsstyring.
ESG (Environmental, Social, Governance) er et rammeverk for å vurdere og rapportere hvordan en virksomhet håndterer miljø, sosiale forhold og virksomhetsstyring. Investorer, banker og store kunder bruker ESG-informasjon til å vurdere risiko og til å velge leverandører og låntakere.
ESG-rapportering er lovpålagt for de største foretakene gjennom CSRD, som i Norge er gjennomført i regnskapsloven. Rapporteringen skjer i årsberetningen. De fleste små og mellomstore bedrifter har ingen plikt, men får likevel spørsmål om ESG-data fra banker og kunder.
Seksjon 1: ESG-Komponentene Forklart
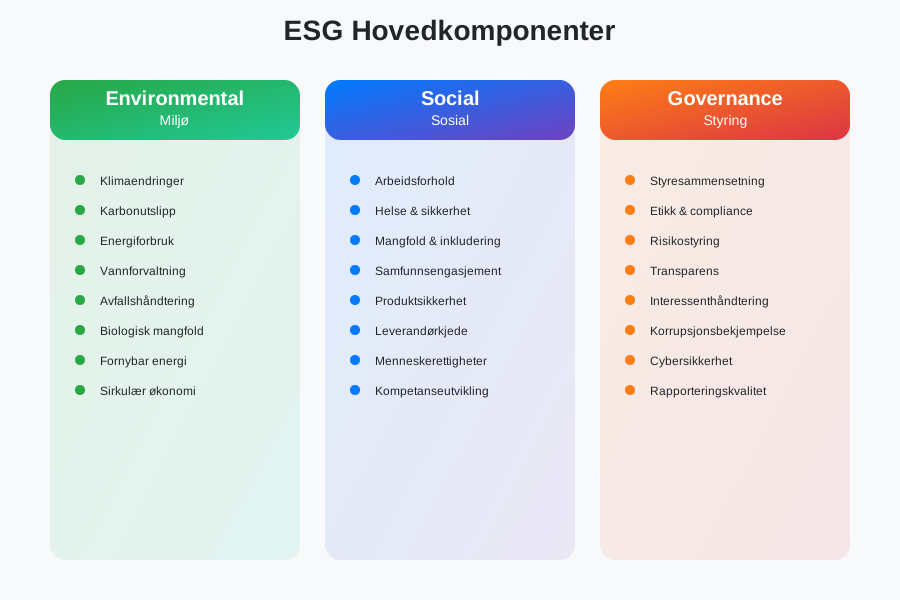
ESG-rammeverket består av tre hovedpilarer som sammen gir et helhetlig bilde av en virksomhets bærekraftsprestasjon og samfunnsansvar.
1.1 Environmental (Miljø)
Den miljømessige komponenten fokuserer på hvordan en virksomhet påvirker det naturlige miljøet og hvordan miljørisiko kan påvirke virksomheten.
Nøkkelområder inkluderer:
- Klimaendringer og karbonutslipp: Scope 1, 2 og 3 utslipp etter GHG-protokollen, karbonnøytralitetsmål
- Energiforbruk og fornybar energi: Energieffektivitet, overgang til grønne energikilder
- Vannforvaltning: Vannforbruk, vannkvalitet, avløpshåndtering
- Avfallshåndtering: Sirkulær økonomi, resirkulering, avfallsreduksjon
- Biologisk mangfold: Påvirkning på økosystemer og naturvern
1.2 Social (Sosial)
Den sosiale komponenten omhandler hvordan virksomheten behandler mennesker - både internt og eksternt.
Viktige aspekter:
- Arbeidsforhold: Arbeidsmiljø, helse, miljø og sikkerhet, lønns- og arbeidsvilkår
- Mangfold og inkludering: Likestilling, ikke-diskriminering, representasjon
- Samfunnsengasjement: Lokale samfunn, filantropi, samfunnsutvikling
- Produktsikkerhet: Kvalitet, sikkerhet, forbrukerbeskyttelse
- Leverandørkjede: Etiske standarder, menneskerettigheter
1.3 Governance (Styring)
Styringskomponenten fokuserer på hvordan virksomheten ledes og kontrolleres.
Sentrale elementer:
- Styresammensetning: Uavhengighet, kompetanse, mangfold
- Etikk og compliance: Etiske retningslinjer, korrupsjonsbekjempelse
- Risikostyring: Identifisering og håndtering av ESG-risiko
- Transparens: Åpenhet i rapportering og kommunikasjon
- Interessenthåndtering: Balansering av ulike interessentgrupper
Seksjon 2: ESG i Regnskapssammenheng
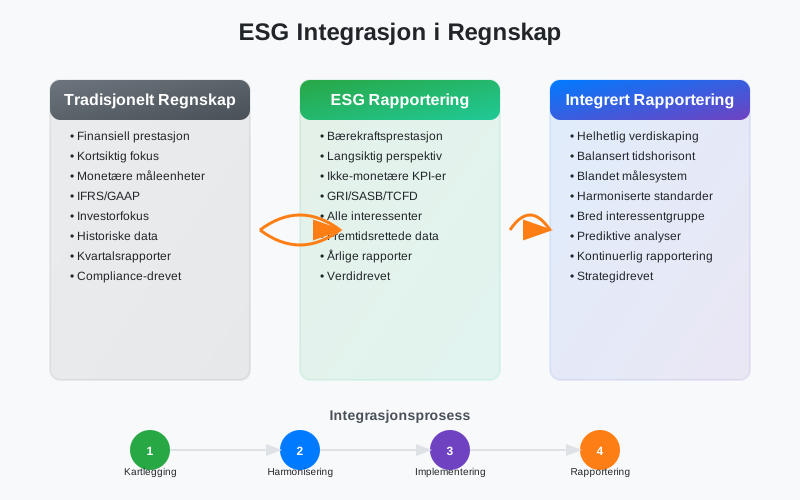
ESG-rapportering krever en fundamental endring i hvordan bedrifter tenker om finansregnskap og rapportering.
2.1 Bærekraftsregnskap vs. Tradisjonelt regnskap
| Aspekt | Tradisjonelt Regnskap | Bærekraftsregnskap |
|---|---|---|
| Fokus | Finansiell prestasjon | Trippel bunnlinje (People, Planet, Profit) |
| Tidshorisont | Kortsiktig (kvartalsvis/årlig) | Lang- og kortsiktig |
| Målgruppe | Investorer, kreditorer | Alle interessenter |
| Måleenheter | Primært monetære | Monetære og ikke-monetære |
| Rapporteringsstandard | IFRS, god regnskapsskikk | ESRS, VSME, GRI, ISSB |
2.2 ESG-Måling og KPI-er
Effektiv ESG-rapportering krever robuste målesystemer og nøkkelindikatorer (KPI-er).
Miljømessige KPI-er:
- CO2-utslipp per omsetningskrone
- Energiintensitet (kWh per produsert enhet)
- Vannforbruk per ansatt
- Avfallsreduksjon i prosent
Sosiale KPI-er:
- Ansatturnover og tilfredshet
- Kjønnsbalanse i ledelsen
- Arbeidsskader per 100 000 arbeidstimer
- Investeringer i kompetanseutvikling
Styrings-KPI-er:
- Andel uavhengige styremedlemmer
- Etikkbrudd rapportert og håndtert
- Compliance-score
- Interessentengasjement-indeks
Seksjon 3: Regulatoriske krav og Standarder
ESG-rapportering er underlagt et komplekst nettverk av nasjonale og internasjonale reguleringer og standarder.
3.1 CSRD og ESRS
CSRD regulerer pliktig bærekraftsrapportering for foretak innenfor virkeområdet. Rapporteringen gis i årsberetningen og følger ESRS. Den er ikke en generell rapporteringsplikt for alle små og mellomstore bedrifter.
EU vedtok i 2026 et snevrere hovedvirkeområde med mer enn 1 000 ansatte og netto salgsinntekter over 450 millioner euro. Norsk gjennomføring er foreslått, men må skilles fra gjeldende norske regler og overgangsregler. Den gamle tidslinjen med børsnoterte SMB-er fra 2026 skal ikke brukes.
Se CSRD i Norge for oppdatert status og offisielle kilder. Mindre virksomheter kan fortsatt møte informasjonsbehov fra kunder og banker, selv om de ikke selv har lovpålagt CSRD-rapportering.
3.2 Internasjonale ESG-Standarder
| Standard | Fokusområde | Anvendelse |
|---|---|---|
| GRI (Global Reporting Initiative) | Omfattende bærekraftsrapportering | Globalt anerkjent, modulær tilnærming |
| ISSB (IFRS S1 og S2) | Globale standarder for bærekraftsrelatert finansiell informasjon | Har overtatt TCFD-anbefalingene og SASB-standardene |
| VSME | EUs frivillige standard for små og mellomstore bedrifter | Enkel rapportering til banker og kunder |
3.3 Norske krav og Initiativer
Norge har implementert flere nasjonale krav og initiativer for ESG-rapportering:
- Åpenhetsloven: aktsomhetsvurderinger for menneskerettigheter og anstendige arbeidsforhold i større virksomheter
- Regnskapsloven: bærekraftsrapportering for store foretak etter de nye reglene, og redegjørelse for samfunnsansvar for store foretak som ennå ikke er omfattet. Alle som lager årsberetning, skal omtale arbeidsmiljø og ytre miljø
- Likestillings- og diskrimineringsloven: aktivitets- og redegjørelsesplikt for likestilling i blant annet virksomheter med flere enn 50 ansatte
- EU-taksonomien - Klassifisering av bærekraftige økonomiske aktiviteter
Seksjon 4: praktisk implementering av ESG
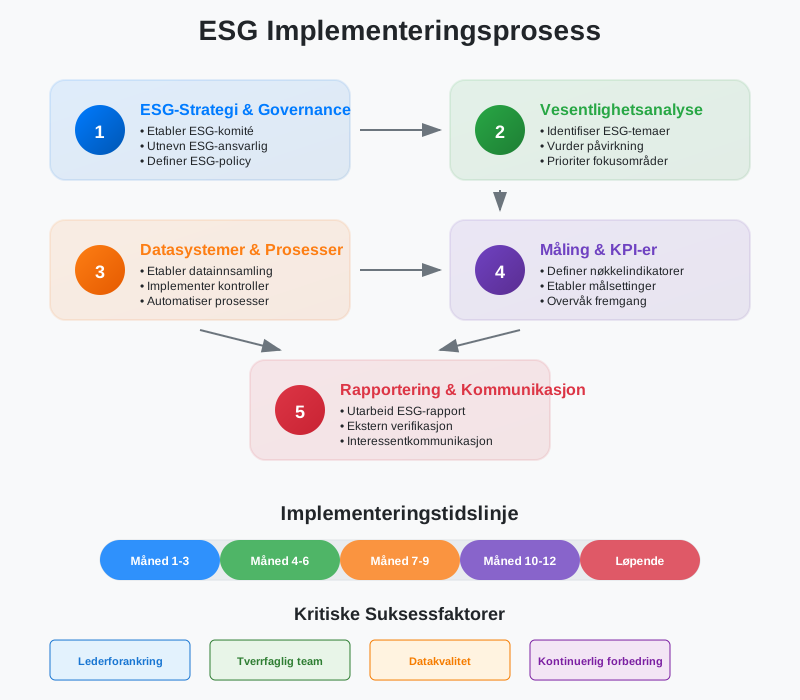
Implementering av ESG-rapportering krever en systematisk tilnærming og integrering med eksisterende regnskapssystemer.
4.1 ESG-strategi og Governance
Steg 1: Etablere ESG-Governance
- Opprett ESG-komité på styrenivå
- Utnevn ESG-ansvarlig på ledernivå
- Integrer ESG i forretningsplan
- Definer ESG-policy og mål
Steg 2: Vesentlighetsanalyse
- Identifiser relevante ESG-temaer for bransjen
- Vurder påvirkning og viktighet for interessenter
- Prioriter fokusområder basert på vesentlighet
- Dokumenter beslutningsprosess
4.2 Datainnsamling og Måling
Effektiv ESG-rapportering krever robuste systemer for datainnsamling og kvalitetssikring.
Datakilder og systemer:
- Interne systemer: ERP-systemer, HR-systemer, energimålere
- Eksterne kilder: Leverandørdata, tredjepartsverifikasjoner, offentlige databaser
- Automatisering: IoT-sensorer, AI-drevne analyser, integrerte rapporteringsplattformer
Kvalitetssikring:
- Etabler kontrollrutiner tilsvarende finansregnskap
- Implementer avstemming av ESG-data
- Utfør regelmessige datakvalitetsrevisjoner
- Dokumenter datakilder og beregningsmetoder
4.3 Rapportering og Kommunikasjon
Rapporteringsformater:
- Integrert rapport: Kombinerer finansiell og bærekraftsinformasjon
- Separat bærekraftsrapport: Dedikert ESG-rapport
- Digitale plattformer: Interaktive dashboards og online-rapporter
Kommunikasjonsstrategi:
- Tilpass budskap til ulike interessentgrupper
- Bruk visualiseringer og infografikk
- Vær transparent om utfordringer og forbedringspunkter
- Oppdater regelmessig på fremgang mot mål
Seksjon 5: ESG-risiko og Muligheter
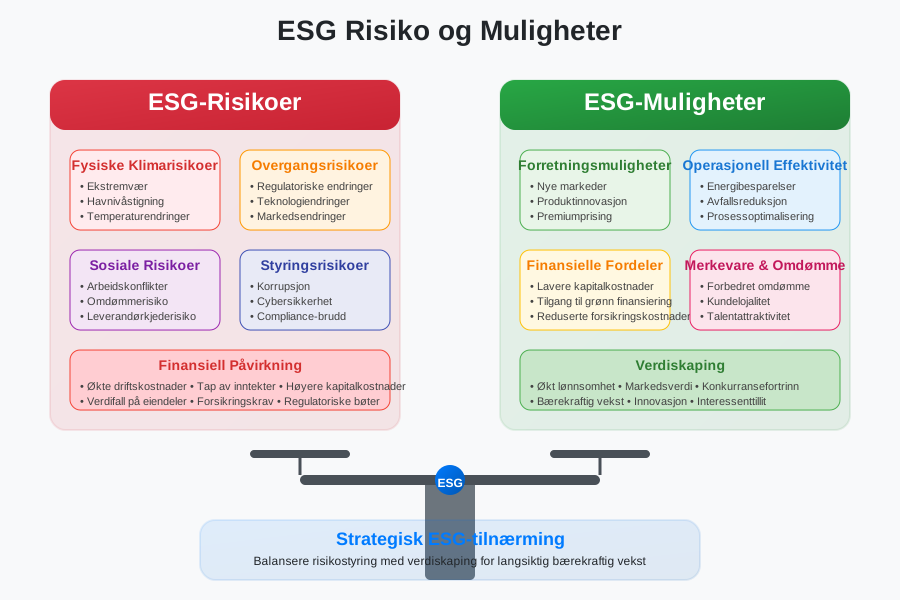
ESG-faktorer representerer både betydelige risikoer og muligheter for moderne virksomheter.
5.1 ESG-Risikoer
Fysiske klimarisikoer:
- Ekstremvær og naturkatastrofer
- Havnivåstigning og oversvømmelser
- Temperaturendringer og tørke
- Påvirkning på anleggsmidler og drift
Overgangsrisikoer:
- Regulatoriske endringer og karbonskatt
- Teknologiske endringer og stranded assets
- Markedsendringer og forbrukerpreferanser
- Omdømmerisiko og merkevaresvekking
Sosiale og styringsrisikoer:
- Arbeidskonflikter og streiker
- Korrupsjon og etikkbrudd
- Cybersikkerhet og databeskyttelse
- Leverandørkjederisiko
5.2 ESG-Muligheter
Forretningsmuligheter:
- Nye markeder for bærekraftige produkter
- Kostnadsbesparelser gjennom energieffektivitet
- Tilgang til grønn finansiering
- Forbedret merkevare og kundelojalitet
Finansielle fordeler:
- Lavere kapitalkostnader
- Redusert forsikringspremier
- Økt egenkapitalrentabilitet
- Bedre tilgang til investorer
Seksjon 6: ESG og Finansiell Prestasjon
Sammenhengen mellom ESG og lønnsomhet varierer mellom bransjer og selskaper, men noen mekanismer går igjen.
6.1 ESG-Påvirkning på finansielle nøkkeltall
| Finansiell Indikator | ESG-Påvirkning | Mekanisme |
|---|---|---|
| Bruttofortjeneste | Kan øke | Høyere pris for bærekraftige produkter i noen markeder |
| Driftskostnader | Lavere | Energieffektivitet og avfallsreduksjon |
| Kapitalkostnader | Kan bli lavere | Grønne lån og lavere risikopremie |
| Arbeidskapital | Variabel | Forbedret leverandørforhold og kundelojalitet |
6.2 ESG-investeringer og ROI
Kategorier av ESG-investeringer:
- Operasjonelle forbedringer: Energieffektivisering, avfallsreduksjon
- Teknologioppgraderinger: Fornybar energi, digitalisering
- Menneskelige ressurser: Kompetanseutvikling, mangfold og inkludering
- Governance-systemer: Compliance-systemer, risikostyring
Måling av ESG-ROI:
- Direkte kostnadsbesparelser
- Inntektsøkning fra nye produkter/markeder
- Risikoreduksjon og forsikringsbesparelser
- Merkeverdiforbedring og kundelojalitet
Seksjon 7: Fremtiden for ESG-rapportering
ESG-rapportering vil fortsette å utvikle seg med nye teknologier, standarder og regulatoriske krav.
7.1 ESG for små og mellomstore bedrifter
For en SMB handler ESG oftest om å kunne svare på spørsmål fra bank, kunder og offentlige innkjøpere. Et godt utgangspunkt er:
- energiforbruk og utslipp i scope 1 og 2, beregnet fra strøm- og drivstoffkostnadene i regnskapet
- sykefravær, skader og HMS-rutiner
- oversikt over de viktigste leverandørene, med land og bransje
- etiske retningslinjer og hvem som har ansvar for oppfølging
Mye av dette ligger allerede i regnskaps- og lønnssystemet. Aiak kan hente ut tallene og sette dem opp slik at de kan gjenbrukes fra år til år.
7.2 Regulatoriske Utviklinger
Forventede endringer:
- Forenkling av CSRD og avklaring av norsk gjennomføring
- Harmonisering av globale standarder
- Forenklede ESRS og en frivillig standard for mindre foretak
Implikasjoner for norske bedrifter:
- Økte compliance-kostnader
- Behov for spesialisert kompetanse
- Investeringer i nye systemer
- Fordeler for virksomheter som har tallene klare når kundene spør
Konklusjon
ESG-rapportering har utviklet seg fra en frivillig praksis til en kritisk forretningsfunksjon som påvirker alt fra finansiering til operasjonell effektivitet. For norske bedrifter representerer dette både en utfordring og en mulighet til å demonstrere lederskap innen bærekraftig forretningsdrift.
Vellykket ESG-arbeid krever:
- Strategisk tilnærming: Integrering med forretningsstrategi og finansregnskap
- Robuste systemer: Pålitelige data- og rapporteringssystemer
- Kompetanseutvikling: Opplæring av personale i ESG-prinsipper og -praksis
- Kontinuerlig forbedring: Regelmessig evaluering og oppdatering av ESG-tiltak
Bedrifter som omfavner ESG-rapportering tidlig vil være bedre posisjonert for fremtidens regulatoriske krav og markedsforventninger, samtidig som de kan realisere betydelige forretningsmessige fordeler gjennom forbedret risikostyring, kostnadseffektivitet og interessenttillit.