Hva er SFDR (Sustainable Finance Disclosure Regulation)?
SFDR krever at fondsforvaltere, forsikringsselskaper og rådgivere opplyser om bærekraftsrisiko og bærekraftspåvirkning. Her er artikkel 6, 8 og 9, PAI-indikatorene og status i Norge.
SFDR (Sustainable Finance Disclosure Regulation, forordning (EU) 2019/2088) er EUs regler om bærekraftsinformasjon i finanssektoren. Forordningen pålegger fondsforvaltere, pensjonsleverandører, forsikringsselskaper og finansielle rådgivere å opplyse om hvordan de håndterer bærekraftsrisiko og hvilke negative virkninger investeringene har. Målet er å gjøre det lettere å sammenligne produkter og å motvirke grønnvasking.
SFDR har gjeldt i EU siden 10. mars 2021. I Norge gjelder den fra 1. januar 2023 gjennom lov om offentliggjøring av bærekraftsinformasjon i finanssektoren, sammen med EU-taksonomien.
Hvem gjelder SFDR for?
SFDR gjelder finansmarkedsdeltakere og finansielle rådgivere, for eksempel:
| Aktør | Eksempler |
|---|---|
| Forvaltere av verdipapirfond og alternative fond | Fondsforvaltningsselskaper, AIF-forvaltere |
| Forsikringsselskaper | Forsikringsbaserte investeringsprodukter |
| Pensjonsleverandører | Pensjonsprodukter og tjenestepensjon |
| Verdipapirforetak og banker | Aktiv forvaltning og investeringsrådgivning |
Vanlige bedrifter er ikke selv omfattet. De merker SFDR indirekte når banker, fond eller investorer ber om ESG-data, for eksempel utslippstall etter GHG-protokollen, fordi finansaktørene trenger tallene til sin egen rapportering.
Artikkel 6, 8 og 9
SFDR deler ikke produkter inn i offisielle «merker», men produktene omtales etter hvilken artikkel som styrer opplysningskravene:
| Artikkel 6 | Artikkel 8 | Artikkel 9 | |
|---|---|---|---|
| Kjennetegn | Ingen særskilte bærekraftsegenskaper | Fremmer miljømessige eller sosiale egenskaper | Har bærekraftige investeringer som mål |
| Populært navn | «Vanlig» produkt | «Lysegrønt» | «Mørkegrønt» |
| Krav | Opplyse om hvordan bærekraftsrisiko er integrert, eller forklare hvorfor ikke | Opplysninger før avtaleinngåelse, på nettsiden og i periodiske rapporter om egenskapene | Samme som artikkel 8, i tillegg dokumentasjon av bærekraftsmålet og at investeringene ikke gjør vesentlig skade |
Både artikkel 8- og 9-produkter skal opplyse om hvor stor del av investeringene som er i tråd med EU-taksonomien, og investeringsselskapene de investerer i må følge god selskapsstyring.
PAI – vesentlige negative virkninger
PAI (Principal Adverse Impacts) er de viktigste negative virkningene investeringene har på miljø, sosiale forhold og menneskerettigheter.
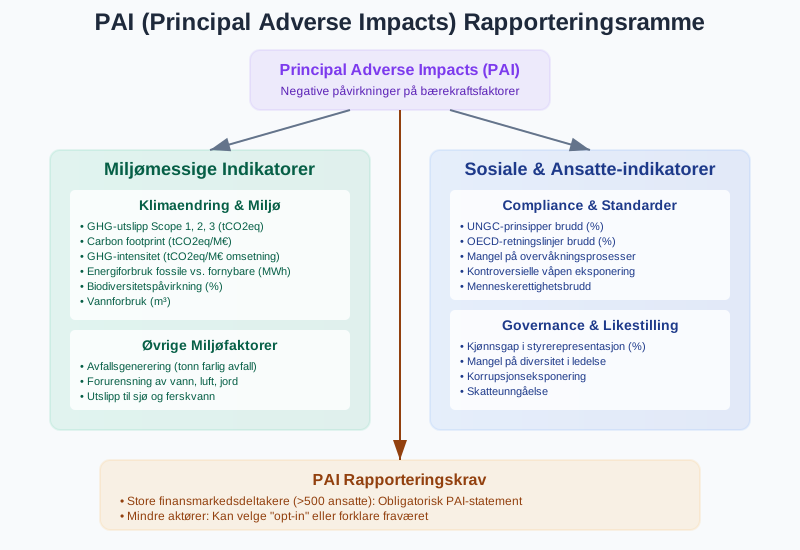
- Finansmarkedsdeltakere med over 500 ansatte må publisere en årlig PAI-erklæring.
- Mindre aktører kan velge å publisere erklæringen eller forklare hvorfor de ikke gjør det.
- De obligatoriske indikatorene omfatter blant annet klimagassutslipp i scope 1, 2 og 3, karbonavtrykk, andel fossil eksponering, brudd på FNs Global Compact og OECDs retningslinjer, kjønnsbalanse i styrer og eksponering mot kontroversielle våpen.
SFDR og regnskapet
SFDR endrer ikke regnskapsreglene. Finansielle eiendeler skal fortsatt måles etter god regnskapsskikk eller IFRS. Men klimarisiko og andre bærekraftsrisikoer kan påvirke verdsettelse, nedskrivninger og tapsavsetninger, og må da reflekteres i regnskapet på vanlig måte.
For finansforetak som også er omfattet av CSRD, kommer bærekraftsrapporteringen i årsberetningen i tillegg til SFDR-opplysningene på produkt- og foretaksnivå.
Hva betyr SFDR for en vanlig bedrift?
- Lån og finansiering: banker spør oftere om energiforbruk, utslipp og klimarisiko. Grønne lån forutsetter ofte dokumentasjon.
- Investorer: fond med artikkel 8- eller 9-status trenger data om selskapene de eier.
- Pensjon: når bedriften velger leverandør av tjenestepensjon, kan SFDR-informasjonen brukes til å sammenligne fondene de ansatte kan velge mellom.
Mye av grunnlaget for ESG-spørsmålene finnes i regnskapet: energikostnader, drivstoff, reiser og leverandører. Aiak kan hjelpe med å hente ut tallene. Se også bærekraftsrapportering.
Endringer som er foreslått
EU-kommisjonen la i november 2025 frem et forslag om å revidere SFDR, blant annet med nye produktkategorier som skal erstatte dagens bruk av artikkel 8 og 9 som merkelapper. Forslaget er ikke vedtatt, og dagens regler gjelder til endringene eventuelt er vedtatt og innført i Norge.
Oppsummert
- SFDR gjelder finansaktører, ikke vanlige bedrifter direkte.
- Artikkel 6, 8 og 9 beskriver opplysningskrav, ikke kvalitetsstempler.
- Store finansaktører må rapportere PAI, og trenger derfor data fra selskapene de investerer i og låner ut til.
- I Norge har reglene gjeldt siden 1. januar 2023.