Konto 1370 - fordringer på eiere og styremedlemmer
Konto 1370 dekker utlån og forskudd til eiere og styremedlemmer. Oversikt over godkjenningsprosess, rentekrav og aksjerettslige rammer.
Konto 1370 registrerer lån og forskudd som selskapet har ytt til sine eiere eller styremedlemmer. Fordringen balanseføres som finansielt anleggsmiddel og er underlagt strenge krav i aksjeloven.
Aksjerettslige rammer
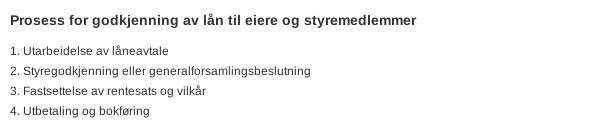
Etter aksjeloven § 8-7 kan et AS bare gi lån til en aksjeeier eller nærstående innenfor rammen av det selskapet kunne delt ut som utbytte etter § 8-1, og det må stilles betryggende sikkerhet for tilbakebetalingen. Det betyr at lånet må:
- Besluttes av styret, som må dokumentere at vilkårene er oppfylt
- Ligge innenfor fri egenkapital, eventuelt beregnet ut fra en registrert mellombalanse
- Ha betryggende sikkerhet, for eksempel pant
- Dokumenteres i en skriftlig låneavtale med rente og nedbetalingsplan
Reglene gjelder ikke lån til morselskap eller andre konsernselskaper, og vanlige ansattlån til ansatte som eier mindre enn 5 % har egne regler (§ 8-8).
Lån til personlig aksjonær skattlegges som utbytte
Siden 2016 skal lån fra et AS til en personlig aksjonær eller aksjonærens nærstående skattlegges som utbytte hos låntakeren (skatteloven § 10-11 fjerde ledd). Lånet oppjusteres med 1,72 og skattlegges med 22 %, altså 37,84 % i 2026, selv om det skal betales tilbake. Når lånet senere betales tilbake, gir det ikke fradrag eller refusjon. Utbyttet skal med i aksjonærregisteroppgaven. Les mer om aksjonærlån.
Bokføring ved utbetaling
Debet: Konto 1370 - Fordringer på eiere og styremedlemmer   XXX
Kredit: Konto 1920 - Bankinnskudd                          XXX
Periodisering av renter:
Debet: Konto 1760 - Påløpte renter                        YYY
Kredit: Konto 8050 - Annen renteinntekt                    YYY
Nedskrivning
Fordringen vurderes løpende for verdifall. Dersom det er usikkert om låntaker kan betjene lånet, gjennomføres nedskrivning.
Posteringseksempel
Et AS yter et toårig lån på 350 000 NOK til daglig leder, som også er aksjonær, med 5 % rente og pant i aksjonærens bil og aksjer. Styret har vedtatt lånet og dokumentert at det ligger innenfor fri egenkapital. For aksjonæren regnes lånet som utbytte på 350 000 NOK i skattemeldingen.
Debet: Konto 1370 - Fordringer på eiere og styremedlemmer   350 000
Kredit: Konto 1920 - Bankinnskudd                          350 000
Relaterte artikler
- Konto 1300 - Investeringer i datterselskaper
- Konto 1310 - Investeringer annet foretak i samme konsern
- Konto 1320 - Lån til foretak samme konsern
- Konto 1330 - Investeringer i tilknyttede selskap
- Konto 1340 - Lån til tilknyttede selskap
- Konto 1350 - Investeringer i aksjer og eiendeler
- Konto 1360 - Obligasjoner
- Konto 1380 - Fordringer på ansatte
- Konto 1390 - Andre fordringer
- Konto 1580 - Avsetning tap på fordringer
- Konto 2910 - Gjeld til ansatte og eiere
- Hva er Kundefordring?
- Hva er Tapsavsetning?
- Hva er Langsiktig gjeld?