Hva er Langsiktig gjeld?
Hva langsiktig gjeld er, hovedtyper, regnskapsføring og betydning for kapitalstruktur.
Langsiktig gjeld er en fundamental komponent i virksomhetens finansieringsstruktur som representerer forpliktelser med forfallstid på mer enn ett år fra balansedagen. Som en kritisk del av balansen, påvirker langsiktig gjeld virksomhetens kapitalstruktur, finansielle fleksibilitet og langsiktige strategiske muligheter. Denne artikkelen gir en omfattende gjennomgang av langsiktig gjeld, dens komponenter, regnskapsføring og strategisk betydning for virksomheten.
Seksjon 1: definisjon og grunnleggende prinsipper
Langsiktig gjeld defineres som virksomhetens nåværende forpliktelser som forfaller til betaling mer enn tolv måneder fra balansedagen. Dette skiller seg fra kortsiktig gjeld som forfaller innen ett år, og utgjør sammen med egenkapital virksomhetens langsiktige finansiering.
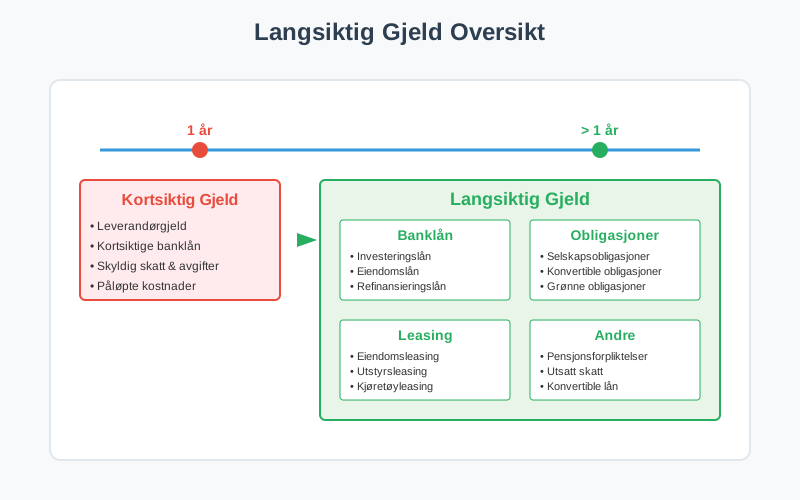
1.1 Klassifiseringskriterier
For at en forpliktelse skal klassifiseres som langsiktig gjeld, må den oppfylle følgende kriterier:
- Forfallstid: Forpliktelsen forfaller mer enn 12 måneder fra balansedagen
- Ikke operasjonell syklus: Forpliktelsen er ikke del av virksomhetens normale operasjonelle syklus
- Strategisk finansiering: Forpliktelsen er del av langsiktig finansieringsstrategi
- Utsettelsesrett: Virksomheten har rett til å utsette oppgjør utover 12 måneder
1.3 Kontoer i norsk standard kontoplan
I NS 4102 føres langsiktig gjeld i kontoklasse 21 og 22:
| Konto | Innhold |
|---|---|
| 2100 Pensjonsforpliktelser | Ytelsesbaserte pensjonsforpliktelser |
| 2120 Utsatt skatt | Skatt på midlertidige forskjeller |
| 2210 Obligasjonslån | Utstedte obligasjoner |
| 2220 Gjeld til kredittinstitusjoner | Langsiktige banklån |
| 2240 Pantelån | Lån med pant i eiendom eller driftsmidler |
| 2260 Gjeld til selskap i samme konsern | Langsiktige konsernlån |
Lån fra aksjonærer og andre langsiktige lån føres normalt på 2250 og 2290.
1.2 Betydning for Finansiell analyse
Langsiktig gjeld er kritisk for vurdering av:
- Kapitalstruktur: Forholdet mellom gjeld og egenkapital
- Finansiell stabilitet: Virksomhetens langsiktige betalingsevne
- Rentebæreevne: Evne til å betjene gjeld over tid
- Finansiell fleksibilitet: Mulighet for fremtidig finansiering
- Investeringskapasitet: Evne til å finansiere vekst og utvikling
Seksjon 2: Hovedtyper Langsiktig gjeld
2.1 Langsiktige Banklån
Langsiktige banklån er den vanligste formen for langsiktig gjeld og omfatter ulike typer lån fra finansinstitusjoner.
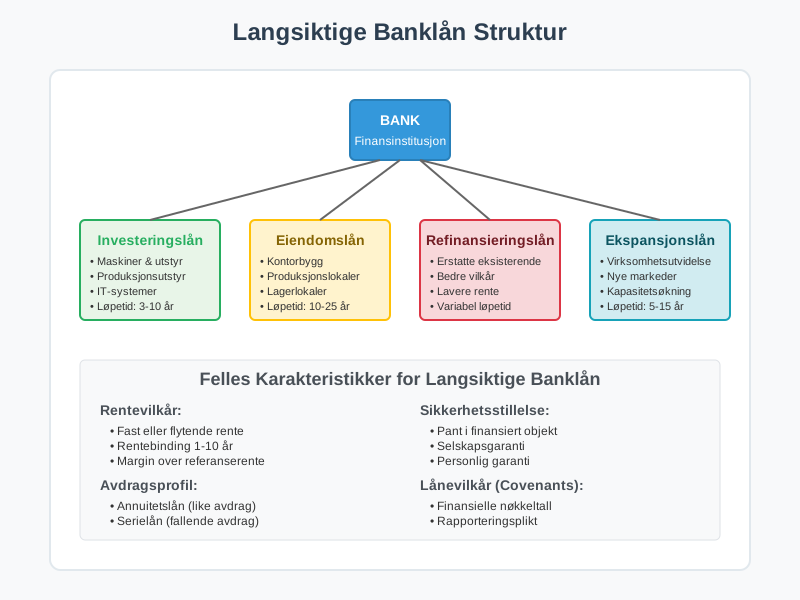
Typer Langsiktige Banklån:
- Investeringslån: Finansiering av anleggsmidler og utstyr
- Eiendomslån: Finansiering av næringseiendommer
- Refinansieringslån: Refinansiering av eksisterende gjeld
- Ekspansjonslån: Finansiering av virksomhetsutvidelse
- Oppkjøpslån: Finansiering av oppkjøp og fusjoner
Regnskapsføring av Langsiktige Banklån:
| Transaksjon | Debet | Kredit |
|---|---|---|
| Opptak av lån | Bank | Langsiktig banklån |
| Påløpte renter | Rentekostnad | Påløpte renter |
| Rentebetaling | Påløpte renter | Bank |
| Avdrag | Langsiktig banklån | Bank |
| Reklassifisering av neste års avdrag | Langsiktig banklån | Kortsiktig gjeld |
2.2 Obligasjonslån
Obligasjonslån er en form for langsiktig gjeld hvor virksomheten utsteder obligasjoner til investorer i kapitalmarkedet.
Karakteristikker ved Obligasjonslån:
- Standardiserte vilkår: Faste renter, løpetid og avdragsprofil
- Omsettelige verdipapirer: Kan handles i annenhåndsmarkedet
- Større lånebeløp: Vanligvis større enn banklån
- Bredere investorbase: Tilgang til institusjonelle investorer
- Offentlig rapportering: Krav til løpende rapportering
Typer Obligasjonslån:
- Selskapsobligasjoner: Tradisjonelle obligasjoner med fast rente
- Konvertible obligasjoner: Kan konverteres til aksjer
- Flytende rente obligasjoner: Rente som justeres periodisk
- Nullkupong obligasjoner: Ingen løpende renteutbetalinger
- Grønne obligasjoner: Finansiering av miljøvennlige prosjekter
2.3 Leasingforpliktelser
Foretak som rapporterer etter IFRS 16 (typisk børsnoterte konsern) må balanseføre de fleste leieavtaler som en bruksretteiendel og en leieforpliktelse. Små og mellomstore foretak som følger regnskapsloven og norsk god regnskapsskikk, kostnadsfører normalt operasjonell leasing løpende. Bare finansiell leasing balanseføres. Les mer i artikkelen om leasing.
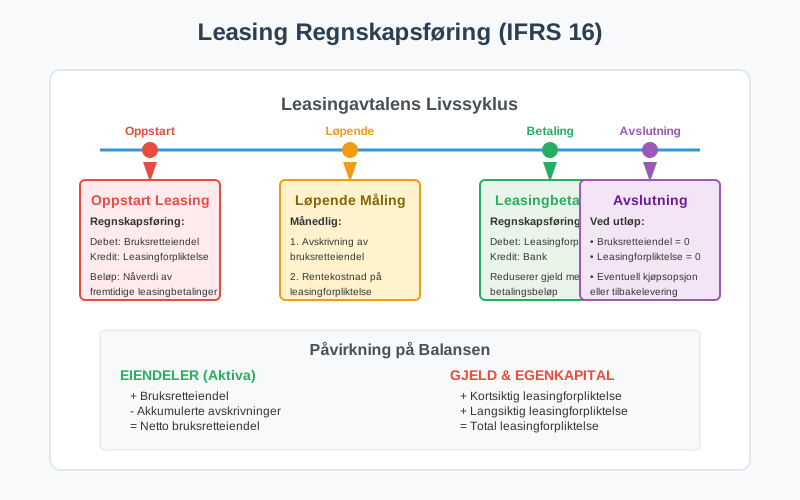
Regnskapsføring av leieforpliktelser etter IFRS 16:
| Hendelse | Debet | Kredit |
|---|---|---|
| Oppstart leasing | Bruksretteiendel | Leasingforpliktelse |
| Månedlig avskrivning | Avskrivning | Bruksretteiendel |
| Rentekostnad | Rentekostnad | Leasingforpliktelse |
| Leasingbetaling | Leasingforpliktelse | Bank |
Typer Leasingavtaler:
- Eiendomsleasing: Langsiktig leie av kontorer og produksjonslokaler
- Utstyrsleasing: Leasing av maskiner og teknisk utstyr
- Kjøretøyleasing: Leasing av firmabiler og transportmidler
- IT-leasing: Leasing av datautstyr og programvare
2.4 Pensjonsforpliktelser
Pensjonsforpliktelser representerer virksomhetens forpliktelser overfor ansatte knyttet til fremtidige pensjonsutbetalinger.
Typer Pensjonsordninger:
- Innskuddsbaserte ordninger: Virksomheten betaler faste innskudd
- Ytelsesbaserte ordninger: Virksomheten garanterer bestemte ytelser
- Hybridordninger: Kombinasjon av innskudd og ytelser
- AFP-ordninger: Avtalefestet pensjon
Regnskapsføring av Pensjonsforpliktelser:
| Element | Beskrivelse | Regnskapsføring |
|---|---|---|
| Tjenestekostnad | Opptjening inneværende år | Lønnskostnad |
| Rentekostnad | Rente på pensjonsforpliktelse | Finanskostnad |
| Aktuarielle gevinster/tap | Endringer i forutsetninger | Totalresultat |
| Tidligere tjeneste | Endringer i pensjonsplan | Lønnskostnad |
2.5 Utsatt skatt
Utsatt skatt oppstår når det er forskjeller mellom regnskapsmessige og skattemessige verdier.
Årsaker til Utsatt skatt:
- Avskrivningsforskjeller: Ulike avskrivningsmetoder
- Nedskrivninger: Regnskapsmessige nedskrivninger
- Avsetninger: Ikke fradragsberettigede avsetninger
- Inntektsføring: Forskjeller i inntektsføring
- Underskudd: Fremførbare skattemessige underskudd
Seksjon 3: Strategisk Betydning av Langsiktig gjeld
3.1 Kapitalstrukturoptimalisering
Langsiktig gjeld spiller en sentral rolle i virksomhetens kapitalstruktur og påvirker både risiko og avkastning.
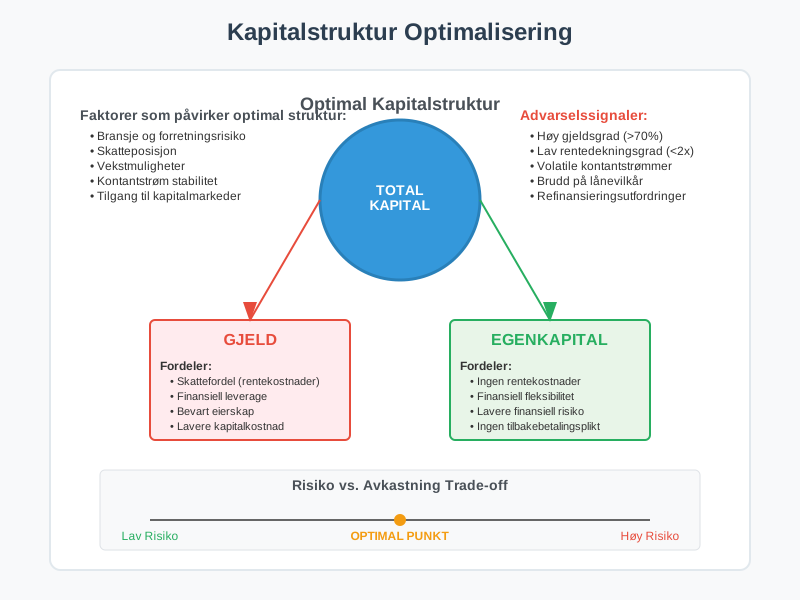
Fordeler med Langsiktig gjeld:
- Skattefordel: Rentekostnader er fradragsberettigede
- Finansiell leverage: Økt avkastning på egenkapital
- Bevart eierskap: Ingen utvanning av eierandeler
- Forutsigbare kostnader: Faste rentekostnader
- Langsiktig finansiering: Stabil finansiering av investeringer
Ulemper med Langsiktig gjeld:
- Finansiell risiko: Økt risiko ved høy gjeldsgrad
- Rentekostnader: Løpende finanskostnader
- Covenants: Lånevilkår som begrenser handlingsrom
- Refinansieringsrisiko: Risiko ved refinansiering
- Konkursrisiko: Økt konkursrisiko ved høy gjeld
3.2 Gjeldsgrad og nøkkeltall
Analyse av langsiktig gjeld krever bruk av relevante finansielle nøkkeltall.
Viktige Gjeldsgradsanalyser:
| Nøkkeltall | Formel | Tolkning |
|---|---|---|
| Gjeldsgrad | Total gjeld / Total kapital | Andel gjeld av total finansiering |
| Egenkapitalandel | Egenkapital / Total kapital | Andel egenkapital av total finansiering |
| Rentedekningsgrad | EBIT / Rentekostnader | Evne til å betjene gjeld |
| Gjeldsgrad EK | Total gjeld / Egenkapital | Gjeld i forhold til egenkapital |
| Langsiktig gjeldsgrad | Langsiktig gjeld / Total kapital | Andel langsiktig gjeld |
3.3 Refinansiering og Gjeldsforvaltning
Gjeldsforvaltning er en kontinuerlig prosess som krever strategisk planlegging.
Refinansieringsstrategier:
- Tidlig refinansiering: Refinansiere før forfall
- Diversifisering: Spre gjeld på flere kilder
- Renteoptimalisering: Optimalisere rentekostnader
- Løpetidsforlengelse: Forlenge gjeldsprofil
- Gjeldskonsolidering: Samle gjeld hos færre långivere
Seksjon 4: regnskapsføring og rapportering
4.1 Måling og Verdsettelse
Langsiktig gjeld måles normalt til amortisert kost ved bruk av Effektiv rente-metoden.
Regnskapsprinsipper:
- Førstegangsregnskapsføring: Virkelig verdi minus transaksjonskostnader
- Etterfølgende måling: Amortisert kost ved Effektiv rente
- Valutaomregning: Omregning av utenlandsk gjeld
- Sikringsbokføring: Spesiell behandling av sikrede poster
4.2 Noteopplysninger
Virksomheter må gi omfattende noteopplysninger om langsiktig gjeld.
Påkrevde Opplysninger:
- Forfallsanalyse: Når gjeld forfaller til betaling
- Rentevilkår: Rentesatser og rentetyper
- Sikkerhetsstillelse: Pantsettelser og garantier
- Lånevilkår: Covenants og andre vilkår
- Valutaeksponering: Gjeld i utenlandsk valuta
4.3 Reklassifisering
Etter regnskapsloven § 5-13 tredje ledd kan første års avdrag på langsiktig gjeld klassifiseres som kortsiktig gjeld. Det er altså et valg etter norske regler, og mange små foretak lar avdragene stå som langsiktig gjeld. Etter IFRS skal den delen som forfaller innen tolv måneder, vises som kortsiktig.
Reklassifiseringsprosess:
| Tidspunkt | Handling | Regnskapsføring |
|---|---|---|
| Årsskifte | Identifiser avdrag neste år | Analyser låneavtaler |
| Reklassifisering (valgfritt etter rskl.) | Overfør neste års avdrag til kortsiktig gjeld | Debet langsiktig gjeld, kredit kortsiktig gjeld |
| Rapportering | Vis korrekt klassifisering | Balanse og noter |
Seksjon 5: risikostyring og Overvåking
5.1 Finansiell risiko
Langsiktig gjeld medfører ulike typer finansiell risiko som må styres aktivt.
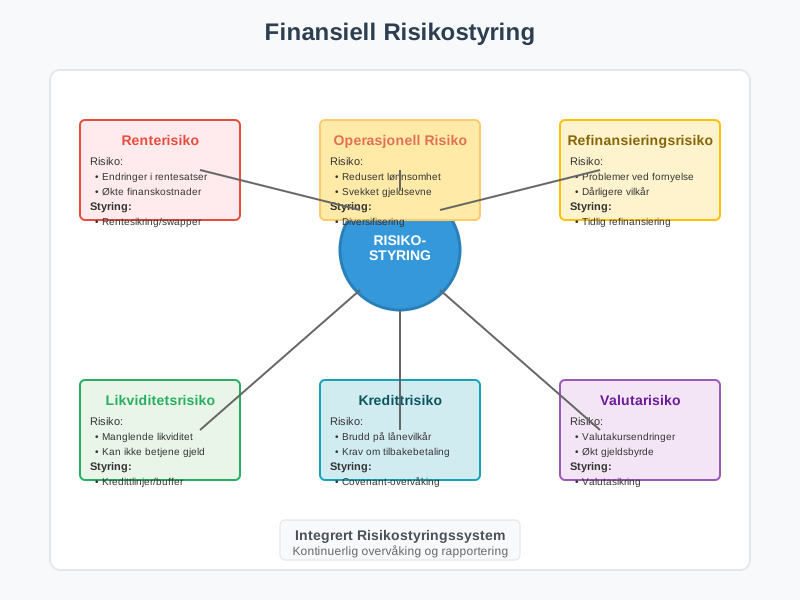
Hovedtyper risiko:
- Renterisiko: Risiko for endringer i rentesatser
- Refinansieringsrisiko: Risiko ved refinansiering
- Likviditetsrisiko: Risiko for manglende likviditet
- Valutarisiko: Risiko ved gjeld i utenlandsk valuta
- Kredittrisiko: Risiko for brudd på lånevilkår
5.2 Covenant-overvåking
Lånevilkår (covenants) må overvåkes kontinuerlig for å unngå mislighold.
Vanlige Covenants:
- Finansielle covenants: Krav til finansielle nøkkeltall
- Negative covenants: Forbud mot visse handlinger
- Positive covenants: Krav til visse handlinger
- Informasjonscovenants: Krav til rapportering
- Sikkerhetsstillelse: Krav til pantsettelser
5.3 Stresstesting
Stresstesting av gjeldsporteføljen er viktig for risikostyring.
Stresstest-scenarioer:
- Renteøkning: Effekt av høyere rentesatser
- Refinansieringsutfordringer: Problemer med refinansiering
- Redusert lønnsomhet: Lavere evne til gjeldsservice
- Markedsvolatilitet: Effekt av markedsendringer
- Regulatoriske endringer: Nye reguleringer
Seksjon 6: praktiske eksempler og Casestudier
6.1 Case: Investeringslån for Produksjonsutstyr
Situasjon: Et produksjonsselskap tar opp et investeringslån på 10 millioner kroner for nytt produksjonsutstyr.
Lånevilkår:
- Lånebeløp: 10 000 000 kroner
- Rente: 4,5% fast rente
- Løpetid: 7 år
- Avdragsprofil: Annuitetslån
- Sikkerhet: Pant i utstyret
Regnskapsføring ved Opptak:
| Konto | Debet | Kredit |
|---|---|---|
| 1920 Bank | 10 000 000 | |
| 2220 Gjeld til kredittinstitusjoner | 10 000 000 |
Med 4,5 % rente og 7 års annuitet blir terminbeløpet om lag 1 697 000 kroner per år. Første år er renten 450 000 kroner (debet 8150 Rentekostnad) og avdraget om lag 1 247 000 kroner (debet 2220).
6.2 Case: Obligasjonsutstedelse
Situasjon: Et større selskap utsteder obligasjoner for å finansiere ekspansjon.
Obligasjonsvilkår:
- Nominelt beløp: 100 millioner kroner
- Kupongrente: 3,8% årlig
- Løpetid: 5 år
- Utstedelseskurs: 98% (rabatt)
- Tilbakebetaling: 100% ved forfall
Beregning av effektiv rente:
Selskapet mottar 98 mill. kroner og betaler 3,8 mill. kroner i rente hvert år og 100 mill. kroner ved forfall. Den effektive renten er den diskonteringsrenten som gir nåverdi null, her omtrent 4,25 %:
| År | Kontantstrøm | Nåverdi (4,25 %) |
|---|---|---|
| 0 | 98 000 000 | 98 000 000 |
| 1–5 | −3 800 000 per år | −16 796 000 |
| 5 | −100 000 000 | −81 215 000 |
| Sum | ≈ 0 |
Rabatten på 2 mill. kroner kostnadsføres derfor gradvis som rentekostnad over løpetiden, i tillegg til kupongrenten.
Seksjon 7: fremtidige Utviklingstrekk
7.1 Bærekraftig finansiering
Grønn finansiering blir stadig viktigere for langsiktig gjeld.
Utviklingstrekk:
- Grønne obligasjoner: Finansiering av miljøprosjekter
- Bærekraftslån: Lån knyttet til bærekraftsmål
- ESG-kriterier: Miljø-, sosiale og styringsaspekter
- Klimarisiko: Vurdering av klimarelatert risiko
- Regulatoriske krav: Nye krav til bærekraftsrapportering
7.2 Teknologisk utvikling
Fintech og digitalisering påvirker gjeldsmarkedet.
Teknologiske Endringer:
- Digital finansiering: Online låneplattformer
- Blockchain: Nye former for gjeldsregistrering
- Kunstig intelligens: Automatisert kredittvurdering
- Big data: Forbedret risikoanalyse
- Regtech: Automatisert compliance
Konklusjon
Langsiktig gjeld er en kompleks og kritisk komponent i virksomhetens finansieringsstruktur som krever grundig forståelse og aktiv forvaltning. Fra tradisjonelle banklån til innovative finansieringsinstrumenter, må virksomheter navigere et stadig mer sofistikert marked for langsiktig finansiering.
Effektiv håndtering av langsiktig gjeld krever:
- Strategisk planlegging: Langsiktig finansieringsstrategi
- Risikostyring: Aktiv overvåking og styring av finansiell risiko
- Regnskapsføring: Korrekt måling og rapportering
- Compliance: Overholdelse av lånevilkår og reguleringer
- Markedsforståelse: Kunnskap om finansmarkedene
Ved å mestre disse aspektene kan virksomheter bruke langsiktig gjeld som et kraftfullt verktøy for vekst og verdiskaping, samtidig som de opprettholder finansiell stabilitet og fleksibilitet for fremtiden.
Aiak fører lån, renter og avdrag løpende og avstemmer lånesaldoene mot bankens oppgaver ved årsoppgjøret, uansett hvilket regnskapssystem du bruker.