Skatteetaten
Hva Skatteetaten gjør, hvilke frister som gjelder, og hvilke digitale tjenester du bruker til rapportering og betaling.
Innledning
Skatteetaten er Norges sentrale skattemyndighet og har ansvar for innkreving, kontroll og forvaltning av skatter og avgifter. Et effektivt skattesystem forutsetter klare retningslinjer, pålitelige digitale tjenester og gode kontrollrutiner.
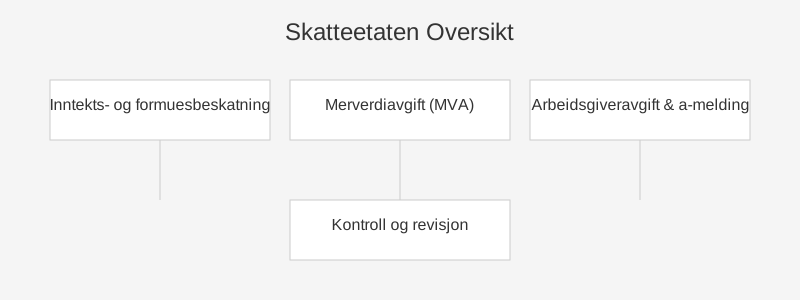
Skatteetaten spiller en avgjørende rolle både for privatpersoner og bedrifter:
- Skattemelding og skatteberegning via Skattemelding
- Digital selvbetjening på skatteetaten.no og gjennom Altinn
- Kontroll ved bokettersyn og etterkontroll av skattemeldinger
1. Skatteetatens hovedoppgaver
| Oppgave | Beskrivelse |
|---|---|
| Inntekts- og formuesbeskatning | Fastsette og kreve inn personlig skatt og selskapsskatt |
| Merverdiavgift (MVA) | Registrering, innkreving og kontroll av MVA-meldinger |
| Arbeidsgiveravgift og a-melding | Mottak og kontroll av A-melding |
| Skattekort og forskuddsskatt | Utstedelse av skattekort og beregning av forskuddstrekk |
| Bokettersyn og kontroll | Kontroll av regnskaper og dokumentasjon |
| Innkreving | Innkreving av skatt, avgifter og enkelte andre statlige krav, blant annet etter at Statens innkrevingssentral ble en del av Skatteetaten |
| Folkeregisteret | Registrering av bostedsadresse, fødsler, navn og sivilstand |
| Særavgifter | Blant annet avgifter på alkohol, tobakk og drivstoff |
2. Digitale tjenester og selvbetjening
Skatteetaten satser på brukervennlige digitale løsninger for å forenkle rapportering og betaling:
- Skattemelding for personer på skatteetaten.no, og for næringsdrivende fra regnskapssystemet eller Skatteetatens egne løsninger
- A-melding og mva-melding sendes fra lønns- og regnskapssystemet, eller manuelt
- Skattekort hos Skatteetaten og arbeidsgivers elektroniske innhenting av skattekort
- Min side for betaling, skattekonto, endring av forskuddsskatt, klager og meldinger
- Altinn for tilganger og en del skjemaer
3. Viktige frister for rapportering
| Tjeneste | Frist |
|---|---|
| Skattemelding for næringsdrivende | 31. mai (i 2026: 1. juni) |
| Skattemelding for lønnstakere og pensjonister | 30. april |
| A-melding | 5. i måneden etter |
| Forskuddstrekk | Senest første virkedag etter lønnsutbetaling (fra 2026) |
| Arbeidsgiveravgift | 15. januar, mars, mai, juli, september og november |
| MVA-melding | 10.4, 10.6, 31.8, 10.10, 10.12 og 10.2 (tomånedlig) |
| Forskuddsskatt, personer og ENK | 15. mars, juni, september og desember |
| Forskuddsskatt, AS | 15. februar og 15. april året etter inntektsåret |
Faller en frist på helg eller helligdag, flyttes den til neste virkedag.
4. Skatteetatens kontroll og tilsyn
Skatteetaten utfører bokettersyn og kan endre fastsettingen eller fastsette skatten ved skjønn dersom skattemeldingen mangler eller inneholder vesentlige feil. Feil kan gi tilleggsskatt. Se Bokettersyn. Forhåndsfastsetting er noe annet: skatten fastsettes før ordinær fastsetting, for eksempel når et aksjeselskap oppløses.
5. Skatteetaten i bedriftslivet
For bedrifter er det avgjørende å følge Skatteetatens retningslinjer for:
- Rapportering av skatt
- Innlevering av skattemelding
- Betaling av forskuddsskatt
Konklusjon
Skatteetaten er navet i det norske skattesystemet, og gode digitale tjenester, klare frister og grundig kontroll sikrer at både privatpersoner og bedrifter oppfyller sine forpliktelser. Trenger bedriften hjelp med rapporteringen til Skatteetaten, kan Aiak ta ansvaret for a-melding, mva-melding, skattemelding og dialogen ved kontroll.