Hva er X-rapport?
Kort guide til X-rapport: når den brukes, hva den inneholder og hvilken rolle den har i internkontroll og kassestyring.
En X-rapport er en mellomrapport som genereres fra et kassasystem (datakasse) for å vise salgstransaksjoner og kontantbeholdning på et gitt tidspunkt uten å avslutte kassedagen. Denne rapporten gir bedriften kontinuerlig oversikt over omsetning, betalingsmetoder og kontantstrøm i løpet av en arbeidsdag. X-rapporten er et viktig verktøy for daglig driftskontroll og internkontroll i detaljhandel og servicevirksomheter.
Grunnleggende om X-rapport
X-rapporten er en ikke-avsluttende rapport som kan trekkes flere ganger i løpet av en dag uten å påvirke kassasystemets funksjonalitet eller tellere. Dette skiller den fra Z-rapporten, som avslutter kassedagen og nullstiller tellerne.
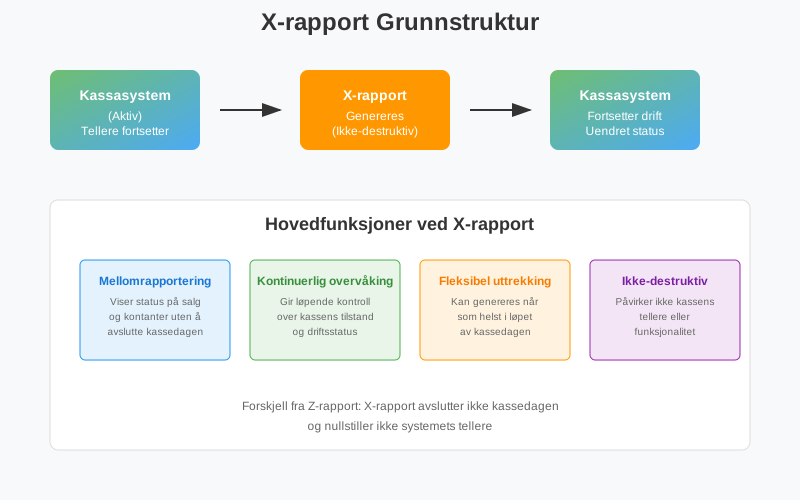
Hovedfunksjoner ved X-rapport
- Mellomrapportering: Viser status på salg og kontanter uten å avslutte kassedagen
- Kontinuerlig overvåking: Gir løpende kontroll over kassens tilstand
- Fleksibel uttrekking: Kan genereres når som helst i løpet av kassedagen
- Ikke-destruktiv: Påvirker ikke kassesystemets tellere eller funksjonalitet
X-rapporten brukes primært for daglig driftskontroll, mens detaljerte regnskapsopplysninger som merverdiavgift og periodisering behandles gjennom andre regnskapsprosesser.
Innhold og struktur i X-rapport
En X-rapport inneholder normalt følgende hovedelementer organisert i en strukturert oversikt:
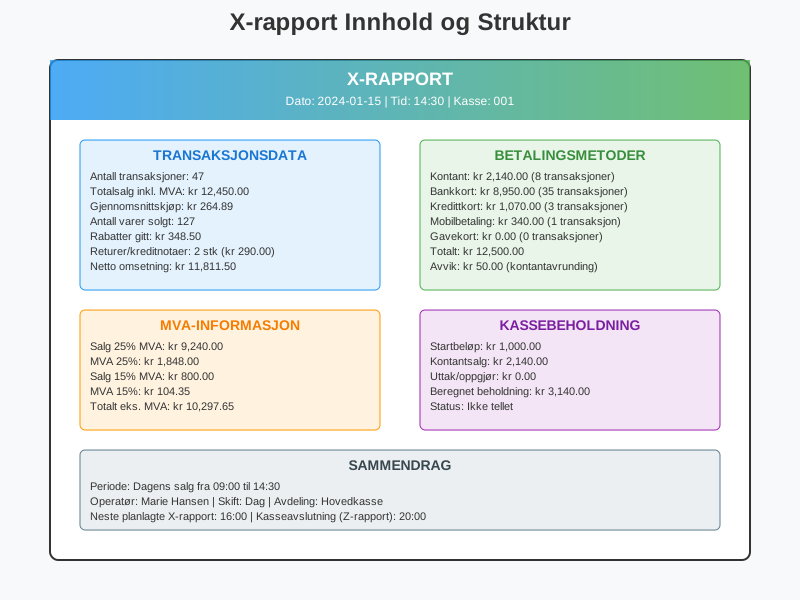
Transaksjonsdata
| Kategori | Innhold | Formål |
|---|---|---|
| Salgsdata | Antall transaksjoner, totalsalg, gjennomsnittskjøp | Salgsoversikt |
| Betalingsmetoder | Kontant, kort, mobil, gavekort | Betalingsfordeling |
| MVA-informasjon | Salg ex. MVA, MVA-beløp per sats | Avgiftsrapportering |
| Refusjoner | Antall og beløp for returer/kreditnotaer | Kvalitetskontroll |
Kassebeholdning
X-rapporten viser også kontantbeholdning basert på:
- Startbeløp: Kontanter i kassen ved dagens start
- Kontantsalg: Alle kontantinnbetalinger i løpet av dagen
- Uttak: Eventuell kontantuttak (mellomoppgjør)
- Beregnet beholdning: Teoretisk kontantbeholdning basert på transaksjoner
Dette gir grunnlag for kontanttelling og identifisering av eventuelle avvik.
Praktisk bruk av X-rapport
X-rapporter brukes i flere praktiske situasjoner for å sikre god kassestyring og oversikt over daglige operasjoner.
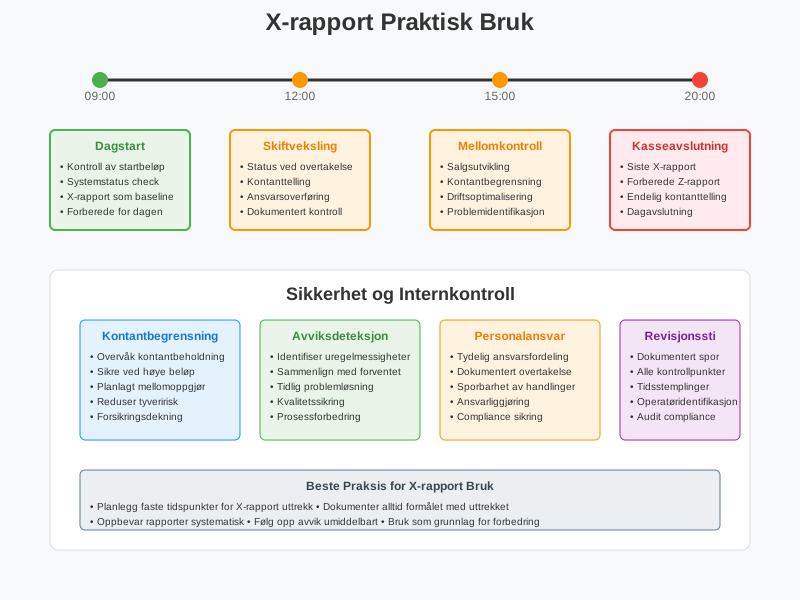
Daglig Driftskontroll
Mellomkontroller i løpet av dagen:
- Skiftveksling: Kontroll av kasse ved personalskift
- Mellomoppgjør: Sikring av kontanter ved høy omsetning
- Driftssituasjon: Overvåking av salgsutvikling i sanntid
- Problemløsning: Identifisering av avvik eller systemfeil
Sikkerhet og internkontroll
X-rapporten bidrar til bedriftens sikkerhetssystem:
- Kontantbegrensning: Overvåking av kontantbeholdning for sikkerhet
- Avviksdeteksjon: Tidlig identifisering av uregelmessigheter
- Personalansvar: Tydelig ansvarsfordeling ved skiftveksling
- Revisjonssti: Dokumentasjon av alle kontrollpunkter
Forskjell mellom X-rapport og Z-rapport
Forståelsen av forskjellen mellom X-rapport og Z-rapport er kritisk for korrekt kassehåndtering og regnskapsbehandling.
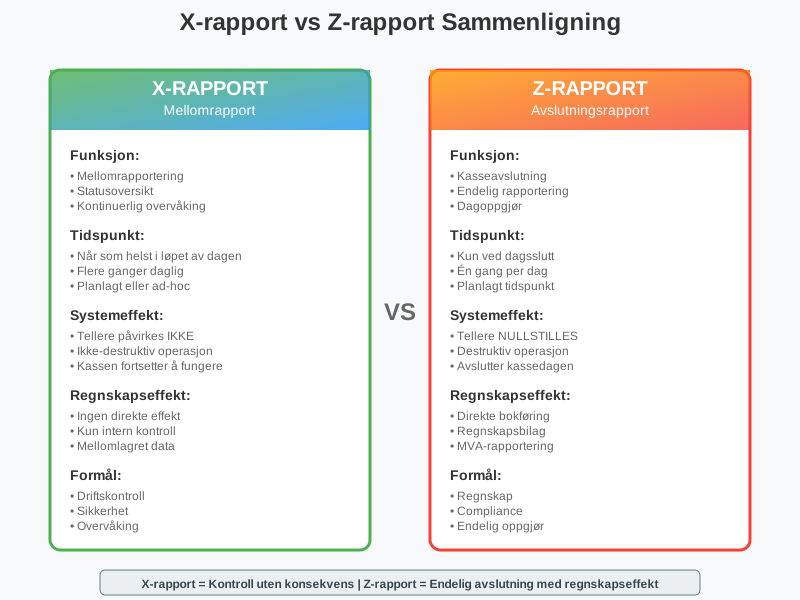
Hovedforskjeller
| Aspekt | X-rapport | Z-rapport |
|---|---|---|
| Funksjon | Mellomrapport | Avslutningsrapport |
| Tidspunkt | Når som helst | Kun ved dagsslutt |
| Tellere | Påvirkes ikke | Nullstilles |
| Hyppighet | Flere ganger daglig | Én gang per dag |
| Regnskapseffekt | Ingen direkte effekt | Grunnlag for bokføring |
Regnskapsmessig behandling
X-rapport:
- Brukes kun til intern kontroll og overvåking
- Har ingen direkte regnskapseffekt
- Dokumenterer mellomstatus, ikke endelige transaksjoner
Z-rapport:
- Danner grunnlag for daglig bokføring
- Registreres som bilag i regnskapet
- Grunnlag for merverdiavgiftsrapportering
Lovkrav: kassasystemlova og kassasystemforskrifta
Kassasystemer i Norge er regulert av kassasystemlova og kassasystemforskrifta. Den som selger varer og tjenester mot kontant betaling, og som er bokføringspliktig, skal som hovedregel bruke et kassasystem som oppfyller kravene, og som leverandøren har levert produkterklæring for.
Kassasystemforskrifta § 2-8-2 bestemmer hva en X-rapport skal inneholde, blant annet:
- virksomhetens navn og organisasjonsnummer, dato og tidspunkt og kassapunktets identifikasjon
- samlet salg, fordelt på betalingsmidler og varegrupper
- merverdiavgift fordelt på satser
- antall og beløp for returer, korrigeringer, rabatter og kontantsalgskvitteringer som er skrevet ut flere ganger
- åpning av kasseskuff uten salg
- vekselbeholdning og kontantbeholdning
Z-rapporten etter § 2-8-3 skal inneholde de samme opplysningene, men skal i tillegg være fortløpende nummerert og merket som Z-rapport, og den kan ikke tas ut før alle salg er avsluttet. Det er Z-rapporten som brukes som dokumentasjon for det daglige kontantsalget i regnskapet.
Bokføring av dagens salg
X-rapporten bokføres ikke. Ved dagens slutt tas det ut en Z-rapport, og kassen telles. Eksempel på et dagsoppgjør med 25 % merverdiavgift:
| Konto | Debet | Kredit |
|---|---|---|
| 1900 Kontanter | 2 500 | |
| Fordring på kortinnløser (bankkort) | 10 000 | |
| 3000 Salgsinntekt, avgiftspliktig | 10 000 | |
| 2700 Utgående merverdiavgift | 2 500 |
Er det avvik mellom talt beholdning og beholdningen ifølge Z-rapporten, føres differansen på en egen konto for kassedifferanser og undersøkes. Aiak bokfører dagsoppgjør og avstemmer kasse, kortterminal og bank for butikker og serveringssteder; se regnskap for kassasystem.
Oppsummering
X-rapporten er en mellomrapport som viser status for kassen uten å avslutte dagen. Den brukes til kontroll ved skiftbytte og mellomoppgjør, og innholdet er regulert i kassasystemforskrifta. Z-rapporten avslutter dagen og er grunnlaget for bokføringen.