Hva er Fintech?
Hva fintech er, eksempler på løsninger og hvordan teknologien påvirker regnskap, betalinger og rapportering.
Fintech (finansteknologi) representerer den revolusjonerende sammensmeltingen av finansielle tjenester og avansert teknologi. Dette dynamiske feltet transformerer hvordan bedrifter håndterer regnskap, betalinger, og finansielle prosesser. Fra automatisert bokføring til kunstig intelligens-drevne analyser, fintech redefinerer den finansielle landskapet og skaper nye muligheter for effektivitet og innovasjon.
Grunnleggende Fintech-Konsepter
1.1 Definisjon og Omfang av Fintech
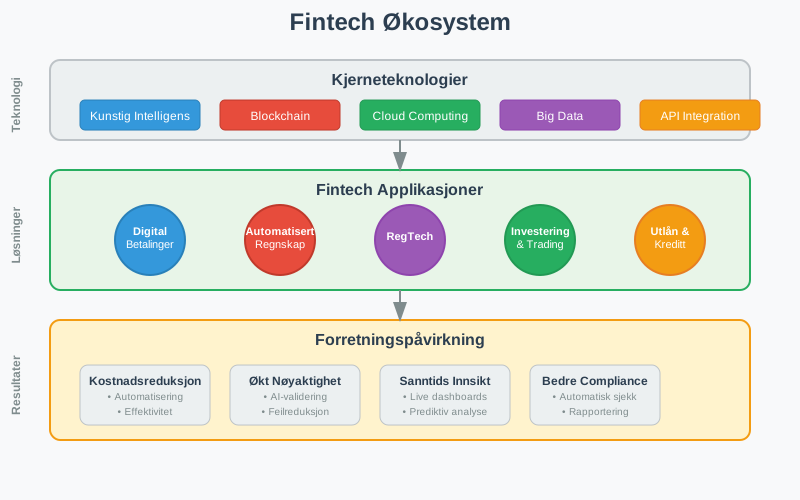
Fintech er en sammensetting av “financial” og “technology”, og omfatter alle teknologiske innovasjoner som forbedrer, automatiserer eller digitaliserer finansielle tjenester. I regnskapssammenheng inkluderer fintech:
- Automatisert bokføring: AI-drevne systemer som kategoriserer og registrerer transaksjoner
- Digitale betalingsløsninger: Moderne betalingsmetoder som påvirker kontantstrøm
- Blockchain og kryptovaluta (lær mer om kryptovaluta): Distribuerte hovedbøker for transparent regnskapsføring
- Regtech: Regulatorisk teknologi for compliance og rapportering
- Robo-advisory: Automatiserte investeringsrådgivningstjenester
1.2 Fintech’s Påvirkning på Tradisjonell regnskap
Fintech-løsninger transformerer fundamentale regnskapsprosesser ved å:
- Redusere manuelle feil: Automatisering minimerer menneskelige feil i bilagsføring
- Øke hastighet: Sanntidsbehandling av transaksjoner og rapporter
- Forbedre nøyaktighet: Maskinlæring forbedrer kategorisering og matching
- Styrke compliance: Automatisk overholdelse av bokføringsregler
Digitale Betalingsløsninger og regnskap
2.1 Moderne Betalingsmetoder
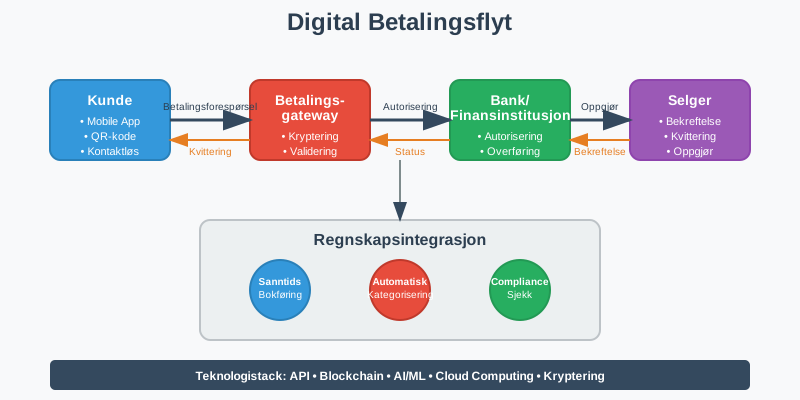
Fintech har revolusjonert betalingslandskapet med innovative løsninger som direkte påvirker regnskapsføring:
Mobile betalinger og Digital Wallets
- Vipps MobilePay og lignende tjenester: Innbetalinger som kommer samlet fra betalingsleverandøren, fratrukket gebyrer, og må avstemmes mot hvert salg
- Apple Pay/Google Pay: Kontaktløse betalinger med komplekse transaksjonsdata
- QR-kode betalinger: Direkte kobling mellom fysiske og digitale transaksjoner
Kryptovaluta og Blockchain
Blockchain-teknologi skaper nye utfordringer og muligheter for regnskapsføring:
- Transparent hovedbok: Alle transaksjoner er sporbare og uforanderlige
- Smart contracts: Automatiske kontraktsutførelser som påvirker avtalegjeld
- Desentraliserte finanser (DeFi): Nye finansielle instrumenter uten tradisjonelle mellommenn
2.2 Integrasjon med Regnskapssystemer
| Betalingsmetode | Integrasjonskompleksitet | Sanntidsrapportering | Compliance-krav |
|---|---|---|---|
| Tradisjonell bankoverføring | Lav | Nei | Standard |
| Kortbetalinger | Middels | Delvis | PCI DSS |
| Mobile betalinger | Høy | Ja | Varierende |
| Kryptovalutaer | Svært høy | Ja | Utviklende |
| BNPL (Buy Now Pay Later) | Middels | Ja | Forbrukerrett |
Automatisert bokføring og AI
3.1 Kunstig Intelligens i regnskapsføring
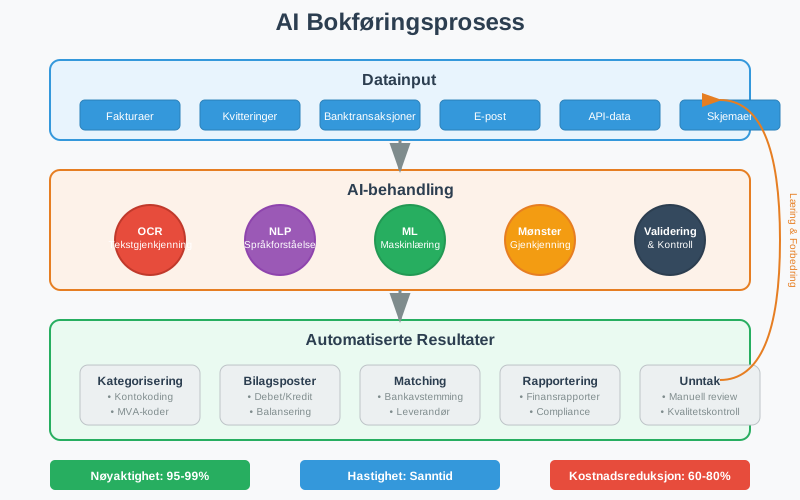
AI-drevne regnskapssystemer transformerer hvordan bedrifter håndterer dokumentasjon:
Maskinlæring for Transaksjonskategorisering
- Automatisk kategorisering: AI lærer fra historiske data for å klassifisere nye transaksjoner
- Anomalideteksjon: Identifisering av uvanlige transaksjoner som krever manuell gjennomgang
- Prediktiv analyse: Prognoser for kontantstrøm og finansielle trender
Optisk Tegngjenkjenning (OCR) og Dokumentbehandling
Moderne fintech-løsninger kan:
- Skanne og tolke fakturaer: Automatisk utvinning av data fra fakturaer
- Behandle kvitteringer: Digital arkivering og kategorisering av bilag
- Validere data: Kryssjekking mot bankutskrifter og andre kilder
3.2 Robotic Process Automation (RPA) i regnskap
RPA-teknologi automatiserer repetitive regnskapsoppgaver:
- Månedlig avstemming: Automatisk bankavstemming og kontoavstemminger
- Rapportgenerering: Automatisk produksjon av finansielle rapporter
- Compliance-sjekker: Kontinuerlig overvåking av regelverksetterlevelse
- Datamigrering: Sømløs overføring mellom ulike regnskapssystemer
Cloud-baserte Regnskapssystemer
4.1 Software as a Service (SaaS) for regnskap
Cloud-baserte regnskapssystemer tilbyr betydelige fordeler:
Tilgjengelighet og Skalerbarhet
- 24/7 tilgang: Regnskapsdata tilgjengelig fra hvor som helst
- Automatiske oppdateringer: Alltid oppdatert med nyeste funksjoner og sikkerhetspatcher
- Skalerbar infrastruktur: Kapasitet som vokser med bedriftens behov
- Integrerte økosystemer: Sømløs kobling med andre forretningssystemer
Kostnadseffektivitet
| Tradisjonell Software | Cloud-basert SaaS |
|---|---|
| Høye oppstartskostnader | Lave månedlige kostnader |
| IT-infrastruktur påkrevd | Ingen infrastrukturkostnader |
| Manuelle oppdateringer | Automatiske oppdateringer |
| Begrenset skalerbarhet | Ubegrenset skalerbarhet |
| Lokale sikkerhetskopier | Automatisk backup i skyen |
4.2 Integrasjon og API-økonomi
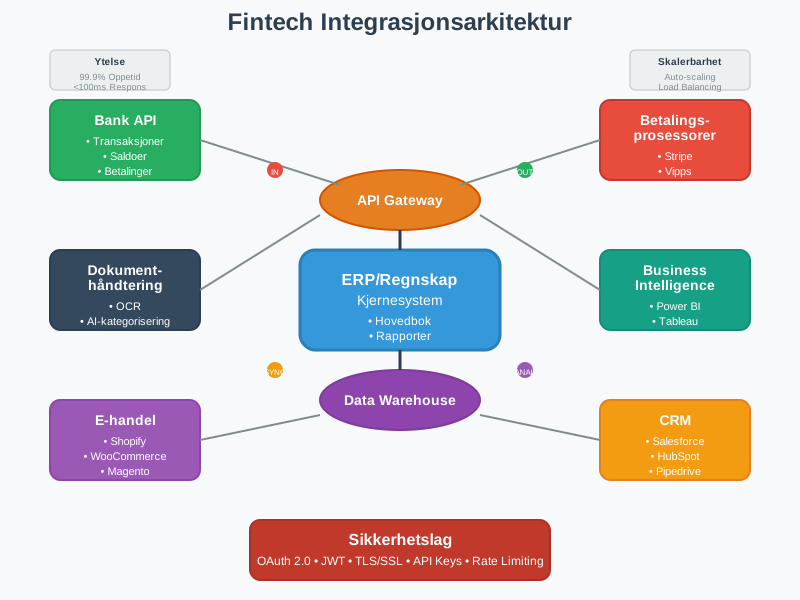
Application Programming Interfaces (APIs) muliggjør sømløs integrasjon mellom ulike fintech-tjenester:
- Bankintegrasjon: Direkte tilkobling til bankkontoer for sanntids transaksjonshenting
- E-handelssystemer: Automatisk synkronisering av salgsdata
- CRM-systemer: Integrert kunde- og faktureringshåndtering
- Lønnssystemer: Automatisk overføring av lønnsdata til regnskapet
Regulatorisk Teknologi (RegTech)
5.1 Automatisert Compliance
RegTech-løsninger sikrer automatisk overholdelse av regnskapsstandarder:
Norske Regnskapsstandarder
- Automatisk bokføringsplikt-overvåking: Kontinuerlig sjekk av lovpålagte krav
- Bokføringsforskriften-compliance: Automatisk validering mot forskriftskrav
- MVA-rapportering: Automatisert merverdiavgiftsberegning og -rapportering
- Årsrapport-generering: Automatisk produksjon av lovpålagte rapporter
Internasjonale Standarder
- IFRS-compliance: Automatisk tilpasning til internasjonale regnskapsstandarder
- GDPR-overholdelse: Databeskyttelse og personvernhåndtering
- Anti-hvitvasking (AML): Automatisk overvåking av mistenkelige transaksjoner
5.2 Sanntids rapportering og Overvåking
Moderne RegTech-systemer tilbyr:
- Kontinuerlig overvåking: 24/7 compliance-sjekker
- Automatiske varsler: Umiddelbare notifikasjoner ved avvik
- Prediktiv compliance: Forutsigelse av potensielle regelverksbrudd
- Automatisk dokumentasjon: Sporbarhet og revisjonssti for alle transaksjoner
Fintech’s Påvirkning på Ulike Bransjer
6.1 E-handel og Digital Handel
E-handelsintegrasjon krever spesialiserte regnskapsløsninger:
- Multi-kanal salgsrapportering: Konsolidering av salg fra ulike plattformer
- Automatisk lagerføring: Sanntids oppdatering av varelager
- Valutahåndtering: Automatisk omregning for internasjonalt salg
- Returstyring: Automatisert håndtering av refusjoner og krediteringer
6.2 Abonnementstjenester og SaaS-bedrifter
Abonnementsmodeller krever spesialiserte regnskapsbehandling:
- Periodisering av inntekter: Automatisk fordeling av abonnementsinntekter
- Churn-analyse: Prediktiv analyse av kundefrafall
- Lifetime Value (LTV) beregninger: Automatisk beregning av kundeverdier
- Automatisk fakturering: Gjentakende fakturaer og betalingsinnkreving
6.3 Gig-økonomi og Freelancing
Plattformøkonomi skaper nye regnskapsutfordringer:
- Tredjepartsrapportering: Plattformer og oppdragsgivere rapporterer utbetalinger til Skatteetaten, og inntektene skal med i skattemeldingen
- Multi-part transaksjoner: Håndtering av plattformavgifter og provisjoner
- Skatteoptimalisering: Automatisk beregning av fradrag og skatteforpliktelser
- Sanntids inntektssporing: Øyeblikkelig synlighet i inntjening
Regelverk som driver digitaliseringen i Norge
Flere vedtatte regelendringer gjør at digitale regnskapsløsninger blir et krav, ikke bare et valg:
| Endring | Status | Fra |
|---|---|---|
| Plikt til å sende e-faktura mellom bokføringspliktige virksomheter | Vedtatt | 1. januar 2027 |
| Plikt til å motta e-faktura og føre regnskapet i et elektronisk regnskapssystem | Vedtatt | 1. januar 2030 |
| SAF-T Financial 1.40 som eneste gyldige versjon ved eksport av regnskapsdata | Fastsatt av Skatteetaten | 1. januar 2027 |
| Skattetrekkskontoen avviklet; forskuddstrekk betales direkte til Skatteetaten ved lønnsutbetaling | I kraft | 1. januar 2026 |
Les mer om kravet om e-faktura. Aiak jobber i moderne skybaserte regnskapssystemer med bankintegrasjon og e-faktura, og kan hjelpe med overgangen fra manuelle rutiner.
Implementering av Fintech-løsninger
8.1 Evaluering og Utvelgelse
Kriterier for valg av fintech-løsninger:
| Evalueringskriterium | Vektning | Viktige Faktorer |
|---|---|---|
| Funksjonalitet | 30% | Dekker forretningsbehov, skalerbarhet |
| Integrasjon | 25% | API-tilgjengelighet, kompatibilitet |
| Sikkerhet | 20% | Datakryptering, compliance |
| Kostnad | 15% | Total eiekostnad, ROI |
| Support | 10% | Kundeservice, opplæring |
Due Diligence prosess
- Leverandørvurdering: Finansiell stabilitet og track record
- Sikkerhetstesting: Penetrasjonstesting og sårbarhetsanalyse
- Referansesjekk: Erfaringer fra eksisterende kunder
- Pilot-testing: Begrenset implementering for evaluering
8.2 Implementeringsstrategi
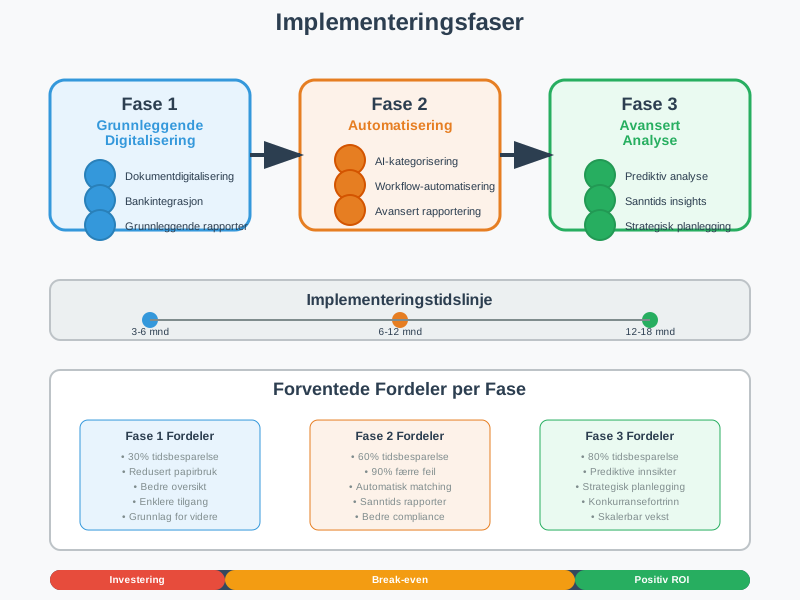
Fasevis implementering reduserer risiko og sikrer suksess:
Fase 1: grunnleggende digitalisering
- Dokumentdigitalisering: Overgang fra papir til digitale bilag
- Bankintegrasjon: Automatisk import av banktransaksjoner
- Grunnleggende rapportering: Standardiserte finansielle rapporter
Fase 2: automatisering
- AI-kategorisering: Automatisk klassifisering av transaksjoner
- Workflow-automatisering: Automatiserte godkjenningsprosesser
- Avansert rapportering: Tilpassede dashboards og analyser
Fase 3: Avansert analyse
- Prediktiv analyse: Prognoser og trendanalyse
- Sanntids insights: Øyeblikkelige forretningsinnsikter
- Strategisk planlegging: AI-assistert finansiell planlegging
Sikkerhet og Risikohåndtering
9.1 Cybersikkerhet i Fintech
Kritiske sikkerhetstiltak for fintech-implementering:
Datakryptering og Beskyttelse
- End-to-end kryptering: Beskyttelse av data i transit og hvile
- Multi-faktor autentisering: Flere lag med sikkerhet
- Zero-trust arkitektur: Kontinuerlig verifisering av tilgang
- Regular security audits: Periodiske sikkerhetsvurderinger
Compliance og Regulering
- PCI DSS: Kredittkortdatasikkerhet
- GDPR: Personvernbeskyttelse
- PSD2: Betalingstjenestedirektivet
- Norske personvernlover: Lokal compliance
9.2 Operasjonell risiko
Risikofaktorer ved fintech-implementering:
- Systemnedetid: Backup-systemer og redundans
- Dataintegritetsrisiko: Validering og kvalitetskontroll
- Leverandørrisiko: Avhengighet av tredjepartsleverandører
- Kompetanserisiko: Behov for opplæring og kompetanseutvikling
Kostnader og nytte
Kostnaden ved å ta i bruk nye løsninger varierer mye med virksomhetens størrelse og behov. For en liten bedrift er det ofte snakk om en månedlig lisens til et skybasert regnskapssystem, mens større virksomheter kan ha betydelige kostnader til integrasjoner og opplæring. Mål nytten i spart tid per bilag, færre feil og raskere månedsavslutning.
Konklusjon
Fintech representerer en fundamental transformasjon av hvordan bedrifter håndterer finansielle prosesser og regnskapsføring. Fra automatisert bokføring til AI-drevne analyser, fintech-løsninger tilbyr enorme muligheter for økt effektivitet, nøyaktighet og innsikt.
Vellykket implementering krever grundig planlegging, riktig teknologivalg, og fokus på sikkerhet og compliance. Bedrifter som omfavner fintech-innovasjon posisjonerer seg for fremtidens digitale økonomi, mens de som nøler risikerer å bli hengende etter i et stadig mer konkurransedyktig marked.
Nøkkelbudskap:
- Fintech transformerer alle aspekter av finansielle tjenester og regnskap
- Automatisering og AI reduserer kostnader og forbedrer nøyaktighet
- Cloud-baserte løsninger tilbyr skalerbarhet og fleksibilitet
- Sikkerhet og compliance må prioriteres i alle implementeringer
- ROI realiseres gjennom økt effektivitet og reduserte feilkostnader
Teknologien erstatter likevel ikke kravene i bokføringsloven: bilag skal fortsatt dokumenteres, kontoene avstemmes og årsoppgjøret kvalitetssikres.