Arbeidsgiver: plikter, kostnader og regnskapsføring
Kort og nyttig oversikt for arbeidsgivere: plikter, avgifter, frister og bokføring.
Arbeidsgiver er den juridiske parten i et arbeidsforhold som inngår en avtale om å utføre arbeid mot vederlag. En arbeidsgiver har en rekke juridiske forpliktelser, økonomiske ansvar og må følge spesifikke krav til regnskapsføring. Denne artikkelen gir en helhetlig oversikt over hvem en arbeidsgiver er, hvilke plikter som følger med rollen, og hvordan det håndteres i regnskapet.
Hva er arbeidsgiver?
Begrepet arbeidsgiver omtaler den part som tilbyr arbeidsytelse, inngår arbeidsavtaler og utbetaler lønn. Arbeidsgiver motiverer og leder arbeidstakere, og har ansvar for blant annet arbeidsmiljø, lønnsutbetalinger og rapportering til myndighetene. Les mer om ulike arbeidsforholdstyper i Hva er Arbeidsforholdstype?.
Juridisk Rolle og ansvar
Arbeidsgiverens ansvar fremgår av arbeidsmiljøloven, skattelovgivningen og andre relevante lover:
- Sikre et forsvarlig arbeidsmiljø i samsvar med arbeidsmiljøloven.
- Inngå og oppbevare skriftlige arbeidskontrakter.
- Overholde regler for oppsigelse, ferie og arbeidstid.
- Beregne og innbetale arbeidsgiveravgift
- Rapportere lønns- og personalopplysninger via A-meldingen
Økonomiske Forpliktelser
Arbeidsgiver bærer flere direkte kostnader knyttet til lønn og arbeidsforhold. Oversikt over sentrale forpliktelser:
| Forpliktelse | Beskrivelse | Frist |
|---|---|---|
| Registrering som arbeidsgiver | Registrering i Enhetsregisteret som arbeidsgiver | Før første ansettelse |
| A-melding | Månedlig rapportering av lønn, arbeidsforhold, trekk og arbeidsgiveravgift | Innen 5. i måneden etter lønnsutbetaling |
| Forskuddstrekk | Innbetaling av trekket til Skatteetaten | Første virkedag etter lønnsutbetalingen (fra 2026) |
| Arbeidsgiveravgift | Beregning og innbetaling av avgift basert på bruttolønn | Annenhver måned, den 15. i januar, mars, mai, juli, september og november |
| Obligatorisk tjenestepensjon | Pensjonsordning når vilkårene er oppfylt | Senest seks måneder etter at plikten oppstod |
Regnskapsmessig behandling
I regnskapet kostnadsføres lønn, feriepenger, arbeidsgiveravgift og pensjon i perioden arbeidet utføres. Eksempel for én ansatt med 50 000 kroner i månedslønn og 14 000 kroner i forskuddstrekk:
| Konto | Debet | Kredit |
|---|---|---|
| 5000 Lønn til ansatte | 50 000 | |
| 2600 Forskuddstrekk | 14 000 | |
| 1920 Bank (nettolønn) | 36 000 | |
| 5400 Arbeidsgiveravgift (14,1 %) | 7 050 | |
| 2770 Skyldig arbeidsgiveravgift | 7 050 | |
| 5180 Feriepenger (10,2 %) | 5 100 | |
| 2940 Skyldige feriepenger | 5 100 |
Arbeidsgiveravgift av feriepengene (719 kroner) avsettes også løpende.
For full oversikt over regnskapsprinsipper, se Hva er Regnskap?.
Videre Ansvarsområder
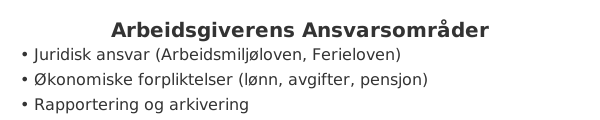
Her følger en detaljert oversikt over ytterligere ansvar og forpliktelser for arbeidsgiveren:
Registrering og Identifikasjon
Arbeidsgiver må registrere virksomheten og seg selv i flere offentlige registre før første lønnsutbetaling:
| Register | Formål | Frist |
|---|---|---|
| Enhetsregisteret (Brønnøysund) | Organisasjonsnummer og registrering som arbeidsgiver | Ved oppstart og før første ansettelse |
| Aa-registeret (NAV) | Oversikt over arbeidsforhold. Oppdateres automatisk fra a-meldingen | Løpende via a-meldingen |
| Altinn | Roller og tilganger for å sende a-melding | Før første a-melding |
Lover og Regelverk
Arbeidsgiveren må følge relevante lover som regulerer arbeidsforhold og regnskap:
| Lov/regelverk | Hovedinnhold | Link til artikkel |
|---|---|---|
| Arbeidsmiljøloven | HMS, arbeidstid og arbeidsmiljø | Arbeidsmiljøloven |
| Ferieloven | Rett til ferie og feriepenger | Feriepenger |
| Bokføringsloven | Dokumentasjon og arkivering | Bokføringsloven |
| Skatteloven | Skattemyndighetenes krav | Hva er Skatteloven? |
Pensjon og Forsikring
Arbeidsgiver er ansvarlig for å tilby obligatorisk tjenestepensjon (OTP) og kan i tillegg velge å dekke andre forsikringsordninger:
- Obligatorisk tjenestepensjon er lovpålagt når vilkårene er oppfylt, med minst 2 % av lønn fra første krone.
- Mulighet for livsforsikring, ulykkesforsikring og gruppelivsforsikring.
- Lovpålagt yrkesskadeforsikring for alle ansatte; se Yrkesskadeforsikring.
Rapportering og Arkivering
Korrekt rapportering og oppbevaring av dokumenter er kritisk:
- A-meldingen: Månedlig rapportering av lønn og arbeidsgiveravgift (se A-meldingen)
- Sammenstillingsoppgave: Hver ansatt skal innen 31. januar få en oversikt over lønn, ytelser og trekk året før. Egne terminoppgaver og lønns- og trekkoppgaver ble avviklet med a-ordningen i 2015
- Arkivering: Oppbevar arbeidskontrakter, lønnskjøringsfiler og rapporter i minst 5 år i henhold til bokføringsforskriften
Oppsummering
En arbeidsgiver har en sentral rolle i norsk arbeidsliv med tydelige juridiske forpliktelser og økonomiske ansvar. Korrekt håndtering av arbeidsavtaler, lønn, arbeidsgiveravgift og rapportering er avgjørende for å sikre lovlighet og effektiv drift.