Hva er ansattreskontro?
Ansattreskontro: hva den inneholder, hvordan forskudd, lån og utlegg føres per ansatt, og hvordan den avstemmes mot hovedboken.
En ansattreskontro er en underreskontro med én konto for hver ansatt. Den viser mellomværendet mellom bedriften og den enkelte ansatte: hva den ansatte skylder bedriften, og hva bedriften skylder den ansatte, ut over den ordinære lønnen som gjøres opp hver måned.
Ansattreskontroen fungerer på samme måte som kundereskontro og leverandørreskontro. Summen av saldoene i reskontroen skal stemme med samlekontoene i hovedboken.
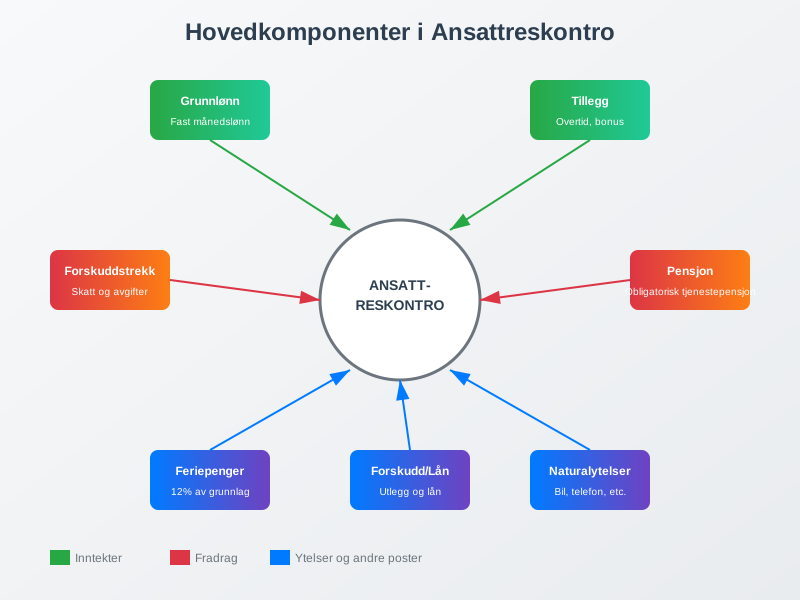
Hva føres i ansattreskontroen?
| Post | Typisk konto i hovedboken | Saldo |
|---|---|---|
| Lønnsforskudd | 1380 Fordringer på ansatte | Den ansatte skylder bedriften |
| Lån til ansatte | 1380 (eller 1300-serien ved langsiktige lån) | Den ansatte skylder bedriften |
| Reiseforskudd som ikke er gjort opp | 1380 | Den ansatte skylder bedriften |
| Utlegg som skal refunderes | 2910 Gjeld til ansatte og eiere | Bedriften skylder den ansatte |
| Godkjente reiseregninger som ikke er utbetalt | 2910 | Bedriften skylder den ansatte |
| Private kjøp på firmakort | 1380 | Den ansatte skylder bedriften |
Lønn, forskuddstrekk og feriepenger føres normalt ikke i ansattreskontroen, men i lønnssystemet og på egne lønns- og gjeldskontoer (for eksempel 2930 Skyldig lønn, 2600 Forskuddstrekk og 2940 Skyldige feriepenger). Mange lønnssystemer har likevel et lønnsarkiv per ansatt som viser all lønn og alle trekk.
Eksempel
Kari får 10 000 kroner i lønnsforskudd 10. mars. Hun leverer en reiseregning på 1 800 kroner 20. mars. Forskuddet trekkes i marslønnen, og reiseregningen utbetales samtidig.
| Dato | Transaksjon | Debet | Kredit | Saldo (Kari skylder) |
|---|---|---|---|---|
| 10.3 | Lønnsforskudd utbetalt | 10 000 | 10 000 | |
| 20.3 | Reiseregning godkjent | 1 800 | 8 200 | |
| 25.3 | Trekk i lønn for forskudd | 10 000 | −1 800 | |
| 25.3 | Reiseregning utbetalt med lønnen | 1 800 | 0 |
Trekket for forskuddet vises på lønnsslippen som et trekk i nettolønnen. Det reduserer ikke bruttolønnen, forskuddstrekket eller arbeidsgiveravgiften.
Lån til ansatte
Et lån til en ansatt føres i ansattreskontroen med avtalt avdrag og rente. Er renten lavere enn normrenten (4,7 % i september–oktober 2026), er rentefordelen skattepliktig for den ansatte og skal rapporteres i a-meldingen. Avtal skriftlig om avdrag kan trekkes i lønnen; arbeidsgiver kan bare gjøre trekk i lønn når vilkårene i arbeidsmiljøloven § 14-15 er oppfylt, for eksempel ved skriftlig avtale.
Avstemming
Ansattreskontroen bør avstemmes hver måned og ved årsoppgjøret:
- Summen av saldoene per ansatt skal være lik saldoen på 1380 og 2910 i hovedboken.
- Gamle poster, som forskudd eller reiseforskudd som ikke er gjort opp, følges opp med den ansatte.
- Ansatte som har sluttet, skal ha saldo null. Et utestående beløp bør trekkes i siste lønn, der det er avtalt, eller kreves inn.
- Lån til aksjonærer som også er ansatte, må vurderes etter egne regler om aksjonærlån.
Se også avstemming og ansattutlegg.
Dokumentasjon
Lønnsforskudd, låneavtaler, reiseregninger og utlegg er regnskapsmateriale og skal oppbevares i 5 år etter regnskapsårets slutt. Den ansatte har etter arbeidsmiljøloven § 14-15 rett til en skriftlig oppgave over beregningen av lønn og trekk ved hver utbetaling.
Aiak fører ansattreskontro, lønn og reiseregninger og avstemmer mellomværender med ansatte hver måned. Les også om utleggstrekk.