Hva er Crowdlending i regnskap?
Crowdlending forklart: P2P utlån, regnskapsføring for låntaker/utlåner, og skatteregler.
Crowdlending er en form for peer-to-peer (P2P) utlån hvor private personer eller investorer låner penger direkte til bedrifter eller enkeltpersoner gjennom digitale plattformer, uten å gå gjennom tradisjonelle finansinstitusjoner som banker. Fra et regnskapsperspektiv medfører crowdlending spesifikke krav til regnskapsføring, dokumentasjon og skattemessig behandling som norske bedrifter må forholde seg til i henhold til bokføringsloven.
Hva er Crowdlending?
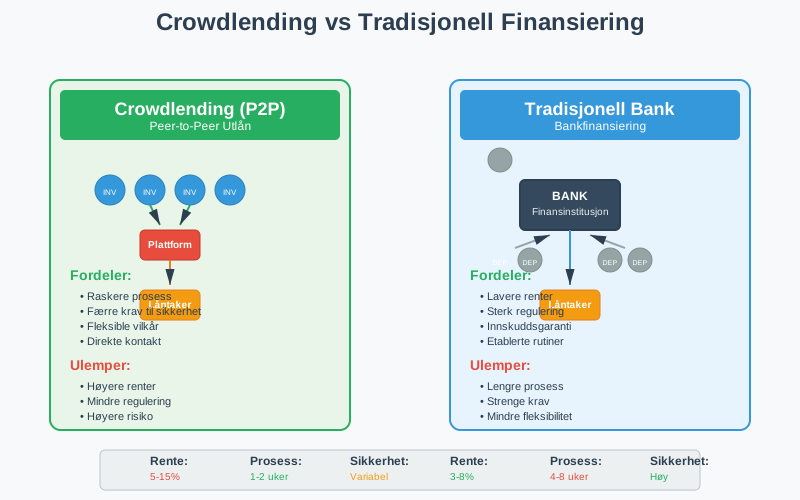
Crowdlending, også kjent som peer-to-peer lending eller P2P-utlån, er en finansieringsform hvor mange små investorer samlet låner ut penger til låntakere gjennom en digital plattform. Dette skiller seg fra tradisjonell crowdfunding ved at det alltid innebærer en forpliktelse til tilbakebetaling med renter.
Hovedkarakteristika ved Crowdlending
- Direkte utlån: Investorer låner direkte til låntakere uten bankens mellomrolle
- Rentebasert avkastning: Investorer mottar renter som kompensasjon for risiko
- Plattformbasert: Transaksjoner foregår gjennom spesialiserte digitale plattformer
- Diversifisering: Investorer kan spre risiko ved å låne til mange låntakere
- Kortere prosess: Raskere behandling enn tradisjonelle banklån
Crowdlending fra Låntakers Perspektiv
For bedrifter som mottar finansiering gjennom crowdlending, behandles dette som langsiktig gjeld i regnskapet. Dette skiller seg fra egenkapitalbasert crowdfunding hvor midlene behandles som aksjekapital.
Regnskapsføring for Låntaker
| Transaksjonstype | Debet | Kredit | Regnskapsperiode |
|---|---|---|---|
| Mottak av lån | Bank/Bankinnskudd | Langsiktig gjeld | Ved utbetaling |
| Rentebetaling | Rentekostnad | Bank | Løpende (månedlig/kvartalsvis) |
| Avdragsbetaling | Langsiktig gjeld | Bank | I henhold til nedbetalingsplan |
| Periodisering av renter | Rentekostnad | Påløpte kostnader | Ved regnskapsavslutning |
Praktisk eksempel: Crowdlending for bedrift
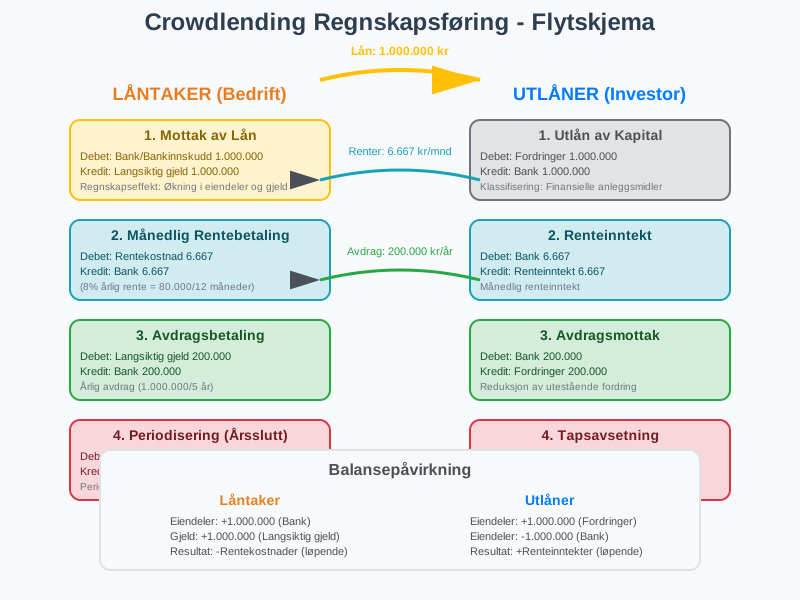
En bedrift mottar 1.000.000 kr gjennom crowdlending med 8% årlig rente og 5 års nedbetalingstid:
Ved mottak av lånet:
Debet: Bank                     1.000.000
Kredit: Langsiktig gjeld        1.000.000
Månedlig rentebetaling første år (8 % av 1 000 000 kr / 12 = ca. 6 667 kr):
Debet: Rentekostnad                6.667
Kredit: Bank                       6.667
Årlig avdragsbetaling (200.000 kr). Etter første avdrag beregnes renten av 800 000 kr, altså ca. 5 333 kr per måned i år 2:
Debet: Langsiktig gjeld          200.000
Kredit: Bank                     200.000
Crowdlending fra Utlåners Perspektiv
For private investorer eller bedrifter som låner ut penger gjennom crowdlending-plattformer, behandles dette som finansielle anleggsmidler eller kortsiktige fordringer avhengig av løpetid.
Regnskapsføring for Utlåner
For private investorer:
- Renteinntekter er skattepliktige som kapitalinntekt
- Tap på utlån er fradragsberettiget når tapet er endelig konstatert
- Renter og tap er ofte ikke forhåndsutfylt, og må føres inn i skattemeldingen. Bruk årsoppgaven fra plattformen
For bedrifter som utlåner:
- Utlån bokføres som fordringer i balansen
- Renteinntekter inntektsføres løpende
- Tapsavsetninger må vurderes ved regnskapsavslutning
| Utlånertype | Regnskapsbehandling | Skattemessig behandling | MVA-behandling |
|---|---|---|---|
| Privatperson | Ikke regnskapsplikt | Kapitalinntekt (skattepliktig) | Unntatt MVA |
| Enkeltpersonforetak | Fordring/Renteinntekt | Næringsinntekt | Unntatt MVA |
| Aksjeselskap | Finansielle anleggsmidler | Næringsinntekt | Unntatt MVA |
Risikohåndtering og Tapsavsetninger
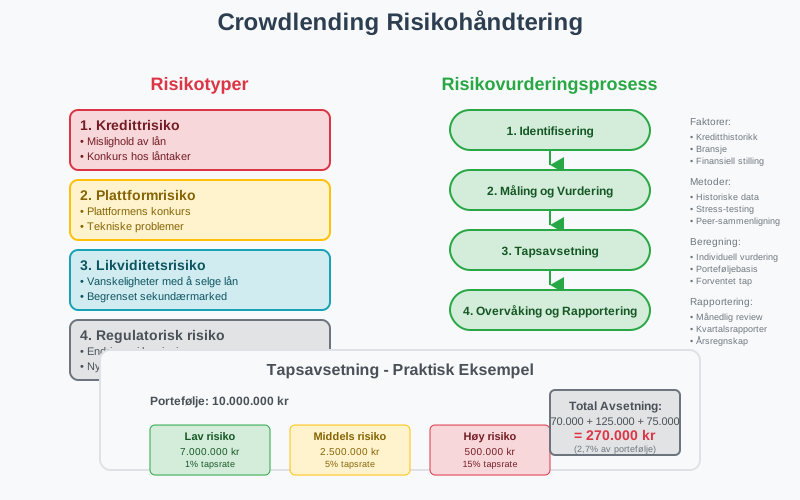
Crowdlending innebærer kredittrisiko, og både utlånere og plattformer må ha systemer for å håndtere denne risikoen regnskapsmessig.
Tapsavsetninger for Utlånere
I henhold til regnskapsstandardene må utlånere vurdere forventede kredittap og foreta avsetninger:
- Individuelle avsetninger: For lån med identifisert misligholdsrisiko
- Gruppebaserte avsetninger: For porteføljer av lån basert på historiske tapserfaringer
- Periodisk vurdering: Minimum ved hvert regnskapsavslutning
Praktisk eksempel: Tapsavsetning
En bedrift har lånt ut 500.000 kr gjennom crowdlending og vurderer at 5% av porteføljen kan bli misligholdt:
Debet: Tap på fordringer           25.000
Kredit: Avsetning for tap          25.000
Skattemessige konsekvenser
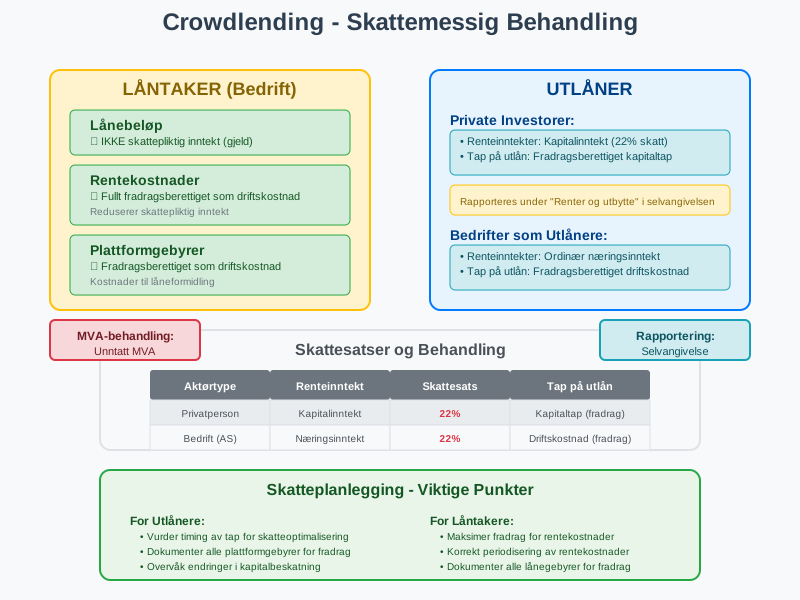
Skattemessig behandling av crowdlending avhenger av om du er utlåner eller låntaker, og din organisasjonsform.
For Låntakere (bedrifter)
- Rentekostnader: Fullt fradragsberettiget som driftskostnad
- Lånebeløpet: Ikke skattepliktig inntekt (gjeld)
- Gebyrer: Kostnader til plattform er fradragsberettiget
For Utlånere
Private investorer:
- Renteinntekter: Beskattes som kapitalinntekt (22% skattesats)
- Tap på utlån: Fradragsberettiget som kapitaltap
- Plattformgebyrer: Kan trekkes fra renteinntektene
Bedrifter som utlånere:
- Renteinntekter: Beskattes som ordinær næringsinntekt
- Tap på utlån: Fradragsberettiget som driftskostnad
- Avsetninger: Skattemessig fradrag når tap realiseres
Juridiske krav og Regulering
Crowdlending i Norge er regulert av flere lover og tilsynsmyndigheter for å beskytte både utlånere og låntakere.
Finanstilsynets Regulering
- Plattformlisens: Plattformer for folkefinansiering til næringslivet må ha tillatelse fra Finanstilsynet etter EUs regelverk om folkefinansieringstjenester
- Informasjon til investorer: Hvert prosjekt skal ha et nøkkelinformasjonsark
- Investorbeskyttelse: Ikke-profesjonelle investorer skal gjennom en kunnskapstest og får advarsler ved store investeringer
- Betenkningstid: Ikke-profesjonelle investorer kan trekke tilbake et tilbud innen en betenkningstid
Lån til forbrukere via plattformer reguleres i tillegg av finansavtaleloven og reglene om kredittytere.
Bokføringsplikt og dokumentasjon
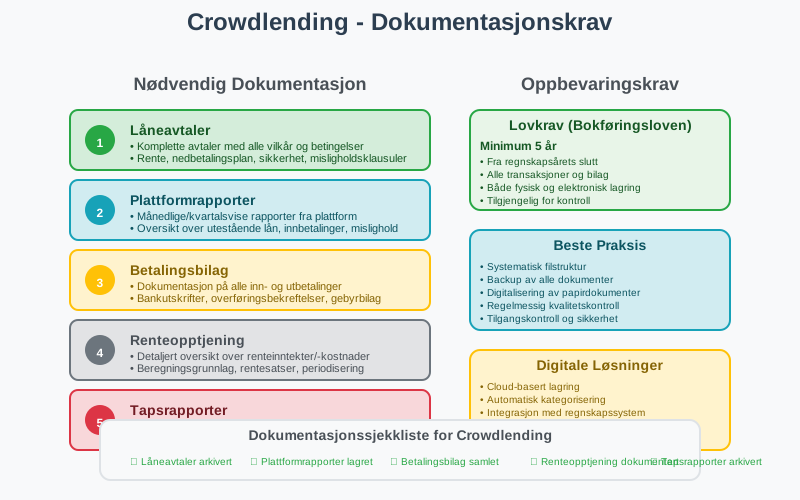
Alle crowdlending-transaksjoner må dokumenteres i henhold til bokføringsforskriften:
Nødvendig dokumentasjon
- Låneavtaler: Komplette avtaler med alle vilkår
- Plattformrapporter: Månedlige/kvartalsvise rapporter fra plattform
- Betalingsbilag: Dokumentasjon på alle inn- og utbetalinger
- Renteopptjening: Detaljert oversikt over renteinntekter/-kostnader
- Tapsrapporter: Dokumentasjon på misligholdte lån
Oppbevaringskrav
I henhold til bokføringsloven må all dokumentasjon oppbevares i minimum 5 år fra regnskapsårets slutt.
Crowdlending vs Andre Finansieringsformer
For å forstå crowdlendings plass i finansieringslandskapet, er det nyttig å sammenligne med andre alternativer:
| Finansieringsform | Egenkapital/Gjeld | Tilbakebetalingsplikt | Regnskapsbehandling | Typisk kostnad |
|---|---|---|---|---|
| Crowdlending | Gjeld | Ja, med renter | Langsiktig gjeld | Rente og plattformgebyr, ofte høyere enn banklån |
| Banklån | Gjeld | Ja, med renter | Langsiktig gjeld | Rente og gebyrer, krever ofte sikkerhet |
| Crowdfunding | Varierer | Avhenger av type | Varierer | Plattformgebyr |
| Egenkapital | Egenkapital | Nei | Aksjekapital | Eierandel |
| Factoring | Gjeld eller salg av fordring | Avhenger av avtalen | Kortsiktig gjeld eller fraregning | Gebyr og rente |
Regnskapsføring i Praksis
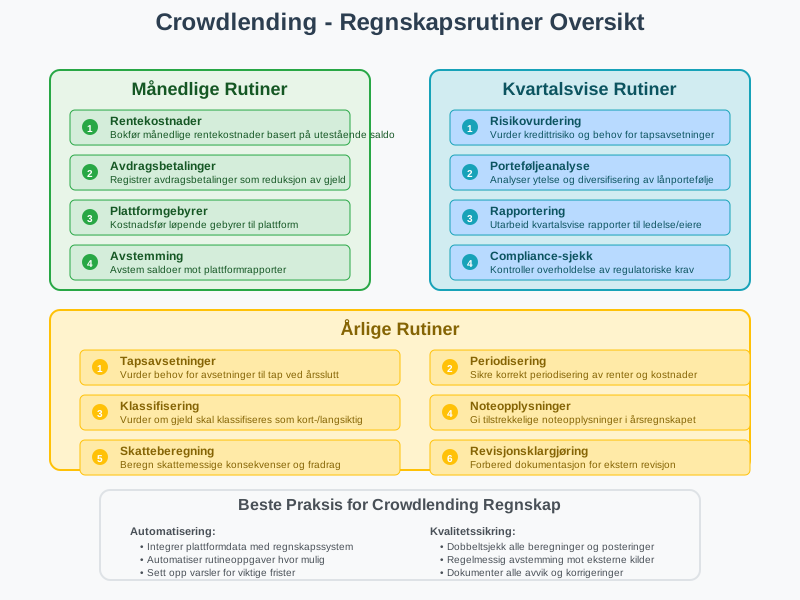
Månedlige rutiner
For bedrifter som benytter crowdlending bør følgende rutiner etableres:
- Rentekostnader: Bokfør månedlige rentekostnader basert på utestående saldo
- Avdrag: Registrer avdragsbetalinger som reduksjon av gjeld
- Plattformgebyrer: Kostnadsfør løpende gebyrer til plattform
- Avstemming: Avstem saldoer mot plattformrapporter
Årlige rutiner
- Tapsavsetninger: Vurder behov for avsetninger til tap
- Periodisering: Sikre korrekt periodisering av renter
- Klassifisering: Vurder om gjeld skal klassifiseres som kort- eller langsiktig
- Noteopplysninger: Gi tilstrekkelige noteopplysninger i årsregnskapet
Fremtidige Utviklingstrekk
Crowdlending-markedet i Norge er i rask utvikling, og flere faktorer vil påvirke den regnskapsmessige behandlingen:
Teknologiske Utviklinger
- Automatisering: Økt automatisering av regnskapsføring gjennom API-integrasjoner
- AI og risikovurdering: Bedre risikomodeller for tapsavsetninger
Regulatoriske Endringer
- EU-regulering: Harmonisering av crowdlending-regulering i EU
- Skattemessige endringer: Potensielle endringer i beskatning av crowdlending
- Regnskapsstandarder: Oppdateringer i regnskapsstandarder for finansielle instrumenter
Konklusjon
Crowdlending representerer en viktig finansieringsform som krever grundig forståelse av regnskapsmessige og skattemessige konsekvenser. For låntakere innebærer det behandling som langsiktig gjeld med løpende rentekostnader, mens utlånere må håndtere fordringer, renteinntekter og kredittrisiko.
Nøkkelpunkter for vellykket crowdlending-regnskap:
- Korrekt klassifisering: Sikre riktig behandling som gjeld/fordring
- Løpende oppfølging: Etablere rutiner for månedlig regnskapsføring
- Risikohåndtering: Vurdere og avsette for potensielle tap
- Dokumentasjon: Opprettholde fullstendig dokumentasjon i henhold til lovkrav
- Skatteoptimalisering: Utnytte fradragsmuligheter og forstå skattekonsekvenser
Ved å følge etablerte regnskapsprinsipper og holde seg oppdatert på regulatoriske endringer, kan både bedrifter og investorer dra nytte av crowdlending som en effektiv finansieringsform samtidig som de oppfyller alle regnskapsmessige og juridiske krav.
For bedrifter som vurderer crowdlending som finansieringsalternativ, anbefales det å konsultere med regnskapsfører eller revisor for å sikre korrekt implementering av regnskapsrutiner og overholdelse av alle relevante bestemmelser.