Tantieme i aksjeselskap
Variabel godtgjørelse til styre eller ledelse basert på resultat. Artikkelen forklarer beslutningsprosess, beregning, skatt og bokføring av tantieme i norske AS.
Tantieme er en form for bonus eller variabel godtgjørelse som utbetales til styremedlemmer eller ledelse i et aksjeselskap basert på selskapets resultat og vedtak i generalforsamlingen.
Artikkelen gir en grundig gjennomgang av hvordan tantieme fastsettes, beregnes, skattemessig behandles og bokføres i norsk regnskapspraksis.
Seksjon 1: definisjon og Rettslig grunnlag
Tantieme kan gis til styremedlemmer, og da skal den fastsettes av generalforsamlingen på samme måte som styrehonorar (aksjeloven § 6-10). Tantieme til daglig leder og andre ansatte avtales normalt i ansettelsesavtalen eller fastsettes av styret. Tantieme er en lønnskostnad og ikke en utdeling av utbytte.
Vanlige kjennetegn ved tantieme:
- Resultatbasert: Utbetaling avhenger av selskapets overskudd eller andre definerte resultatmål.
- Vedtak i generalforsamling: Krever formelt vedtak som dokumenteres i protokollen.
- Variabel godtgjørelse: Skiller seg fra fast styrehonorar ved at beløp og prosent kan variere.
Seksjon 2: prosess og Godkjenningsmodell
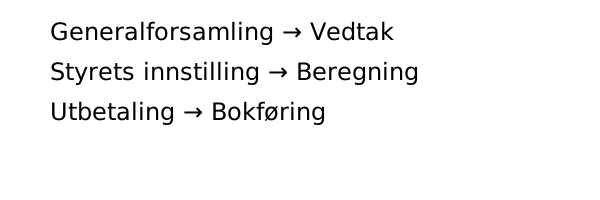
Prosessen for fastsetting av tantieme følger normalt disse trinnene:
- Styrets innstilling basert på resultatberegning.
- Vedtak i generalforsamlingen.
- Utbetaling og bokføring.
Seksjon 3: Beregningsmodell
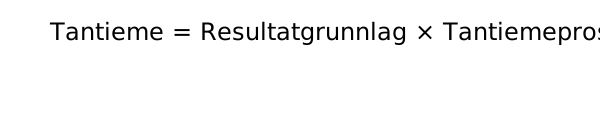
En forenklet beregningsmodell kan uttrykkes slik:
Tantieme = Resultatgrunnlag × Tantiemeprosent
Resultatgrunnlaget bør defineres presist i vedtaket eller avtalen, for eksempel:
| Resultatgrunnlag | Beskrivelse |
|---|---|
| Driftsresultat | Resultat før finansposter og skatt |
| Resultat før skatt | Driftsresultat pluss netto finansposter |
| Resultat før tantieme | Grunnlaget beregnes før tantiemen selv er trukket fra, slik at beregningen ikke blir sirkulær |
Det finnes ingen lovbestemt sats. Prosenten fastsettes i vedtaket eller i ansettelsesavtalen, og bør ha et tak slik at utbetalingen står i forhold til arbeidsinnsatsen.
Eksempel: Resultat før tantieme er 1 500 000 kr, og tantiemen er 10 %. Tantiemen blir 150 000 kr.
Seksjon 4: skattemessig behandling
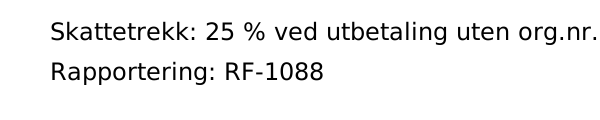
Tantieme er personinntekt for mottakeren og behandles som lønn eller styrehonorar:
| Aspekt | Beskrivelse |
|---|---|
| Forskuddstrekk | Trekk etter mottakerens skattekort (50 % hvis skattekort mangler) |
| Arbeidsgiveravgift | Selskapet betaler arbeidsgiveravgift, 14,1 % i sone I |
| Rapportering | I a-meldingen for måneden tantiemen utbetales |
| Skatt hos mottaker | Lønnsinntekt: 22 % alminnelig inntekt, 7,6 % trygdeavgift og trinnskatt (2026) |
| Fradrag i selskapet | Fradragsberettiget som lønnskostnad, i motsetning til utbytte |
For en aksjonær som også jobber i selskapet, er tantieme et alternativ til utbytte. Tantieme gir fradrag i selskapet, pensjonsopptjening og sykepengegrunnlag, men utløser arbeidsgiveravgift og høyere marginalskatt. Se lønn eller utbytte.
Seksjon 5: bokføring og kontoplan
I standard kontoplan (NS 4102) bokføres tantieme på konto 5300 Tantieme, mens fast styrehonorar føres på 5330. Tantieme som er opptjent i regnskapsåret, men utbetales etter generalforsamlingen, avsettes som gjeld ved årsslutt.
Eksempel: Tantieme på 150 000 kr til daglig leder, 36 % prosenttrekk, sone I.
Ved årsslutt (avsetning):
Debet 5300 Tantieme                         kr 150 000
Kredit 2930 Skyldig lønn                     kr 150 000
Debet 5400 Arbeidsgiveravgift               kr  21 150
Kredit 2770 Skyldig arbeidsgiveravgift       kr  21 150

Ved utbetaling:
Debet 2930 Skyldig lønn                      kr 150 000
Kredit 2600 Forskuddstrekk                   kr  54 000
Kredit 1920 Bank                             kr  96 000
Tantiemen og arbeidsgiveravgiften rapporteres i a-meldingen for utbetalingsmåneden.
Seksjon 6: dokumentasjon og Videre Lesning
For god internkontroll og revisjon bør selskapet ha:
- Skriftlig innstilling fra styret.
- Protokoll fra generalforsamling med vedtak.
- Beregningsunderlag og resultatrapport.
- Underlag for skattetrekk og rapportering.