Styrehonorar i aksjeselskap
Styrehonorar forklart: fastsetting i generalforsamlingen, avtaleformer, skattemessige krav, rapportering og føring i kontoplanen.
Styrehonorar er vederlaget til styremedlemmer for arbeidet de utfører på vegne av selskapet. I et aksjeselskap skal honoraret dekke møtedeltakelse, forberedelser, strategiarbeid og eventuelle særskilte oppdrag. God styring handler om å balansere konkurransedyktig kompensasjon mot kravene i aksjeloven og vedtekter.
Se også: Hva er et styremøte? | Styreverv | Regnskapsdatastyring.
Seksjon 1: definisjon og roller
Styrehonorar gis for arbeid som ligger utenfor vanlig operativ drift:
- Strategisk utvikling og kontroll av forvaltningen
- Oppfølging av risikostyring og internkontroll
- Deltakelse i komiteer og utvalg, eksempelvis revisjonsutvalg
- Ekstra ansvar for styreleder sammenlignet med styremedlemmer
Honoraret er ikke det samme som bonus eller tantieme, men kan kombineres dersom generalforsamlingen vedtar det.
Seksjon 2: Fastsetting i generalforsamlingen
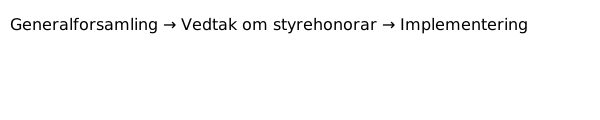
Prosessen følger normalt denne strukturen:
- Valgkomite eller styreleder legger frem forslag til godtgjørelse.
- Forslaget begrunnes med arbeidsomfang, ansvar og markedsdata.
- Generalforsamlingen fatter vedtak, og protokollen dokumenterer nivå og eventuell fordeling.
- Eventuelle justeringer i løpet av året må godkjennes av ekstraordinær generalforsamling.
Det finnes ingen lovbestemt størrelse på styrehonoraret. Nivået bør gjenspeile tidsbruk, ansvar og selskapets økonomi. Mange små familieeide AS betaler ikke styrehonorar i det hele tatt, og da trenger ikke generalforsamlingen å vedta noe.
Seksjon 3: Beregningsmodeller og avtaleformer
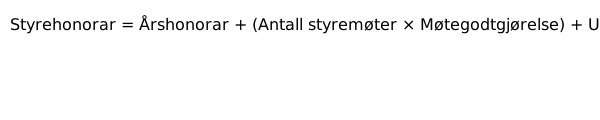
Grunnmodellen for styrehonorar kan beskrives slik:
Styrehonorar = Fast årshonorar + (Antall styremøter x møtegodtgjørelse) + honorar for utvalg
I tillegg benyttes ofte:
- Fast godtgjørelse per møte eller per dagsverk når arbeidsmengden varierer.
- Tillegg for revisjonsutvalg eller kompensasjonsutvalg.
- Reise- og utgiftsdekning, som ikke inngår i selve honoraret. Bilgodtgjørelse er trekkfri opptil 3,50 kr/km i 2026. Utbetales statens sats på 5,30 kr/km, er 1,80 kr/km trekkpliktig.
| Avtaletype | Hovedtrekk | Når passer det best? |
|---|---|---|
| Fast årshonorar | Stabilt arbeidsomfang over året | Ordinære styrer med jevnt møtevolum |
| Hybridmodell | Kombinasjon av fast beløp og møtehonorar | Selskaper med varierende agenda |
| Timebasert avtale | Fakturering basert på faktisk tidsbruk | Prosjektbasert arbeid eller omorganisering |
Seksjon 4: skattemessig behandling
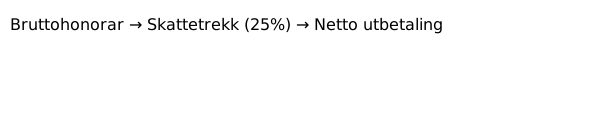
Styrehonorar er personinntekt for styremedlemmet og behandles i hovedsak som lønn:
| Aspekt | Krav |
|---|---|
| Forskuddstrekk | Trekk etter styremedlemmets skattekort (prosenttrekk). Mangler skattekort, skal det trekkes 50 % |
| Arbeidsgiveravgift | Selskapet betaler arbeidsgiveravgift av honoraret, etter sonen for virksomheten (14,1 % i sone I) |
| Rapportering | I a-meldingen for måneden honoraret utbetales |
| Skatt hos mottaker | Skattlegges som lønnsinntekt: 22 % på alminnelig inntekt, 7,6 % trygdeavgift og trinnskatt (2026) |
| Mva | Ikke mva på styrehonorar til en person |
Styrehonorar skal som hovedregel rapporteres på personen selv om det faktureres fra styremedlemmets eget selskap. Vervet er personlig, og Skatteetaten godtar bare unntaksvis at honoraret inntektsføres i et selskap. Avklar dette før honoraret faktureres.
Seksjon 5: bokføring og kontoplan
Styrehonorar bokføres på konto 5330 Godtgjørelse til styre- og bedriftsforsamling i standard kontoplan (NS 4102).
| Transaksjon | Debet | Kredit |
|---|---|---|
| Styrehonorar (brutto) | 5330 Godtgjørelse til styre | 2930 Skyldig lønn (eller 1920 Bank ved utbetaling) |
| Forskuddstrekk | 2930 / 1920 | 2600 Forskuddstrekk |
| Arbeidsgiveravgift | 5400 Arbeidsgiveravgift | 2770 Skyldig arbeidsgiveravgift |
Eksempel: Generalforsamlingen vedtar 100 000 kr i styrehonorar. Styremedlemmet har 35 % prosenttrekk, og selskapet ligger i sone I.
Debet 5330 Styrehonorar                 kr 100 000
Kredit 2600 Forskuddstrekk               kr  35 000
Kredit 1920 Bank                         kr  65 000

Debet 5400 Arbeidsgiveravgift            kr  14 100
Kredit 2770 Skyldig arbeidsgiveravgift   kr  14 100
Samlet kostnad for selskapet er 114 100 kr. Fra 1. januar 2026 skal forskuddstrekket betales til Skatteetaten senest første virkedag etter utbetalingen. Arbeidsgiveravgiften betales fortsatt innen den 15. i oddetallsmånedene.
Seksjon 6: rapportering og dokumentasjon
God dokumentasjon sikrer internkontroll og letter revisjon:
- Vedtak fra generalforsamlingen med tydelig honorarfordeling
- Signerte avtaler eller kontrakter med styremedlemmer
- Timeoversikter eller møtelister som begrunner variable utbetalinger
- Underlag for skattetrekk og a-melding
- Rutiner som harmoniserer styrehonorar med selskapets regnskapsdatastyring
Seksjon 7: Beste praksis for styrer og selskapsledelse
- Revider honorarpolitikken jevnlig og sammenlign med bransjestandarder.
- Sikre at styrets oppgaver er tydelig definert for å begrunne kompensasjonen.
- Bruk digital styreportal for sikker deling av dokumentasjon og enklere rapportering.
- Vurder forsikringsdekning (D&O) som del av den totale godtgjørelsen.
- Gjør vurderinger av rollefordeling i styret slik at honorar samsvarer med ansvar.
Styrehonorar er en viktig del av selskapsstyringen. Med tydelige prosesser, riktig skattemessig behandling og god dokumentasjon styrker selskapet både etterlevelse og tillit blant eiere, styremedlemmer og eksterne interessenter.