Noter
Innføring i noter til årsregnskapet: innhold, lovkrav og beste praksis, og hvordan de støtter balanse, resultat og kontantstrøm.
Noter er en integrert del av årsregnskapet som gir detaljerte forklaringer og tilleggsinformasjon til tallene i balanse, resultatregnskap og kontantstrømoppstilling. Noter er ikke bare et lovpålagt krav, men et viktig verktøy for å sikre transparens, sammenlignbarhet og forståelse i finansiell rapportering.
Hva er Noter?
Noter i regnskap er tekstlige og numeriske opplysninger som utdyper og supplerer de aggregerte tallene i hovedoppstillingene. De fungerer som en bro mellom hovedoppstillingene og detaljerte analyser, slik at investorer, kreditorer og andre interessenter kan ta informerte beslutninger.
Lovpålagte krav til Noter
I Norge reguleres noteopplysninger av regnskapsloven kapittel 7, med egne bestemmelser for små foretak. Kravene varierer etter størrelse og om foretaket følger norsk god regnskapsskikk eller IFRS:
Store foretak
- Detaljerte regnskapsprinsipper - beskrivelse av måle- og vurderingsregler
- Estimatusikkerhet - områder med betydelig usikkerhet og skjønnsmessige vurderinger
- Segmentrapportering - informasjon om forretnings- og geografiske segmenter (se Hva er IFRS?)
- Risikostyring - omfattende beskrivelse av finansiell risiko (kredittrisiko, likviditetsrisiko, markedsrisiko)
Små foretak
De fleste norske AS er små foretak. De har færre krav, men noen opplysninger må alltid med. Typiske noter i et lite AS er:
| Note | Innhold |
|---|---|
| Regnskapsprinsipper | Hvordan eiendeler, gjeld, inntekter og kostnader er vurdert, og om fortsatt drift er lagt til grunn |
| Lønn og ansatte | Gjennomsnittlig antall årsverk, og om selskapet har plikt til tjenestepensjon |
| Revisor | Honorar til revisor, dersom selskapet har revisjon |
| Egenkapital | Endringer i egenkapitalen gjennom året |
| Lån og sikkerhetsstillelse | Lån og sikkerhet til daglig leder, styremedlemmer og aksjonærer |
| Pant og garantier | Gjeld som er sikret med pant, og garantier selskapet har stilt |
| Varige driftsmidler | Anskaffelseskost, avskrivninger og bokført verdi, når beløpene er vesentlige |
Er det tvil om fortsatt drift, for eksempel fordi egenkapitalen er tapt, må dette omtales. Les mer i noter til årsregnskapet. Aiak setter opp notene som en del av årsoppgjøret.
Kategorier av Noter
| Kategori | Innholdseksempler |
|---|---|
| Regnskapsprinsipper | Beskrivelse av prinsipper, avskrivningsmetoder, valutaomregning |
| Balansepostspesifikasjoner | Anskaffelseskost, akkumulerte avskrivninger, aldersfordeling av fordringer |
| Resultatspesifikasjoner | Lønnskostnader, inntektsfordeling, finansposter |
| Ikke-balanseførte forpliktelser | Eventualforpliktelser, leieavtaler, garantier |
| Risikostyring | Kredittrisiko, likviditetsrisiko, sensitivitetsanalyser |
Planlegging og struktur
God noteutarbeidelse krever systematisk planlegging og struktur:
- Identifiser notekrav basert på selskapets størrelse og gjeldende regelverk
- Kartlegg vesentlige poster som krever utdypning
- Innhent data fra relevante avdelinger og kilder
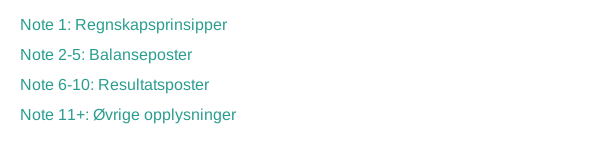
- Nummerer og referer noter konsistent, slik at hver post i resultat og balanse viser til riktig note
- Kvalitetssikring via intern revisjon og kontroll mot regelverket
Beste praksis for Noter
For å sikre at noter er informative og brukervennlige bør du:
- Fokusere på vesentlighet og unngå unødvendige detaljer
- Bruke klart språk og konsistent terminologi
- Gi sammenligningsinformasjon fra tidligere perioder
- Sikre konsistens mellom noter og tall i hovedoppstillingene
- Dokumentere vurderinger og skjønnsutøvelser
Intern lenking til relaterte artikler
For mer informasjon, se også:
Konklusjon
Noter er mer enn en lovpålagt formalitet; de er nøkkelen til gjennomsiktighet og innsikt i årsregnskapet. Gjennom systematisk planlegging, konsistent struktur og god internkontroll kan noter bli et strategisk verktøy som styrker tilliten mellom selskapet og dets interessenter.