Kapitalkostnad
En praktisk guide til kapitalkostnad: definisjon, WACC-formelen, nøkkelkomponenter, eksempler og hvordan du bruker den i investeringsanalyse.
Kapitalkostnad er den veide gjennomsnittlige kostnaden virksomheten har for kapital, både gjeld og egenkapital. Dette konseptet er sentralt for investeringsbeslutninger, finansiering og verdsettelse, da kapitalkostnaden representerer avkastningskravet for å bære risiko.
Hva er kapitalkostnad?
Kapitalkostnad viser til den minimale avkastningen virksomheten må oppnå for å dekke kostnadene ved å skaffe kapital. Den brukes for å:
- Vurdere lønnsomheten for prosjekter og investeringer
- Bestemme hvilken finansieringsstruktur som er optimal
- Beregne verdien av en virksomhet (diskonteringsrente)
Les også om Hva er avkastning? og Hva er internrente? for flere beregningsmetoder.
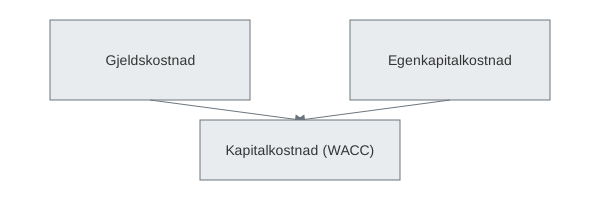
Komponenter i kapitalkostnad
Kapitalkostnaden består primært av to komponenter:
| Komponent | Forklaring |
|---|---|
| Gjeldskostnad | Rentevirkningen av lån og kreditter, etter skatt |
| Egenkapitalkostnad | Avkastningskrav til eierne for å bære selskapets risiko (ofte beregnet med Capital Asset Pricing Model) |
Formler og beregning
Den vanligste formelen for kapitalkostnad er WACC (Weighted Average Cost of Capital):
$$ \text{WACC} = \frac{E}{V} \times k_e + \frac{D}{V} \times k_d \times (1 - T) $$
Der:
- $E$ = Markedsverdi egenkapital
- $D$ = Markedsverdi gjeld
- $V$ = $E + D$ (totalt kapitalbeløp)
- $k_e$ = Egenkapitalkostnad
- $k_d$ = Før-skatte gjeldskostnad
- $T$ = Selskaps skattesats (per i dag 22 %)
Egenkapitalkostnaden beregnes ofte med kapitalverdimodellen (CAPM): risikofri rente + beta × markedets risikopremie. Med 4 % risikofri rente, beta 1,2 og 5 % risikopremie blir egenkapitalkostnaden 4 % + 1,2 × 5 % = 10 %. For små, unoterte selskaper legges det gjerne til et ekstra påslag for lav likviditet og høyere risiko.
Gjeldskostnaden er renten virksomheten betaler på lånene. Fordi rentekostnader er fradragsberettiget, er kostnaden etter skatt lavere, se Hva er gjeld?.
Praktisk eksempel
| Post | Verdi |
|---|---|
| Markedsverdi egenkapital (E) | 2 000 000 NOK |
| Markedsverdi gjeld (D) | 1 000 000 NOK |
| Egenkapitalkostnad ($k_e$) | 8 % |
| Gjeldskostnad før skatt ($k_d$) | 5 % |
| Skattesats (T) | 22 % |
| WACC | 6,6 % |
Beregning: (2 000 000 / 3 000 000) × 8 % + (1 000 000 / 3 000 000) × 5 % × (1 − 0,22) = 5,33 % + 1,30 % = 6,63 %, avrundet til 6,6 %.
Merk at kapitalkostnaden ikke bokføres. Det er et beregnet avkastningskrav som brukes i analyser, og det må ikke forveksles med rentekostnadene i resultatregnskapet.
Betydning for investeringsbeslutninger
En investering må typisk gi en forventet avkastning som overstiger kapitalkostnaden for å være verdiskapende. Bruk kapitalkostnaden i:
- Nåverdiberegning (NPV): Diskonter fremtidige kontantstrømmer med WACC
- Internrente (IRR): Sammenlign IRR med WACC som akseptkriterium
- Kostnads- og lønnsomhetsanalyse: Vurder prosjekter basert på avkastning over kapitalkostnad
Vanlige spørsmål
Hvordan påvirker kapitalkostnad selskapsverdi?
En høyere WACC fører til lavere nåverdi av fremtidige kontantstrømmer, og dermed lavere verdi på selskapet.
Hva er forskjellen mellom kapitalkostnad og avkastningskrav?
Kapitalkostnaden er et uttrykk for avkastningskravet på selskapets samlede kapital, mens avkastningskrav kan referere til krav for enkeltinvesteringer eller eiendeler.