Hva er faste kostnader?
Kort forklaring av faste kostnader og hvordan de håndteres i regnskap og analyse.
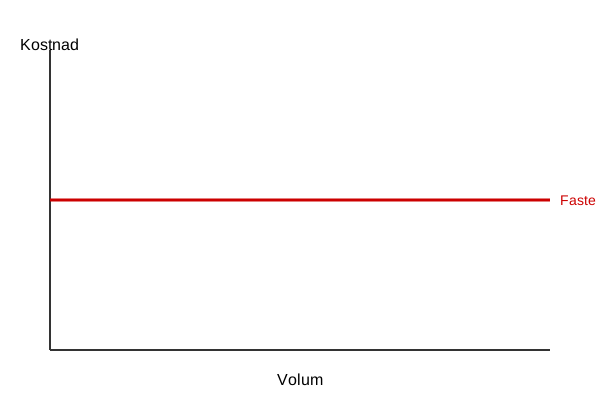
Faste kostnader er kostnader som forblir konstante uavhengig av aktivitets- eller produksjonsvolum innenfor et relevant tidsintervall. Disse kostnadene må dekkes uansett om virksomheten produserer varer eller leverer tjenester.
For en komplett oversikt over kostnadstyper og kostnadskonsepter i regnskap, se Hva er kostnader?.
Disse kostnadene er avgjørende i budsjettering, kostnadsanalyse og break-even analyse. For mer om variable kostnader, se Variable kostnader, Direkte kostnader og Indirekte kostnader.
Det er viktig å skille mellom kostnad og utgift; les mer i vår artikkel om utgift.
Kjennetegn ved faste kostnader
Faste kostnader har flere viktige egenskaper som skiller dem fra variable kostnader:
- Konstans: Beløpet endres ikke med produksjons- eller aktivitetsvolum.
- Tidsaspekt: Påløper periodisk, for eksempel månedlig eller årlig.
- Dekningskrav: Må dekkes av driftsinntekter før overskudd kan realiseres.
Eksempler på faste kostnader
| Kostnadstype | Eksempel |
|---|---|
| Husleie og lokaler | Kontorleie, fabrikkbygg |
| Fast lønn | Lønn til administrasjon |
| Forsikringer | Bygnings- og ansvarsforsikring |
| Avskrivninger | Maskiner, kjøretøy og inventar |
| Lisenser og abonnementer | Programvareabonnementer |
Eksempel: faste kostnader og nullpunkt
En kaffebar har faste kostnader på 60 000 kroner per måned (husleie, fast lønn, forsikring og avskrivninger). Hver kopp selges for 50 kroner ekskl. mva, og varekostnaden er 15 kroner. Dekningsbidraget er da 35 kroner per kopp.
Nullpunkt = faste kostnader / dekningsbidrag per enhet = 60 000 / 35 ≈ 1 715 kopper per måned
Kaffebaren må selge rundt 1 715 kopper før den går med overskudd. Øker husleien med 7 000 kroner, øker nullpunktet med 200 kopper. Les mer om nullpunktsomsetning.
Betydning i regnskap og analyse
I regnskapet inngår faste kostnader som en del av driftskostnader. Ved å skille dem fra variable kostnader kan virksomheter:
- Lage nøyaktige budsjetter og prognoser.
- Utføre break-even analyser for å finne nullpunktet.
- Optimalisere kostnadsstruktur og prisstrategi.
Regnskapsføring av faste kostnader
Faste kostnader bokføres vanligvis på separate kontoer for å sikre oversikt og kontroll. Eksempler:
- Konto for husleie og lokalkostnader
- Konto for lønn og personalrelaterte kostnader
- Konto for avskrivninger av anleggsmidler
- Konto for forsikringspremier og abonnementer
Oppsummering
Faste kostnader representerer de uunngåelige, konstante utgiftene som en virksomhet må dekke uavhengig av aktivitetsnivå. Ved å forstå og håndtere faste kostnader kan bedrifter ta bedre beslutninger om budsjettering, prissetting og lønnsomhet.