Hva er Nullpunkt (Break-Even) i regnskap?
Se hva nullpunkt er, hvordan du beregner break-even i enheter og kroner, og hvordan faste og variable kostnader påvirker lønnsomheten.
Nullpunkt (break-even) er det kritiske punktet hvor en bedrifts totale inntekter er lik totale kostnader, og bedriften verken går med overskudd eller underskudd. Nullpunkt-analyse (også kalt dekningspunkt-analyse) er et fundamentalt verktøy for økonomisk planlegging og lønnsomhetsvurdering som hjelper bedrifter med å forstå hvor mye de må selge for å dekke alle sine kostnader.
Nullpunktsomsetning er nullpunktet uttrykt i kroner: den omsetningen som akkurat dekker alle kostnader. Den beregnes med dekningsbidragsprosenten, se metode 2 nedenfor.
Hva er Nullpunkt-analyse?
Nullpunkt-analyse er en regnskapsmessig metode som beregner det eksakte punktet hvor:
- Totale inntekter = Totale kostnader
- Resultat = 0 (verken overskudd eller underskudd)
- Bedriften har dekket alle sine faste og variable kostnader
- Grunnlaget for lønnsomhetsvurdering er etablert
Formål med Nullpunkt-analyse
Nullpunkt-analyse brukes til å:
- Planlegge salgsvolum for å oppnå ønsket lønnsomhet
- Vurdere nye produkter eller tjenester
- Analysere prisstrategier og deres påvirkning på lønnsomhet
- Forstå kostnadsstrukturen i bedriften
- Ta investeringsbeslutninger basert på arbeidskapital og avkastning
Grunnleggende Komponenter
For å forstå nullpunkt-analyse må vi først identifisere de viktigste komponentene:
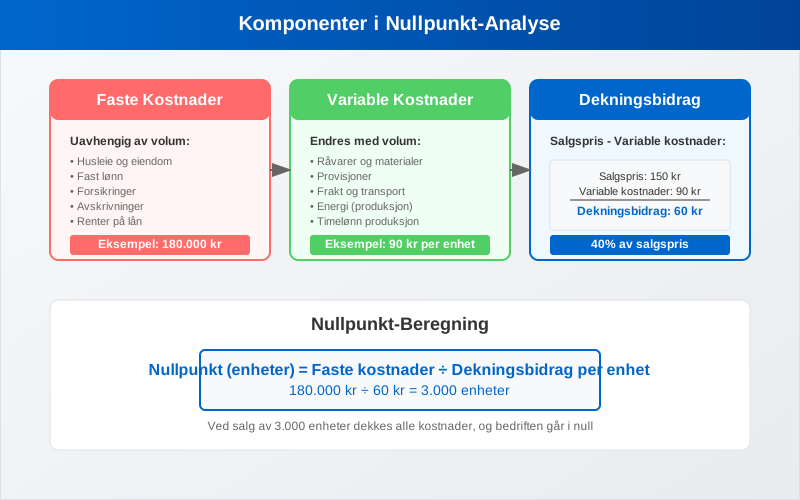
Faste kostnader
Faste kostnader forblir konstante uavhengig av produksjons- eller salgsvolum:
- Husleie og eiendomskostnader
- Lønn til fast ansatte
- Forsikringer og avgifter
- Avskrivninger på anleggsmidler
- Renter på lån
Variable kostnader
Variable kostnader endres proporsjonalt med produksjons- eller salgsvolum:
- Råvarer og materialkostnader
- Provisjoner til selgere
- Frakt og transportkostnader
- Energikostnader knyttet til produksjon
- Timelønn for produksjonsarbeidere
Dekningsbidrag
Dekningsbidrag er forskjellen mellom salgspris og variable kostnader per enhet:
Dekningsbidrag per enhet = Salgspris - Variable kostnader per enhet
Dekningsbidraget brukes til å dekke faste kostnader og generere overskudd.
Beregning av Nullpunkt
Det finnes flere metoder for å beregne nullpunkt, avhengig av hvilken informasjon som er tilgjengelig.
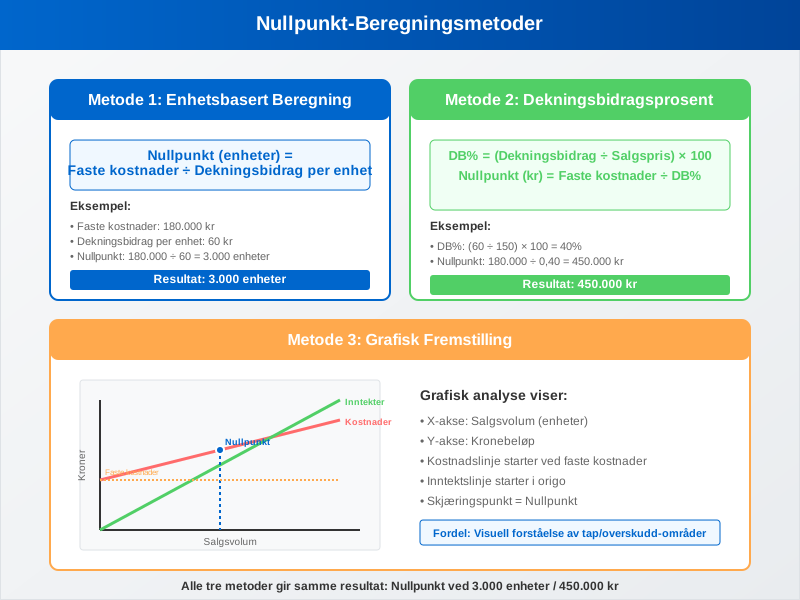
Metode 1: Enhetsbasert beregning
Formel:
Nullpunkt (enheter) = Faste kostnader / Dekningsbidrag per enhet
Eksempel: En bedrift produserer og selger et produkt med følgende data:
| Parameter | Verdi |
|---|---|
| Salgspris per enhet | 150 kr |
| Variable kostnader per enhet | 90 kr |
| Dekningsbidrag per enhet | 60 kr |
| Totale faste kostnader | 180.000 kr |
Beregning:
- Nullpunkt = 180.000 / 60 = 3.000 enheter
- Nullpunkt i kroner = 3.000 * 150 = 450.000 kr
Metode 2: Dekningsbidragsprosent
Formel:
Dekningsbidragsprosent = (Dekningsbidrag / Salgspris) * 100
Nullpunkt (kroner) = Faste kostnader / Dekningsbidragsprosent
Fortsettelse av eksemplet:
- Dekningsbidragsprosent = (60 / 150) * 100 = 40%
- Nullpunkt = 180.000 / 0,40 = 450.000 kr
Regn alltid nullpunktsomsetningen eksklusiv merverdiavgift. Merverdiavgiften du krever inn fra kundene, er ikke inntekt, men skal betales videre til staten. En butikk med nullpunktsomsetning på 1 250 000 kroner eksklusiv merverdiavgift må altså ta inn 1 562 500 kroner fra kundene når alt salg har 25 % merverdiavgift.
Metode 3: Grafisk Fremstilling
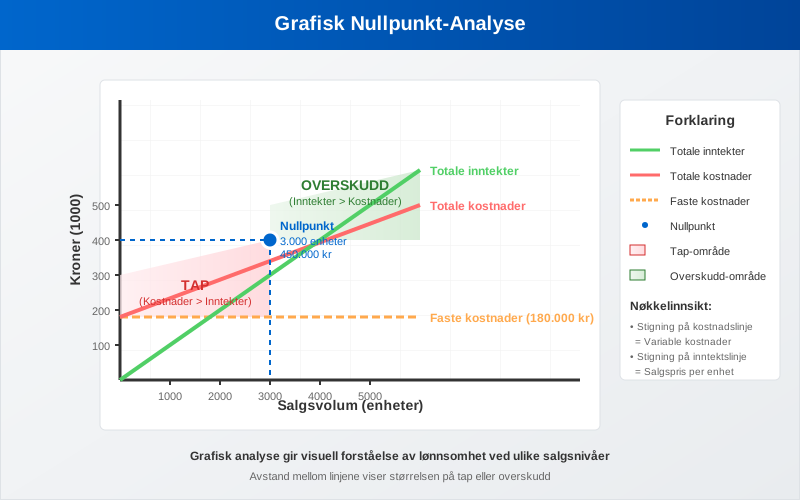
Nullpunkt kan også visualiseres grafisk hvor:
- X-aksen representerer salgsvolum
- Y-aksen representerer kronebeløp
- Kostnadslinje starter ved faste kostnader og stiger med variable kostnader
- Inntektslinje starter i origo og stiger med salgspris
- Skjæringspunktet er nullpunktet
Praktiske Anvendelser
Produktlønnsomhet
Nullpunkt-analyse hjelper med å vurdere lønnsomheten til individuelle produkter eller tjenester:
| Produkt | Salgspris | Variable kostnader | Dekningsbidrag | DB% |
|---|---|---|---|---|
| Produkt A | 200 kr | 120 kr | 80 kr | 40% |
| Produkt B | 300 kr | 150 kr | 150 kr | 50% |
| Produkt C | 100 kr | 80 kr | 20 kr | 20% |
Analyse: Produkt B har høyest dekningsbidragsprosent og bidrar mest til å dekke faste kostnader.
Prisstrategier
Nullpunkt-analyse viser hvordan prisendringer påvirker lønnsomhet:
Scenario-analyse:
| Scenario | Pris | Variable kostnader | DB per enhet | Nullpunkt (enheter) |
|---|---|---|---|---|
| Basis | 150 kr | 90 kr | 60 kr | 3.000 |
| Prisøkning 10% | 165 kr | 90 kr | 75 kr | 2.400 |
| Prisreduksjon 10% | 135 kr | 90 kr | 45 kr | 4.000 |
Kapasitetsplanlegging
Bedrifter bruker nullpunkt-analyse for å planlegge produksjonskapasitet og anskaffelser:
- Minimum salgsvolum for lønnsomhet
- Kapasitetsutnyttelse for optimal drift
- Investeringsbehov i nye anleggsmidler
Avanserte Nullpunkt-Analyser
Multi-Produkt Nullpunkt
For bedrifter med flere produkter beregnes vektet gjennomsnittlig dekningsbidrag:
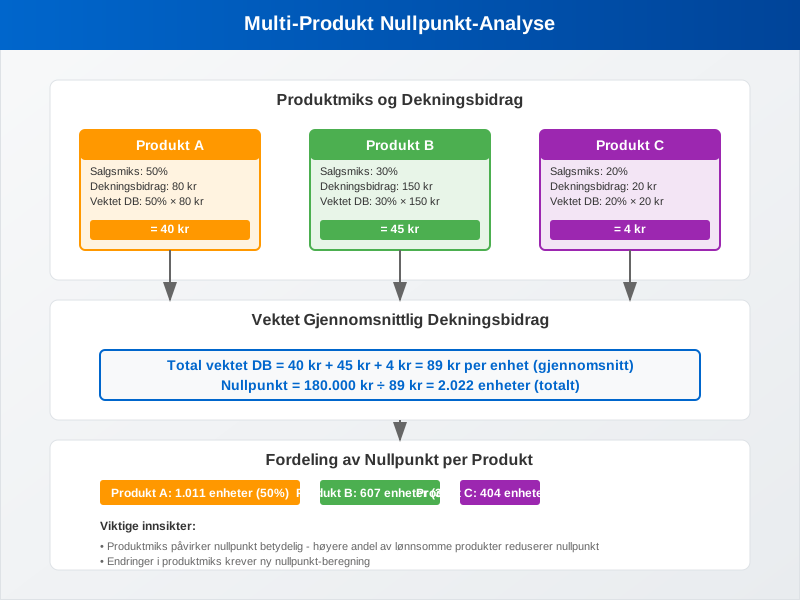
Eksempel med produktmiks:
| Produkt | Salgsmiks | Dekningsbidrag | Vektet DB |
|---|---|---|---|
| A | 50% | 80 kr | 40 kr |
| B | 30% | 150 kr | 45 kr |
| C | 20% | 20 kr | 4 kr |
| Total | 100% | 89 kr |
Nullpunkt = Faste kostnader / Vektet gjennomsnittlig dekningsbidrag
Sikkerhetsmarginal
Sikkerhetsmarginal viser hvor mye salget kan falle før bedriften når nullpunkt:
Sikkerhetsmarginal = (Faktisk salg - Nullpunkt salg) / Faktisk salg * 100
Eksempel:
- Faktisk salg: 600.000 kr
- Nullpunkt salg: 450.000 kr
- Sikkerhetsmarginal = (600.000 - 450.000) / 600.000 * 100 = 25%
Operasjonell Leverage
Operasjonell leverage måler hvor følsom bedriftens overskudd er for endringer i salgsvolum:
Operasjonell leverage = Dekningsbidrag / Resultat før renter og skatt
Høy operasjonell leverage betyr:
- Større påvirkning av salgsendringer på resultatet
- Høyere risiko men også høyere belønning
- Viktigere med nøyaktig salgsplanlegging
Følsomhetsanalyse og Sikkerhetsmargin
En grundig nullpunkt-analyse bør suppleres med følsomhetsanalyse som viser hvordan ulike scenarier påvirker lønnsomheten. Analysen danner grunnlag for å beregne sikkerhetsmargin og for å prioritere tiltak når etterspørselen endres.
Scenarioanalyse for Abonnementsbaserte tjenester
| Variabel | Lav etterspørsel | Basis | Høy etterspørsel |
|---|---|---|---|
| Månedlige kunder | 800 | 1.000 | 1.250 |
| Pris per abonnement | 299 kr | 299 kr | 279 kr |
| Variable kostnader per kunde | 110 kr | 100 kr | 95 kr |
| Dekningsbidrag per måned | 151.200 kr | 199.000 kr | 230.000 kr |
| Faste kostnader per måned | 150.000 kr | 150.000 kr | 150.000 kr |
| Resultat per måned | 1.200 kr | 49.000 kr | 80.000 kr |
| Sikkerhetsmargin | 1% | 25% | 35% |
Tolkning: Fall i volum kombinert med prispress gir en markant svekkelse av sikkerhetsmarginen. Bedriften bør derfor kombinere prisstrategi med kostnadskontroll og vurdere rullerende budsjetter for å justere tiltak fortløpende.
Følsomhetsanalyse i Praksis
- Definer nøkkelvariablene som påvirker dekningsbidrag (pris, volum, variable kostnader).
- Simuler alternative scenarioer og vurder effekten på nullpunkt og resultat.
- Oppdater dekningsgrad ved større avvik for å dokumentere virkningene i dekningsgradsanalyse.
- Planlegg tiltak i et likviditetsbudsjett slik at kontantstrømmen tåler perioder med lavere aktivitet.
Kombinasjonen av nullpunkt-analyse, sikkerhetsmargin og følsomhetsanalyse gjør det enklere å identifisere hvilke tiltak som gir størst effekt på lønnsomhet og risiko.
Begrensninger ved Nullpunkt-analyse
Forutsetninger og Antagelser
Nullpunkt-analyse bygger på flere forutsetninger som kan begrense dens nøyaktighet:
- Lineære sammenhenger: Kostnader og inntekter antas å være lineære
- Konstant produktmiks: Forholdene mellom produkter forblir uendret
- Stabile priser: Både salgs- og innkjøpspriser er konstante
- Konstant effektivitet: Produksjonseffektivitet endres ikke med volum
Praktiske Utfordringer
Kostnadsklassifisering:
- Mange kostnader er semi-variable (delvis faste, delvis variable)
- Trinnkostnader endres ved bestemte volumnivåer
- Tidsaspektet påvirker kostnadsklassifiseringen
Markedsforhold:
- Konkurranse kan påvirke prissetting
- Sesongvariasjoner i salg og kostnader
- Økonomiske sykler påvirker etterspørsel
Regnskapsføring og rapportering
Intern rapportering
Nullpunkt-analyse brukes primært i intern rapportering for ledelsen:
- Månedlige lønnsomhetsrapporter
- Budsjett og prognoser
- Investeringsanalyser og attestering
- Strategisk planlegging
Kobling til Regnskapet
Nullpunkt-analyse kobles til regnskapet gjennom:
- Resultatregnskap: Inntekter og kostnader
- Balanse: Aktiva og kapitalstruktur
- Kontantstrøm: Likviditetspåvirkning av salgsendringer
Beregningen blir ikke bedre enn tallene den bygger på. Faste og variable kostnader bør hentes fra et oppdatert regnskap, og kostnadene må deles riktig. Lønn til fast ansatte er for eksempel en fast kostnad, mens provisjon og timelønn til ekstrahjelp kan variere med salget. Aiak kan sette opp resultatregnskapet slik at dekningsbidrag og faste kostnader er lette å lese ut, og hjelpe med budsjett og nullpunktsanalyse.
Digitale Verktøy og systemer
Regnskapssystemer
Moderne regnskapssystemer støtter nullpunkt-analyse gjennom:
- Automatisk kostnadsklassifisering
- Sanntids dekningsbidragsrapporter
- Scenario-modellering
- Grafisk visualisering
Integrasjon med bokføring
Nullpunkt-data integreres med daglig bokføring for:
- Kontinuerlig overvåking av lønnsomhet
- Automatiske varsler ved avvik fra mål
- Integrert rapportering med andre nøkkeltall
Strategisk anvendelse
Forretningsutvikling
Nullpunkt-analyse støtter strategiske beslutninger om:
- Nye markeder: Vurdering av lønnsomhetspotensial
- Produktutvikling: Kostnads- og inntektsanalyse
- Kapasitetsutvidelse: Investeringsbeslutninger
- Outsourcing: Sammenligning av interne vs. eksterne kostnader
Risikostyring
Finansiell risiko:
- Likviditetsrisiko: Påvirkning på arbeidskapital
- Markedsrisiko: Følsomhet for markedsendringer
- Operasjonell risiko: Avhengighet av salgsvolum
Verdsettelse og investering
Nullpunkt-analyse brukes i:
- Bedriftsvurdering: Grunnlag for balansebasert verdivurdering
- Investeringsanalyse: Vurdering av avkastning
- Finansieringsstrategier: Optimalisering av kapitalstruktur
Beste Praksis
Implementering
Trinnvis tilnærming:
- Identifiser og klassifiser alle kostnader
- Etabler systemer for datainnsamling
- Tren personalet i analyse og tolkning
- Integrer med eksisterende rapporteringssystemer
- Overvåk og juster regelmessig
Kvalitetssikring
Datakvalitet:
- Regelmessig gjennomgang av kostnadsklassifisering
- Validering av antagelser og forutsetninger
- Sammenligning med faktiske resultater
- Oppdatering av modeller basert på erfaring
Kommunikasjon
Rapportering til ledelsen:
- Enkle og forståelige presentasjoner
- Fokus på nøkkeltall og trender
- Scenario-analyser for beslutningsstøtte
- Handlingsanbefalinger basert på analysen
Konklusjon
Nullpunkt-analyse er et kraftfullt verktøy for økonomisk planlegging og lønnsomhetsvurdering. Ved å forstå sammenhengen mellom kostnader, volum og overskudd kan bedrifter:
- Optimalisere sin kostnadsstruktur
- Planlegge salgs- og markedsføringsaktiviteter
- Vurdere nye investeringer og produkter
- Redusere finansiell risiko
Suksessfaktorer for effektiv nullpunkt-analyse inkluderer:
- Nøyaktig kostnadsklassifisering
- Regelmessig oppdatering av data og antagelser
- Integrasjon med regnskapssystemer og rapportering
- Kompetent personale som forstår metodene og begrensningene
Når nullpunkt-analyse brukes riktig, gir det ledelsen verdifull innsikt for å ta informerte beslutninger om bedriftens fremtid og lønnsomhet.