Hva er rullerende budsjett?
Rullerende budsjett oppdaterer budsjettet fortløpende og gir bedre beslutningsstøtte enn et statisk årsbudsjett.
Et rullerende budsjett – ofte omtalt som rolling forecast – er en dynamisk budsjetteringsmetode der planhorisonten forlenges hver måned eller kvartal. I stedet for å vente på neste årsbudsjett, oppdateres tallene kontinuerlig basert på ferske data fra regnskap, salg og drift. Metoden styrker presisjonen i økonomistyringen og kompletterer tradisjonell budsjettering ved å kombinere analyse og handling i samme prosess. Kontinuerlig budsjettering tar dette et steg videre ved å knytte prognosene til automatiserte arbeidsflyter og sanntidsdata – les mer i kontinuerlig budsjettering.
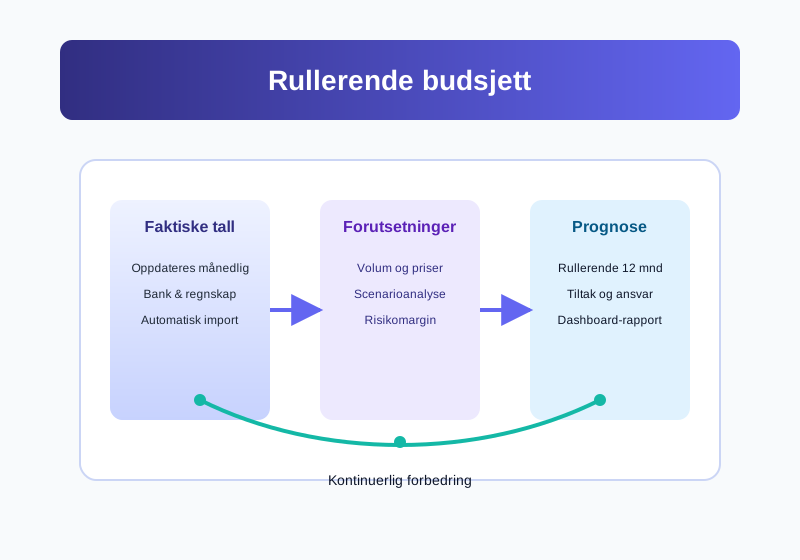
Kjennetegn ved rullerende budsjett
| Element | Rullerende budsjett | Hvorfor det gir effekt |
|---|---|---|
| Tidsperiode | 12-18 måneder som forskyves for hver periode | Bevarer lang sikt uten å miste fokus på de neste månedene |
| Datagrunnlag | Faktiske tall supplert med prognoser | Utnytter oppdatert innsikt fra kontantstrømanalyse og drift |
| Ansvar | Tett samarbeid mellom økonomi og fagavdelinger | Skaper eierskap til forutsetninger og tiltak |
| Beslutningstid | Løpende avviksvurdering | Muliggjør rask respons i kontinuerlig regnskapsavslutning |
Metoden er særlig nyttig i bransjer med høy usikkerhet, sesongvariasjoner eller raske markedsendringer fordi budsjettet alltid speiler den nyeste situasjonen.
Slik bygger du et rullerende budsjett
- Definer periodelengde: Velg hvor ofte budsjettet oppdateres (månedlig eller kvartalsvis).
- Etabler drivere: Identifiser verdidrivere som volum, pris og valutakurser, og sett sammenhengen til resultatregnskapet.
- Integrer prognosemodeller: Kombiner historiske tall med fremoverblikk, for eksempel sesongmønster fra fjoråret og kjente kontrakter.
- Planlegg tiltak: Knyt avvik til konkrete handlinger i likviditetsstyringen.
- Kommuniser hyppig: Del oppdaterte budsjetter med ledelsen slik at handlingsplaner justeres uten forsinkelse.
Eksempel: 12 måneders rullerende prognose
En bedrift oppdaterer prognosen etter hver månedsavslutning. Når januar er ført, byttes januarprognosen ut med faktiske tall, og en ny måned (januar året etter) legges til på slutten:
| Feb | Mar | … | Des | Jan neste år | Sum 12 mnd | |
|---|---|---|---|---|---|---|
| Salgsinntekt | 900 000 | 950 000 | … | 1 100 000 | 850 000 | 11 400 000 |
| Kostnader | 820 000 | 840 000 | … | 900 000 | 800 000 | 10 200 000 |
| Resultat | 80 000 | 110 000 | … | 200 000 | 50 000 | 1 200 000 |
Horisonten er dermed alltid 12 måneder frem, uansett hvor i året man er. Salget i januar ble 10 % lavere enn prognosen, og selskapet vurderer derfor om forutsetningen for resten av året også bør nedjusteres.
Sammenligning: rullerende budsjett vs. årsbudsjett
| Punkt | Statisk årsbudsjett | Rullerende budsjett |
|---|---|---|
| Frekvens | Revideres årlig | Revideres løpende |
| Forutsetninger | Låses tidlig | Oppdateres med siste markedsdata |
| Bruksområde | Strategiske mål | Operativ styring og taktiske beslutninger |
| Risikohåndtering | Avvik håndteres bakover | Avvik håndteres i forkant |
Et rullerende budsjett erstatter ikke nødvendigvis årsbudsjettet, men gir et operativt navigasjonsverktøy som sikrer at planer og ressurser alltid oppdateres mot dagens virkelighet.
Måltall og dashboards du bør følge
- Prognosetreffsikkerhet: Sammenlign prognose mot faktisk utvikling per periode.
- Kontantstrøm-gap: Analyser differanser mot likviditetsbudsjett for å sikre betalingsevne.
- Drivernivå: Følg volum, pris og marginer med målrettede KPI-er.
- Kapasitetsutnyttelse: Vurder bemanning og produksjon mot planlagte aktiviteter.
Visualiser nøkkeltall i dashboards for å tydeliggjøre ansvar og prioriteringer på tvers av avdelinger.
Slik kommer du i gang
- Start med en enkel modell i regneark med de 5–10 største inntekts- og kostnadspostene.
- Forutsetningen er et regnskap som er ajour hver måned. Uten raske og riktige faktiske tall blir prognosen gjetting.
- Oppdater prognosen på et fast tidspunkt, for eksempel innen den 10. i måneden etter.
- Del resultatet med styret sammen med kontantstrømbudsjettet, slik at likviditeten vurderes samtidig.
Aiak leverer månedlig regnskap som er avstemt og klart til bruk i budsjettoppfølgingen, uansett hvilket regnskapssystem du bruker. Ved å kombinere rullerende budsjett med solide prosesser for internkontroll bygges en kultur for datadrevne beslutninger og rask respons på endringer.