Hva er kontinuerlig budsjettering?
Kontinuerlig budsjettering kombinerer rullerende prognoser, automatisert datainnhenting og hyppige beslutningssykluser for å holde budsjettet oppdatert gjennom hele året.
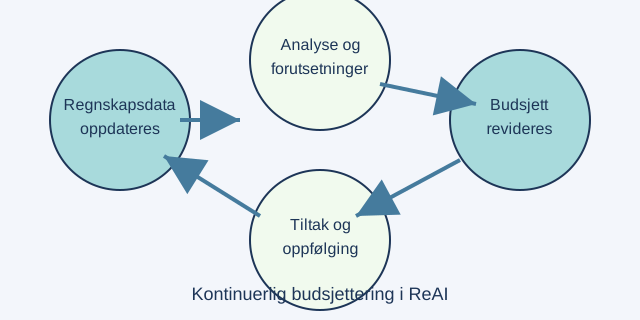
Kontinuerlig budsjettering er en arbeidsmetode der budsjettet oppdateres fortløpende med faktiske tall og prognoser fra virksomhetens systemer. Metoden bygger videre på rullerende budsjett og krever at kontinuerlig regnskapsavslutning er på plass. Dermed kan økonomiteamet reagere raskt på endringer i markedet og styre likviditeten tettere mot faktiske behov.
Hva kjennetegner kontinuerlig budsjettering?
| Element | Kontinuerlig budsjettering | Tradisjonell budsjettsyklus |
|---|---|---|
| Tidsramme | Oppdateres månedlig eller oftere | Fast årsperiode |
| Datakilder | Automatisert import fra ERP, bank og salg | Manuelle utdrag og kalkyler |
| Beslutningsnivå | Distribuert til fagteam med sanntidsinnsikt | Sentral økonomiavdeling |
| Handling | Tiltak planlegges mens data registreres | Handling etter årsbudsjett og avviksanalyse |
Forskjellen ligger både i tempoet og i hvor sømløst data flyter inn i styringsprosessen. Kontinuerlig budsjettering gir et levende dokument som støtter strategiske og operative beslutninger samtidig.
Hvordan fungerer metoden i praksis?
- Integrer regnskapsdata: Hent hovedbok, prosjektdata og salgsordrer automatisk fra regnskapssystemet til budsjettmodellen.
- Aktiver drivermodeller: Koble kostnadsdrivere og inntektsdrivere til relevante KPI-er fra styringsverktøy.
- Sammenlign scenarioer: Bruk forhåndsdefinerte scenarier for pris, volum og valutakurs for å måle sensitivitet i prognosene.
- Synkroniser med tiltak: Map konkrete tiltak til eier i linjeorganisasjonen, og oppdater status i samme arbeidsflate som budsjettet.
- Rapporter med hyppige intervaller: Presenter avvik og forventet likviditet for ledelsen i månedlige reviews i stedet for å vente til kvartalsrapporten.
Metoden reduserer manuelt arbeid og gir økonomisjefen mer tid til analyse og rådgivning.
Fordeler for økonomifunksjonen
- Bedre prognosetreff: Kontinuerlige oppdateringer minsker gapet mellom budsjett og faktisk regnskap.
- Raskere beslutninger: Ledelsen får ferske tall når det trengs, ikke når rapportkalenderen tillater det.
- Fokuserte tiltak: Ressurser kan omdisponeres umiddelbart når marginer eller kontantstrøm avviker fra plan.
- Styrket samarbeid: Økonomi og drift følger samme tallgrunnlag.
Nøkkelkomponenter du bør mestre
| Komponent | Hvorfor den er kritisk | Relatert ressurs |
|---|---|---|
| Datahygiene | Kvalitet på kontoplan, dimensjoner og masterdata avgjør hvor presise prognosene blir | Kontoplan |
| Workflows | Klare godkjenningsrutiner sikrer at endringer blir dokumentert og fulgt opp | Internkontroll |
| Visualisering | Dashboards må vise både historikk og fremtid for å støtte handling | Regnskapsdashboard |
| Kompetanse | Analyseferdigheter og tverrfaglig samarbeid gir bedre forutsetninger | Budsjettering |
Slik kommer du i gang
- Kartlegg hvilke budsjettdrivere som allerede finnes i regnskapssystemet, og hvilke som må etableres på nytt.
- Sørg for at bank og fakturering er koblet til regnskapet, slik at likviditetsbudsjettet bygger på oppdaterte tall.
- Definer terskler for når avvik på bruttofortjeneste, kostnadsnivå eller investeringer skal følges opp.
- Hold diskusjoner om forutsetninger samlet og dokumentert, slik at det er lett å se hvorfor prognosen er endret.
For de fleste små og mellomstore bedrifter er et rullerende budsjett som oppdateres månedlig, et godt første steg før full kontinuerlig budsjettering. Aiak leverer løpende, avstemt regnskap som gir et pålitelig grunnlag for prognosene.