Hva er Forening i regnskap? regnskapsføring for Foreninger og Organisasjoner
Hva en forening er, regnskapsplikt og bokføringsregler, behandling av kontingent, tilskudd og beste praksis for økonomistyring.
En forening er en sammenslutning av personer som har sluttet seg sammen for å fremme felles interesser eller oppnå et bestemt formål. I regnskapssammenheng har foreninger særlige krav og regler som skiller seg fra ordinære aksjeselskaper og enkeltpersonforetak. Denne artikkelen gir en omfattende oversikt over regnskapsføring for foreninger og organisasjoner i Norge.
En viktig bransjeorganisasjon innen regnskap er Regnskap Norge, som representerer regnskapsførere og regnskapsbyråer over hele landet.
Hva er en Forening?
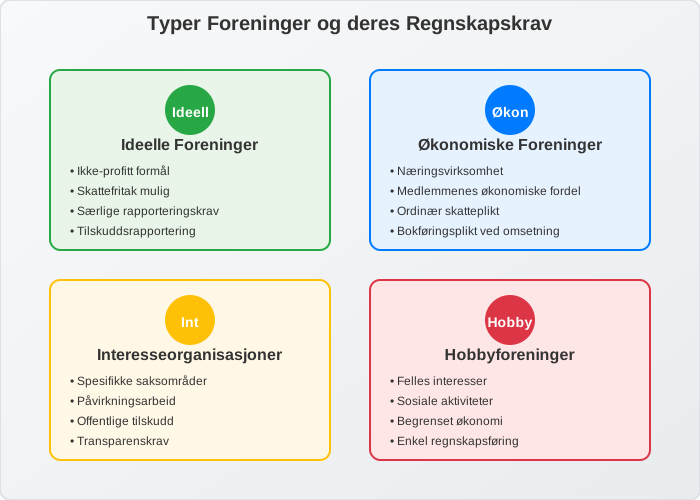
En forening er en juridisk enhet som består av medlemmer som har sluttet seg sammen for å oppnå felles mål. Foreninger kan være:
- Ideelle foreninger - som ikke har profitt som hovedformål
- Økonomiske foreninger - som driver næringsvirksomhet for medlemmenes økonomiske fordel
- Samvirkeforetak - en type økonomisk forening basert på samvirkeprinsippet hvor medlemmene eier og styrer virksomheten demokratisk.
- Interesseorganisasjoner - som arbeider for spesifikke saksområder
- Fagforeninger - foreninger som representerer arbeidstakernes interesser og ivaretar medlemmenes arbeids- og lønnsforhold. Se også Hva er Fagforening?.
- Hobbyforeninger - som samler personer med felles interesser
Juridisk Status og Organisasjonsform
En forening er et eget rettssubjekt når den har medlemmer, vedtekter, styre og en formue som er skilt fra medlemmenes. Det avhenger ikke av registrering. Medlemmene hefter da normalt ikke personlig for foreningens gjeld. Registrering i Enhetsregisteret er gratis for foreninger og gir organisasjonsnummer, som trengs for å åpne bankkonto, søke tilskudd og registrere seg i Frivillighetsregisteret.
Regnskapsplikt for Foreninger
Bokføringsplikt
Ikke alle foreninger har bokføringsplikt. Etter bokføringsloven har en forening bokføringsplikt når den:
- er regnskapspliktig, det vil si har eiendeler over 20 millioner kroner eller mer enn 20 årsverk
- driver næringsvirksomhet og skal levere skattemelding for næringsdrivende
- er registrert i Merverdiavgiftsregisteret. Veldedige og allmennyttige organisasjoner blir mva-pliktige når avgiftspliktig omsetning passerer 140 000 kroner i løpet av 12 måneder
De fleste små foreninger faller utenfor alle tre, men må likevel føre ordnet regnskap på grunn av vedtekter, årsmøte, tilskuddsgivere og søknader om momskompensasjon. Se bokføringsplikt for frivillige organisasjoner for flere eksempler.
Regnskapsplikt og bokføringsplikt
En forening som er regnskapspliktig, har alltid også bokføringsplikt, og skal utarbeide årsregnskap etter regnskapsloven og sende det til Regnskapsregisteret. En forening kan derimot ha bokføringsplikt uten å være regnskapspliktig, for eksempel når den er mva-registrert.
Særlige regnskapsregler for Foreninger
Medlemskontingent og Inntektsføring
Medlemskontingent er ofte hovedinntektskilden for foreninger. Kontingent er en regelmessig avgift som medlemmer betaler for å opprettholde medlemskap og tilgang til foreningens tjenester. Regnskapsføring av kontingent følger disse prinsippene:
| Kontingenttype | Regnskapsføring | Tidspunkt |
|---|---|---|
| Årskontingent | Periodiseres over året | Når medlemskapet gjelder |
| Engangskontingent | Inntektsføres umiddelbart | Ved betaling/påløp |
| Forskuddsbetalt kontingent | Utsatt inntekt | Når tjenesten leveres |
Tilskudd og Gaver
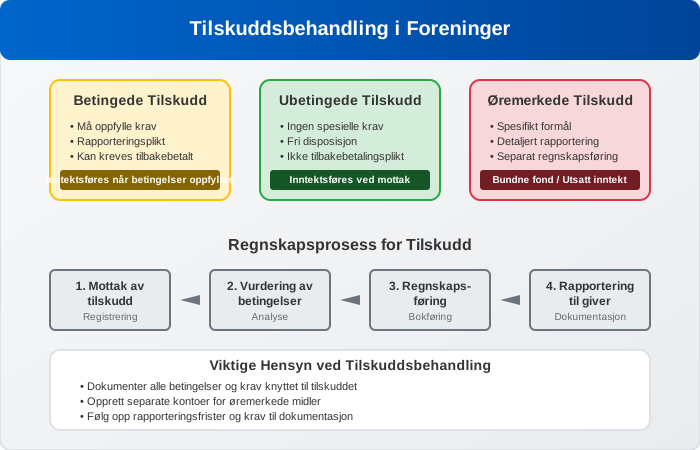
Foreninger mottar ofte tilskudd fra det offentlige eller private aktører. Regnskapsføring av tilskudd krever særlig oppmerksomhet:
- Betingede tilskudd: Inntektsføres når betingelsene er oppfylt
- Ubetingede tilskudd: Inntektsføres ved mottak
- Øremerkede tilskudd: Må brukes til spesifikt formål
Frivillig Arbeid og Verdisetting
Frivillig arbeid utgjør ofte en betydelig ressurs for foreninger. I regnskapet kan frivillig arbeid behandles på følgende måter:
- Ikke regnskapsført: Vanligst for mindre foreninger
- Noteopplysning: Verdi oppgis i noter til regnskapet
- Brutto regnskapsføring: Både som inntekt og kostnad
Regnskapsoppstilling for Foreninger
Resultatregnskap for Foreninger
Foreningers resultatregnskap har ofte en annen struktur enn kommersielle virksomheter:
INNTEKTER
+ Medlemskontingent
+ Offentlige tilskudd
+ Private tilskudd og gaver
+ Aktivitetsinntekter
+ Finansinntekter
= TOTALE INNTEKTER

KOSTNADER
- Lønnskostnader
- Aktivitetskostnader
- Administrasjonskostnader
- Lokalkostnader
- Finanskostnader
= TOTALE KOSTNADER

ÅRSRESULTAT
Balanse og egenkapital
Foreningers balanse følger samme grunnstruktur som andre virksomheter, men egenkapitalen kan være strukturert annerledes:
- Grunnkapital: Innbetalt kapital fra medlemmer
- Opptjent egenkapital: Akkumulerte overskudd
- Bundne fond: Øremerkede midler
- Disposisjonsfond: Frie reserver
Særlige krav for Ideelle Organisasjoner
Skattefritak og krav
Foreninger som ikke har erverv som formål, for eksempel idrettslag, velforeninger og humanitære organisasjoner, er som hovedregel fritatt for skatt på inntekt og formue. Inntekter fra økonomisk virksomhet, som kiosk, loppemarked eller utleie, er likevel skattepliktige dersom omsetningen overstiger bestemte beløpsgrenser i skatteloven § 2-32. Kontingenter, gaver og offentlige tilskudd regnes normalt ikke med i omsetningen.
For at givere skal få skattefradrag for gaver, må organisasjonen være godkjent av Skatteetaten og rapportere gavene hvert år. Se skattefradrag for gaver til veldedige organisasjoner.
Rapportering til Myndigheter
Avhengig av foreningens aktiviteter kan den ha plikt til å rapportere til:
- Skatteetaten: Skattemelding når foreningen har skattepliktig inntekt, a-melding ved lønnsutbetaling og mva-melding ved mva-registrering
- Brønnøysundregistrene: Årsregnskap, men bare når foreningen er regnskapspliktig
- Lotteri- og stiftelsestilsynet: Søknad om momskompensasjon og tilsyn med lotterier
- Tilskuddsgivere: Særskilte rapporter
Internkontroll og Styring
Økonomistyring i Foreninger
God økonomistyring er kritisk for foreninger:
- Budsjettarbeid: Årlige budsjetter og oppfølging
- Likviditetsstyring: Sikre betalingsevne
- Investeringspolitikk: Forvaltning av overskuddslikviditet
- Risikostyring: Identifisere og håndtere økonomiske risikoer
Internkontroll og Attestering
Foreninger bør etablere god internkontroll:
| Kontrollområde | Tiltak | Ansvarlig |
|---|---|---|
| Innbetalinger | Dobbel kontroll av kontingent | Kasserer + revisor |
| Utbetalinger | Attestering av alle utbetalinger | Styre |
| Banktransaksjoner | Månedlig bankavstemming | Kasserer |
| Regnskap | Kvartalsvis oppfølging | Styre |
Digitalisering og moderne Verktøy
Regnskapssystemer for Foreninger
Moderne foreninger benytter ofte spesialiserte regnskapssystemer:
- Medlemsregistre: Integrert med regnskapsføring
- Automatisk fakturering: Av medlemskontingent
- Tilskuddsrapportering: Automatiserte rapporter
- Mobilløsninger: For registrering av utlegg og kvitteringer
Elektronisk fakturering og betaling
Mange foreninger implementerer elektronisk fakturering og moderne betalingsløsninger:
- eFaktura: For medlemskontingent og andre tjenester
- Vipps/mobilbetaling: For enkle transaksjoner
- Avtalegiro: For regelmessige betalinger
Revisjon og kontroll
Revisjonspliktig eller Ikke?
Foreninger kan få krav om revisjon på flere måter:
- Regnskapspliktige foreninger har revisjonsplikt etter revisorloven
- Tilskuddsgivere og søknader om momskompensasjon over en viss størrelse kan kreve revisorattestasjon
- Vedtektene krever ofte at regnskapet revideres, men det kan være tilstrekkelig med valgte revisorer blant medlemmene
Intern Revisjon og Kontrollutvalg
Mange foreninger etablerer intern revisjon eller kontrollutvalg:
- Gjennomgang av regnskap og bilag
- Kontroll av vedtak og fullmakter
- Vurdering av internkontroll
- Rapportering til årsmøte
Årsavslutning og rapportering
Årsavslutningsprosessen
Foreningers årsavslutning følger mange av de samme prinsippene som andre virksomheter:
- Periodisering: Av inntekter og kostnader
- Avskrivninger: På anleggsmidler
- Verdijusteringer: Av finansielle instrumenter
- Avsetninger: For kjente forpliktelser
Årsberetning og Tilleggsopplysninger
De fleste vedtekter krever at styret legger frem en årsmelding for årsmøtet. Regnskapsloven krever bare årsberetning fra mellomstore og store foretak, så for vanlige foreninger er det vedtektene som styrer innholdet. En god årsmelding inkluderer:
- Redegjørelse for virksomheten
- Økonomisk utvikling
- Fremtidsutsikter
- Samfunnsansvar og bærekraft
Utfordringer og Beste Praksis
Vanlige Utfordringer
Foreninger møter ofte disse regnskapsmessige utfordringene:
- Frivillige ressurser: Begrenset regnskapskompetanse
- Sesongvariasjoner: Ujevne inntekts- og kostnadsstrømmer
- Tilskuddsrapportering: Komplekse krav fra tilskuddsgivere
- Medlemsadministrasjon: Håndtering av kontingent og medlemsdata
Beste Praksis for Foreningsregnskap
| Område | Anbefaling | Begrunnelse |
|---|---|---|
| Kompetanse | Kursing av kasserer og styre | Sikrer kvalitet og etterlevelse |
| Systemer | Investering i gode verktøy | Effektiviserer arbeidet |
| Rutiner | Dokumenterte prosedyrer | Sikrer kontinuitet |
| Kontroll | Regelmessig oppfølging | Forebygger feil og misligheter |
Konklusjon
Regnskapsføring for foreninger krever forståelse av både generelle regnskapsprinsipper og særlige regler for denne sektoren. Fra håndtering av medlemskontingent og tilskudd til kompleks tilskuddsrapportering, må foreninger navigere i et regulatorisk landskap som balanserer transparens med praktiske hensyn.
Suksessfulle foreninger investerer i god økonomistyring, etablerer robuste kontrollsystemer og sikrer tilstrekkelig kompetanse innen regnskap og bokføring. Med riktig tilnærming kan regnskapet bli et verdifullt verktøy for strategisk ledelse og ikke bare en lovpålagt oppgave.
Enten det gjelder en liten hobbyforening eller en stor interesseorganisasjon, er solid regnskapsføring grunnlaget for tillit og transparens. Aiak fører regnskap for foreninger i det systemet foreningen allerede bruker, og kan hjelpe med årsregnskap, a-melding og søknad om momskompensasjon.