Hva er pensjonsrapportering?
Praktisk guide til pensjonsrapportering med lovkrav, noteopplysninger, metoder, systemer og beste praksis.
Pensjonsrapportering er en kritisk del av norsk regnskapsføring som sikrer korrekt og transparent presentasjon av bedriftens pensjonsforpliktelser og pensjonskostnader. Begrepet brukes om to ting:
- Rapportering av tjenestepensjonsordningen i a-meldingen og til pensjonsleverandøren, som alle arbeidsgivere med ansatte må gjøre.
- Regnskapsmessig rapportering av pensjonskostnader og pensjonsforpliktelser i årsregnskapet og notene.
Rapportering av tjenestepensjon i a-meldingen
Alle arbeidsgivere som har plikt til obligatorisk tjenestepensjon, skal oppgi tjenestepensjonsordningen i a-meldingen, med pensjonsinnretningens organisasjonsnummer og avtalenummeret. Skatteetaten bruker opplysningene til å kontrollere at virksomheten har en ordning. Mangler ordningen, kan det ilegges tvangsmulkt på 250 kroner per ansatt per dag.
I tillegg sender lønnssystemet lønnsgrunnlag og endringer, som nyansettelser, sluttdatoer og endret stillingsprosent, til pensjonsleverandøren, slik at innskuddene blir riktige. Avstem premiefakturaen mot lønnsgrunnlaget hver måned eller hvert kvartal.
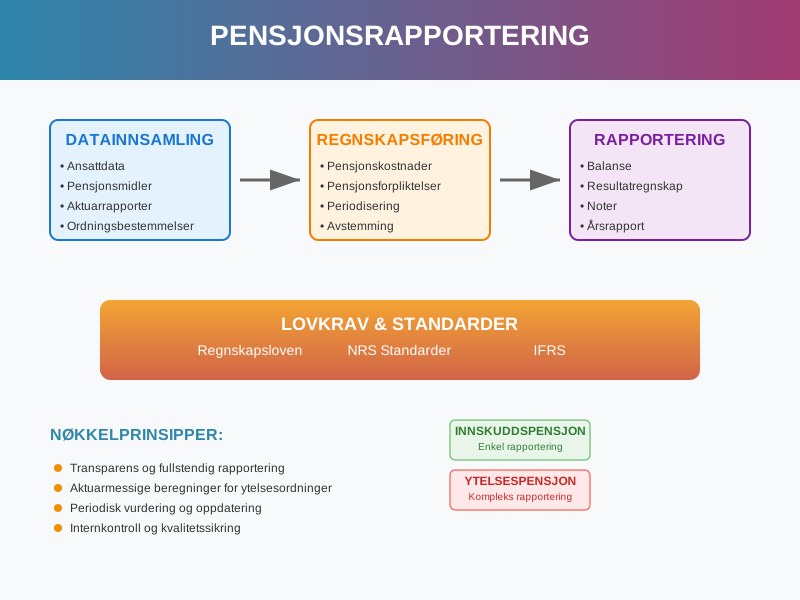
Hva er Pensjonsrapportering?
Pensjonsrapportering refererer til den systematiske prosessen med å måle, registrere og rapportere alle aspekter av bedriftens pensjonsordninger i regnskapet og tilhørende dokumentasjon. Dette inkluderer både innskuddsbaserte og ytelsesbaserte pensjonsordninger som påvirker selskapets finansielle stilling.
Formål med Pensjonsrapportering
Pensjonsrapportering har flere kritiske formål:
- Transparens: Gi interessenter fullstendig innsikt i pensjonskostnader og -forpliktelser
- Compliance: Sikre etterlevelse av regnskapsstandarder og lovkrav
- Beslutningsgrunnlag: Understøtte strategiske beslutninger om pensjonsordninger
- Risikostyring: Identifisere og kvantifisere pensjonsmessige risikoer
Lovkrav til Pensjonsrapportering
Norske bedrifter må følge strenge krav til pensjonsrapportering etablert gjennom flere regelverk:
Regnskapsloven og NRS Standarder
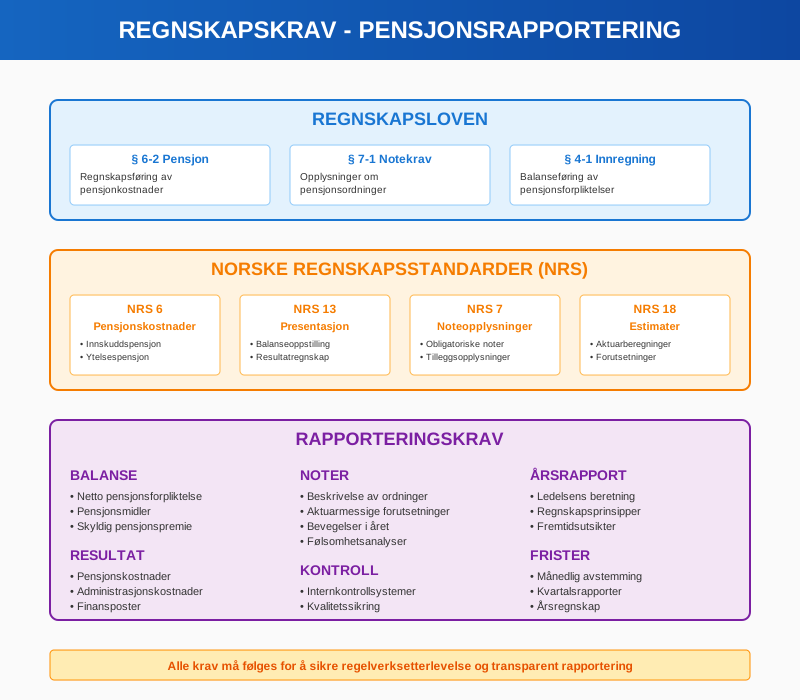
Regnskapsloven og tilhørende Norske Regnskapsstandarder (NRS) krever:
- Korrekt regnskapsføring av pensjonskostnader
- Fullstendig opplysning om pensjonsordninger i noter
- Aktuarmessige beregninger for ytelsesordninger
- Årlig vurdering av pensjonsmidler og -forpliktelser
Regnskapsføringsmetoder
Pensjonsrapportering varierer betydelig basert på type pensjonsordning:
Innskuddspensjon
Innskuddspensjoner har relativt enkel rapporteringsstruktur:
| Element | Regnskapsbehandling | Rapporteringskrav |
|---|---|---|
| Løpende innskudd | Lønnskostnad når påløpt | Spesifikasjon i noter |
| Skyldige innskudd | Kortsiktig gjeld | Presentasjon i balanse |
| Administrasjonskostnader | Driftskostnad | Separat rapportering |
Ytelsespensjon
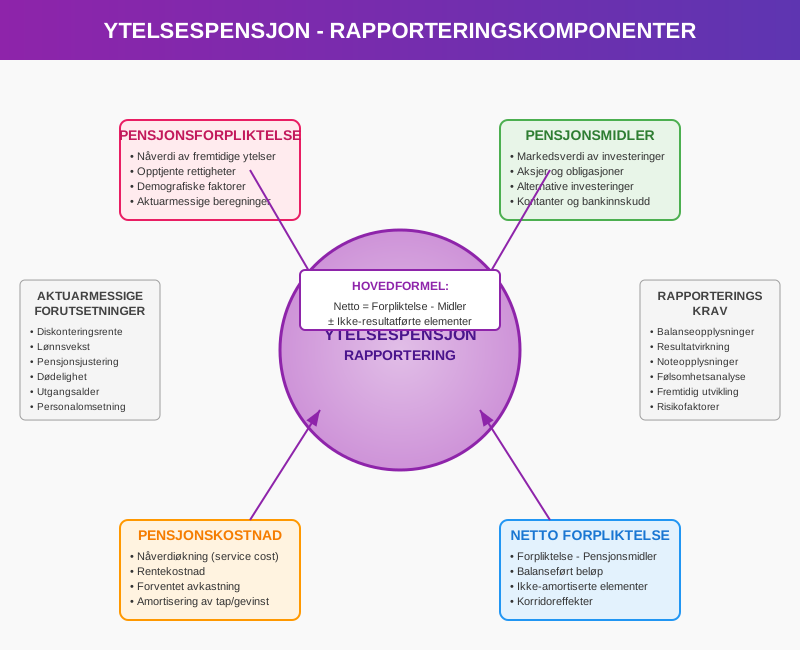
Ytelsespensjoner krever omfattende rapportering:
- Pensjonsforpliktelse: Nåverdi av fremtidige pensjonsytelser
- Pensjonsmidler: Markedsverdi av investerte midler
- Netto pensjonsforpliktelse: Differanse mellom forpliktelse og midler
- Pensjonskostnad: Periodisert kostnad i resultatregnskapet
Aktuarmessige Beregninger
Aktuarberegninger danner kjernen i pensjonsrapportering for ytelsesordninger:
Sentrale Forutsetninger
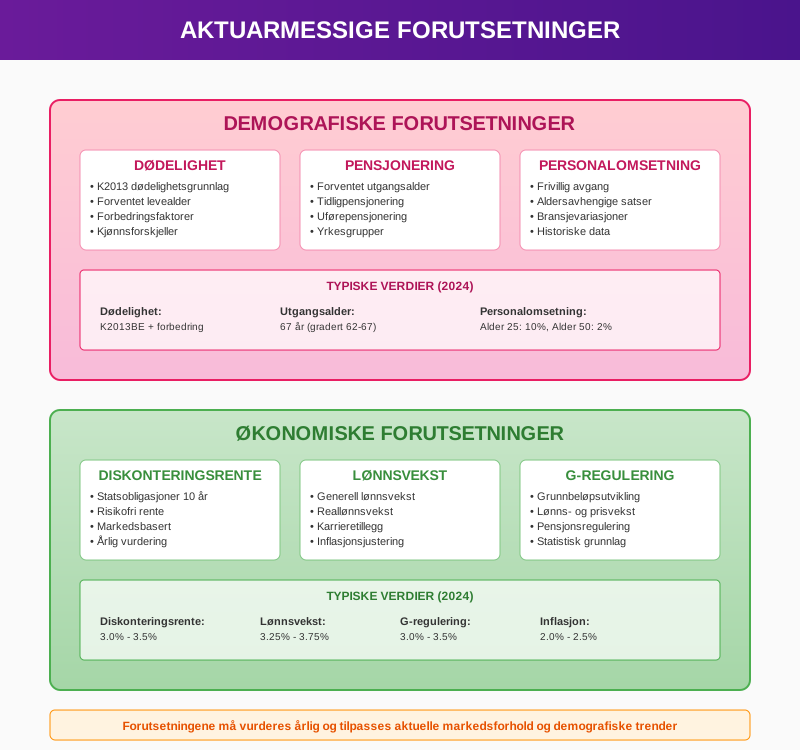
Aktuarmessige beregninger baseres på flere kritiske forutsetninger:
Demografiske antagelser:
- Dødelighet og forventet levealder
- Utgangsalder og pensjoneringsmønster
- Personalomsetning og avgangsmønster
Økonomiske antagelser:
- Diskonteringsrente
- Lønnsvekst og inflasjon
- Pensjonsregulering (G-verdi utvikling)
- Forventet avkastning på pensjonsmidler
Beregningsprosess
Den aktuarmessige prosessen involverer:
- Datainnsamling: Ansattinformasjon og ordningsbestemmelser
- Forutsetningssetting: Fastsettelse av demografiske og økonomiske antagelser
- Beregning: Nåverdiberegning av fremtidige pensjonsytelser
- Rapportering: Presentasjon av resultater for regnskapsformål
Komponenter i Pensjonsrapportering
Omfattende pensjonsrapportering inkluderer flere sentrale komponenter:
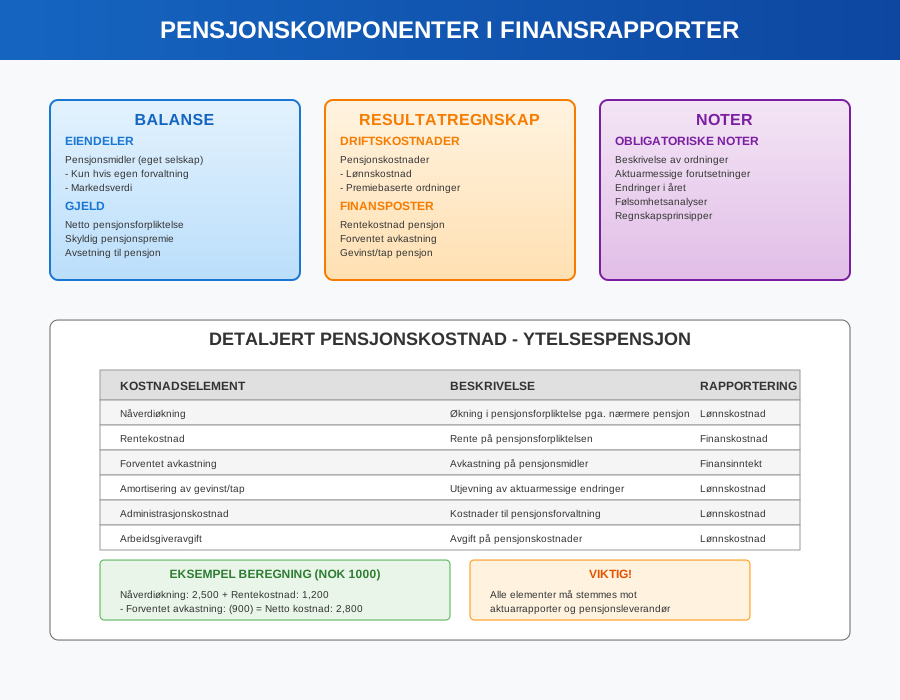
Balanseopplysninger
Balansen må vise:
- Netto pensjonsforpliktelse som langsiktig gjeld
- Pensjonsmidler (hvis relevant)
- Skyldige pensjonspremier som kortsiktig gjeld
Resultatopplysninger
Resultatregnskapet skal inkludere:
- Periodiserte pensjonskostnader som lønnskostnad
- Finansposter relatert til pensjon
- Aktuarmessige gevinster/tap (når det gjelder)
Noteopplysninger
Noter til regnskapet må inneholde omfattende pensjonsopplysninger:
Obligatoriske Noteopplysninger
- Beskrivelse av ordninger: Detaljert beskrivelse av alle pensjonsordninger
- Regnskapsprinsipper: Valgte prinsipper for pensjonsregnskapsføring
- Aktuarmessige forutsetninger: Oversikt over alle sentrale antagelser
- Bevegelser: Endringer i pensjonsforpliktelser og pensjonsmidler
- Følsomhetsanalyse: Effekter av endringer i nøkkelforutsetninger
Årsrapportens Pensjonsdel
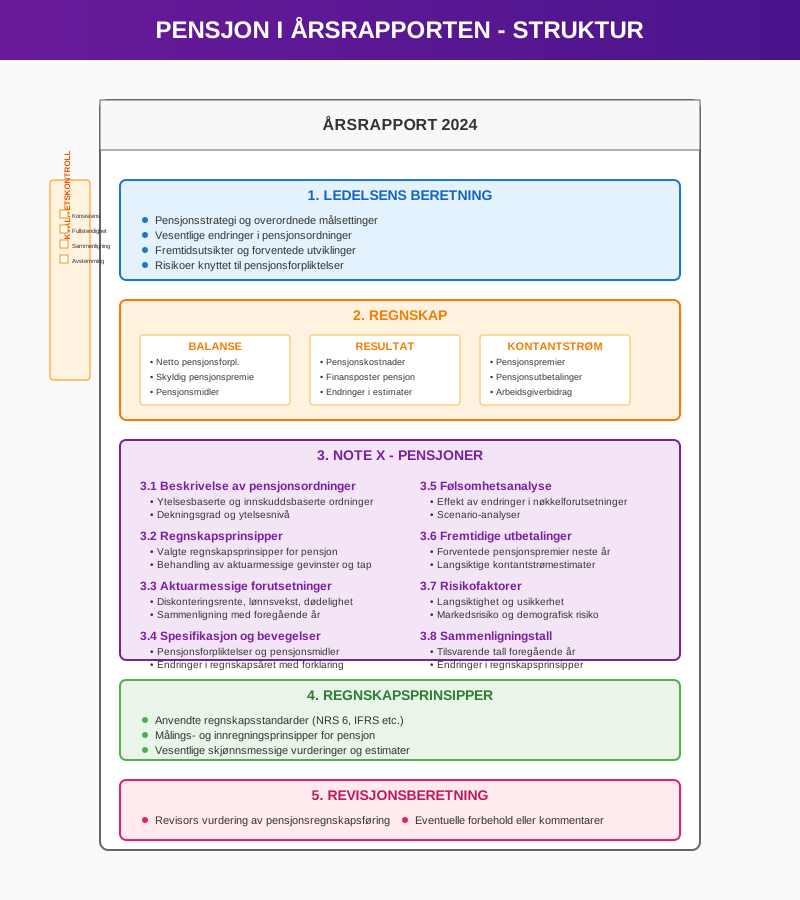
Pensjonsrapportering i årsrapporten krever strukturert presentasjon:
Ledelsens Beretning
Ledelsens beretning bør adressere:
- Pensjonsstrategi: Overordnet strategi for pensjonsordninger
- Endringer: Vesentlige endringer i pensjonsordninger
- Fremtidsutsikter: Forventede utviklinger i pensjonskostnader
- Risikoer: Identifiserte risikoer knyttet til pensjonsforpliktelser
Detaljerte Notekrav
Pensjonsnoten må være komplett og forståelig:
Note X - Pensjoner

1. Beskrivelse av pensjonsordninger
2. Regnskapsprinsipper
3. Aktuarmessige forutsetninger
4. Pensjonsforpliktelser og pensjonsmidler
5. Bevegelser i regnskapsåret
6. Pensjonskostnader
7. Følsomhetsanalyser
8. Fremtidige premiebetalinger
Internkontroll for Pensjonsrapportering
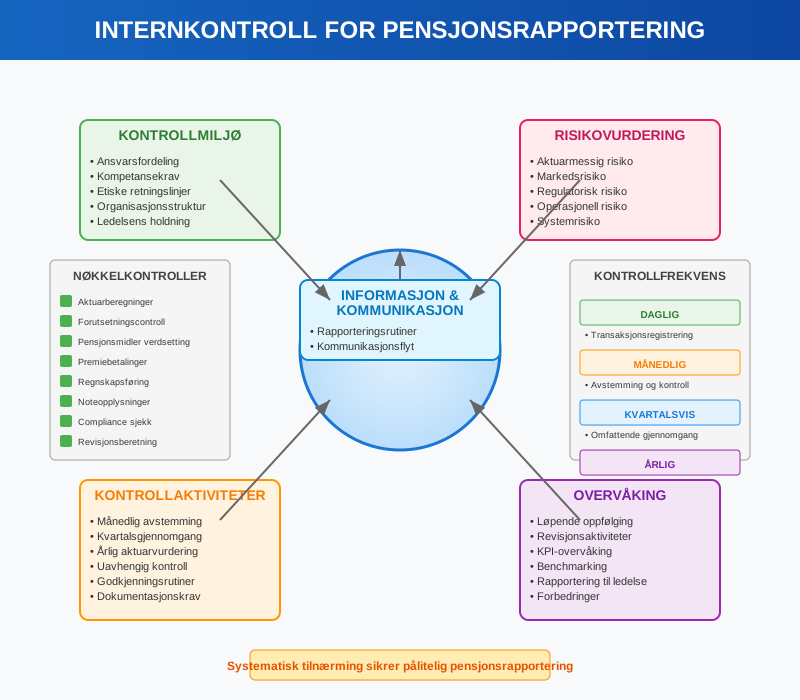
Effektiv pensjonsrapportering krever robust internkontroll:
Kontrollmiljø
Kontrollmiljøet for pensjon bør omfatte:
- Ansvarsfordeling: Klar fordeling av ansvar for pensjonsrapportering
- Kompetanse: Sikre tilstrekkelig fagkompetanse
- Dokumentasjon: Fullstendig dokumentasjon av prosesser og beslutninger
- Godkjenning: Klare godkjenningslinjer for pensjonsbeslutninger
Kontrollaktiviteter
Sentrale kontrollaktiviteter inkluderer:
- Månedlig avstemming: Kontroll av premiebetalinger og regnskapsføring
- Kvartalsvis gjennomgang: Vurdering av pensjonsforpliktelser
- Årlig aktuarvurdering: Gjennomgang av aktuarmessige forutsetninger
- Regelverkskontroll: Sikre etterlevelse av endrede regelverk
Risikostyring
Pensjonsmessige risikoer som må styres:
- Aktuarmessig risiko: Feil i forutsetninger og beregninger
- Markedsrisiko: Svingninger i pensjonsmidlers verdi
- Regulatorisk risiko: Endringer i lovkrav og standarder
- Operasjonell risiko: Feil i systemer og prosesser
Internasjonale Standarder
For selskaper som rapporterer etter IFRS gjelder spesielle krav:
IAS 19 - Employee Benefits
IAS 19 krever:
- Detaljert aktuarmessig verdsetting av ytelsesbaserte ordninger
- Føring av aktuarmessige gevinster og tap i andre inntekter og kostnader (OCI)
- Omfattende noteopplysninger om pensjonsordninger
- Årlig aktuarvurdering av alle vesentlige ordninger
Forskjeller fra norske Standarder
Hovedforskjeller mellom IFRS og norske regler:
| Aspekt | IFRS (IAS 19) | Norske standarder |
|---|---|---|
| Aktuarmessige gevinster/tap | Direkte i andre inntekter og kostnader (OCI). Korridormetoden ble fjernet i 2013 | NRS 6 åpner for flere metoder, blant annet føring direkte mot egenkapitalen |
| Ikke-opptjente rettigheter | Øyeblikkelig kostnadsføring | Amortisering |
| Diskonteringsrente | Høykvalitets selskapsobligasjoner | Etter NRS 6 og NRS’ veiledning om pensjonsforutsetninger, normalt renten på obligasjoner med fortrinnsrett (OMF) eller statsobligasjoner |
| Notekrav | Svært detaljerte | Moderat detaljerte |
Sektorspesifikke Pensjonsutfordringer
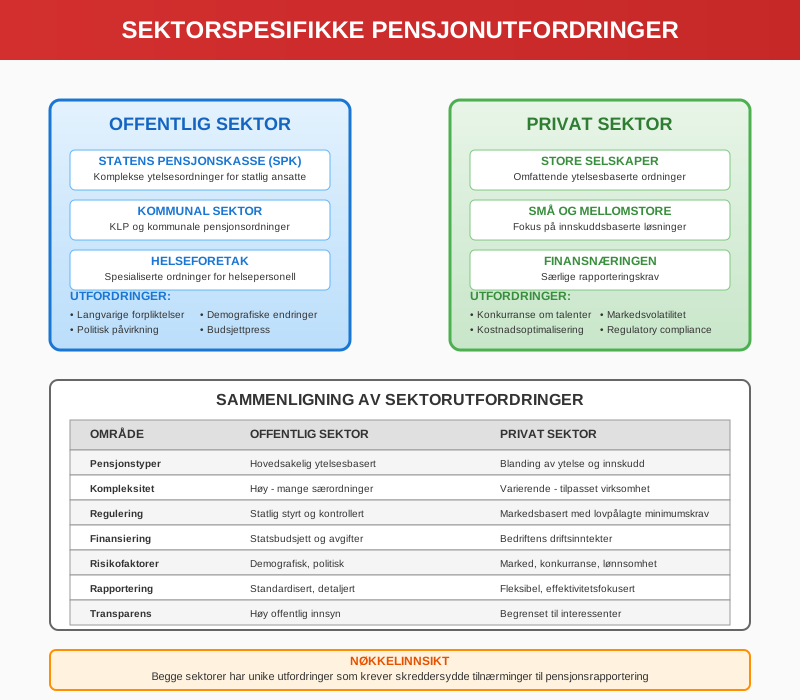
Ulike sektorer har spesielle pensjonsrapporteringsutfordringer:
Offentlig sektor
Offentlige virksomheter møter unike utfordringer:
- Statens Pensjonskasse (SPK): Spesielle regler for offentlig ansatte
- Kommunal sektor: Varierte pensjonsordninger på kommunalt nivå
- Helseforetak: Komplekse ordninger for helsepersonell
Privat sektor
Private bedrifter har andre fokusområder:
- Konkurransedyktige ordninger: Balanse mellom kostnader og ansattfordeler
- Fleksibilitet: Tilpasning til virksomhetens utviklingsfaser
- Kostnadseffektivitet: Optimalisering av pensjonskostnader
Praktiske Anbefalinger
For bedrifter som ønsker å forbedre sin pensjonsrapportering:
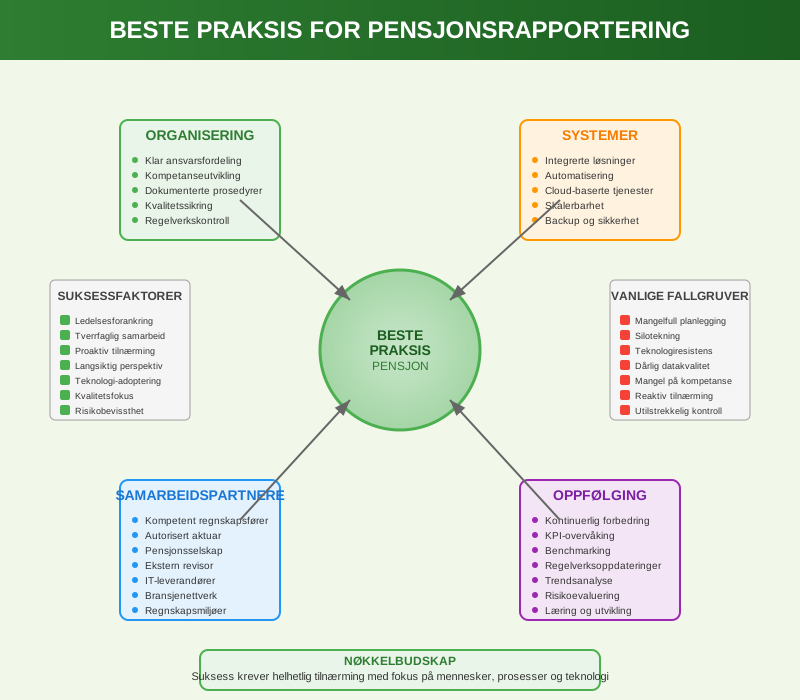
Organisering
Effektiv organisering krever:
- Tydelig ansvarsfordeling: Klargjøring av roller og ansvar
- Kompetanseutvikling: Sikre tilstrekkelig fagkompetanse
- Dokumenterte prosedyrer: Skriftlige rutiner for alle prosesser
- Kvalitetssikring: Systematisk kontroll og verifisering
Systemvalg
Ved valg av systemer bør man vurdere:
- Funksjonalitet: Dekker systemet alle rapporteringsbehov?
- Integrasjon: Kan systemet integreres med eksisterende løsninger?
- Skalerbarhet: Kan systemet vokse med virksomheten?
- Support: Er leverandøren dyktig på pensjonsrapportering?
Samarbeidspartnere
Viktige samarbeidspartnere:
- Autorisert regnskapsfører: Sikre korrekt regnskapsbehandling
- Aktuarkonsulent: Profesjonelle aktuarmessige beregninger
- Pensjonsselskap: Kompetent leverandør av pensjonstjenester
- Revisor: Ekstern kvalitetssikring av rapportering
Konklusjon
Pensjonsrapportering er en kompleks og kritisk del av moderne regnskapsføring som krever grundig forståelse av både regnskapstekniske og aktuarmessige aspekter. Bedrifter må etablere robuste systemer og prosesser for å sikre korrekt og transparent rapportering av pensjonsforpliktelser.
Effektiv pensjonsrapportering støtter ikke bare lovpålagt compliance, men gir også verdifull innsikt for strategisk beslutningstakning og risikostyring. Med den pågående digitaliseringen og regulatoriske utviklingen, vil pensjonsrapportering fortsette å utvikle seg som et sentralt element i finansiell rapportering.
For de fleste små og mellomstore bedrifter med innskuddspensjon er pensjonsrapporteringen enkel: riktig lønnsgrunnlag til leverandøren, riktig ordning i a-meldingen og en kort note i årsregnskapet. Aiak tar dette som en del av lønnskjøringen og årsoppgjøret.