Hva er en put-opsjon?
Forklaring av put-opsjoner, nøkkelbegreper, payoff og regnskapsmessig behandling.
En put-opsjon (salgsopsjon) er en type opsjonsavtale som gir innehaveren rett, men ikke plikt, til å selge den underliggende eiendelen til en forhåndsbestemt pris (strike) innen eller på utløpsdatoen. Put-opsjoner er viktige for risikostyring, investeringsbeskyttelse og selskapers finansielle planlegging.
Les mer om opsjoner generelt i Hva er en Opsjon?.
Hva er en Put-opsjon?
For mer om opsjonsavtaler generelt, se Hva er en Opsjonsavtale?.
En put-opsjon gir innehaveren rett til å selge en underliggende eiendel til en forhåndsbestemt utøvelsespris innen en angitt tidsperiode. Innehaveren tjener når markedsprisen på eiendelen er lavere enn utøvelsesprisen ved utløp.
Grunnleggende elementer i en put-opsjon
En put-opsjon består av flere nøkkelfaktorer:
- Underliggende eiendel - den finansielle eiendelen som kan selges.
- Utøvelsespris (K) - den avtalte prisen innehaveren kan selge eiendelen for.
- Utløpsdato (T) - siste dag opsjonen kan utøves.
- Opsjonspremie - kostnaden for å erverve put-opsjonen.
- Volatilitet (σ) - forventet variasjon i underliggende eiendels pris.
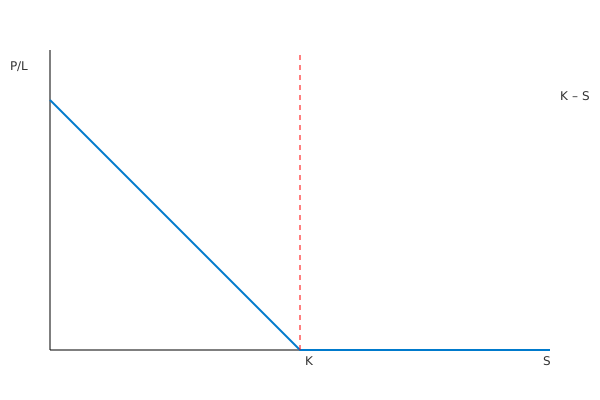
Payoffdiagram for put-opsjon
Et payoffdiagram viser potensiell gevinst eller tap ved utløp av put-opsjonen:
Nøkkelfaktorer og deres påvirkning
| Faktor | Symbol | Effekt på put-opsjon |
|---|---|---|
| Aksjepris | S | Negativ |
| Utøvelsespris | K | Positiv |
| Tid til utløp | T | Positiv |
| Risikofri rente | r | Negativ |
| Volatilitet | σ | Positiv |
| Utbytte | q | Positiv |
Regnskapsmessig behandling av put-opsjoner
Behandlingen avhenger av regnskapsspråket:
- IFRS 9 (typisk børsnoterte konsern): En put-opsjon er et derivat og måles til virkelig verdi med verdiendringer over resultatet, med mindre den er utpekt som sikringsinstrument i en sikringsrelasjon. Transaksjonskostnader kostnadsføres.
- Regnskapsloven og norsk god regnskapsskikk (de fleste små og mellomstore foretak): Kjøpt opsjonspremie balanseføres. Opsjoner som inngår i en handelsportefølje, kan vurderes til virkelig verdi etter rskl. § 5-8. Ellers vurderes de etter laveste verdis prinsipp. Brukes opsjonen til å sikre en annen post, føres gevinst og tap i samme periode som den sikrede posten.
En utstedt put-opsjon er en forpliktelse. Selskapet som selger opsjonen, mottar premien, men risikerer å måtte kjøpe eiendelen over markedspris.
Regneeksempel
En investor kjøper en put-opsjon på 1 000 aksjer med utøvelsespris 100 kroner og betaler 5 kroner per aksje i premie, totalt 5 000 kroner.
| Aksjekurs ved utløp | Utøver? | Verdi av opsjonen | Resultat etter premie |
|---|---|---|---|
| 120 kr | Nei | 0 kr | −5 000 kr |
| 100 kr | Nei | 0 kr | −5 000 kr |
| 95 kr | Ja | 5 000 kr | 0 kr |
| 80 kr | Ja | 20 000 kr | 15 000 kr |
Opsjonen går i null ved en kurs på 95 kroner (utøvelsespris minus premie). Maksimalt tap for kjøperen er premien på 5 000 kroner.
Praktiske eksempler
- Spekulasjon: En investor kjøper put-opsjoner for å dra nytte av forventet prisnedgang på en aksje med begrenset kapitalrisiko (maksimal risiko er opsjonspremien).
- Sikring: Et selskap som eier underliggende eiendeler bruker put-opsjoner for å beskytte mot prisfall.
Oppsummering
- En put-opsjon gir rett, men ikke plikt, til å selge en eiendel til en avtalt pris.
- Regnskapsføringen avhenger av om foretaket følger IFRS 9 eller regnskapsloven og norsk god regnskapsskikk.
- Put-opsjoner brukes både til spekulasjon og sikring.