Hva er en call-opsjon?
Hva er en call-opsjon og hvordan fungerer den? Kort om payoff, nøkkelvariabler og regnskapsregler.
En call-opsjon (kjøpsopsjon) er en type opsjonsavtale som gir innehaveren rett, men ikke plikt, til å kjøpe den underliggende eiendelen til en forhåndsbestemt pris (strike) innen eller på utløpsdatoen. Call-opsjoner er viktige for risikostyring, investeringsstrategier og selskapers finansielle planlegging.
Les mer om opsjoner generelt i Hva er en Opsjon? og se også salgsopsjoner i Hva er en Put-opsjon?.
Hva er en Call-opsjon?
For mer om opsjonsavtaler generelt, se Hva er en Opsjonsavtale?.
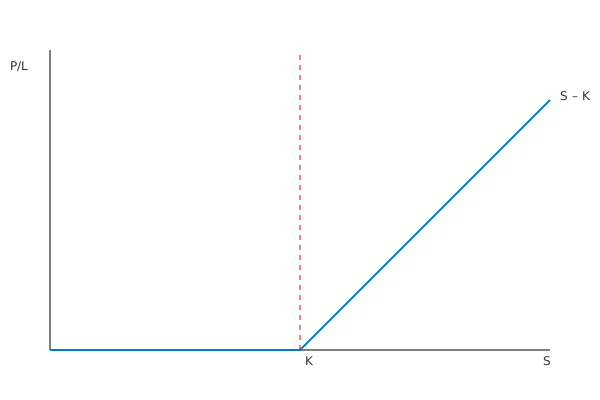
En call-opsjon gir innehaveren rett til å kjøpe en underliggende eiendel til en forhåndsbestemt utøvelsespris innen en angitt tidsperiode. Innehaveren tjener når markedsprisen på eiendelen er høyere enn utøvelsesprisen ved utløp.
Grunnleggende elementer i en call-opsjon
En call-opsjon består av flere nøkkelfaktorer:
- Underliggende eiendel - den finansielle eiendelen som kan kjøpes.
- Utøvelsespris (K) - den avtalte prisen innehaveren kan kjøpe eiendelen for.
- Utløpsdato (T) - siste dag opsjonen kan utøves.
- Opsjonspremie - kostnaden for å erverve call-opsjonen.
- Volatilitet (σ) - forventet variasjon i underliggende eiendels pris.
Payoffdiagram for call-opsjon
Et payoffdiagram viser potensiell gevinst eller tap ved utløp av call-opsjonen:
Nøkkelfaktorer og deres påvirkning
| Faktor | Symbol | Effekt på call-opsjon |
|---|---|---|
| Aksjepris | S | Positiv |
| Utøvelsespris | K | Negativ |
| Tid til utløp | T | Positiv |
| Risikofri rente | r | Positiv |
| Volatilitet | σ | Positiv |
| Utbytte | q | Negativ |
Regnskapsmessig behandling av call-opsjoner
Etter norsk god regnskapsskikk (NGRS), som de fleste norske aksjeselskaper følger, bokføres en kjøpt opsjon som et finansielt omløpsmiddel til anskaffelseskost (opsjonspremien). Ved regnskapsårets slutt vurderes den til laveste av anskaffelseskost og virkelig verdi. Opsjoner som inngår i en handelsportefølje av markedsbaserte instrumenter, kan måles til virkelig verdi etter regnskapsloven § 5-8.
Etter IFRS 9 er en opsjon et derivat og måles til virkelig verdi over resultatet. Transaksjonskostnader kostnadsføres direkte. Unntaket er når opsjonen er utpekt som sikringsinstrument i en kontantstrømsikring, der deler av verdiendringen kan føres over totalresultatet.
Eksempel: Et AS kjøper 100 call-opsjoner med utøvelsespris 200 kr for en premie på 10 kr per opsjon, totalt 1 000 kr. Ved utløp står aksjen i 230 kr. Opsjonen er verdt (230 − 200) × 100 = 3 000 kr, og gevinsten er 3 000 − 1 000 = 2 000 kr. Står aksjen under 200 kr, utløper opsjonen verdiløs, og tapet er premien på 1 000 kr.
Skatt: For aksjeselskaper omfatter fritaksmetoden også derivater med aksjer som underliggende, når aksjene selv kvalifiserer. Gevinst er da skattefri og tap ikke fradragsberettiget. For privatpersoner skattlegges gevinst på opsjoner som alminnelig inntekt ved realisasjon. Ansatteopsjoner har egne regler.
Praktiske eksempler
- Spekulasjon: En investor kjøper call-opsjoner for å dra nytte av forventet prisoppgang på en aksje med begrenset kapitalrisiko (maksimal risiko er opsjonspremien).
- Sikring: Et selskap som planlegger å kjøpe råvarer bruker call-opsjoner for å låse pris og beskytte mot prisøkning.
Oppsummering
- En call-opsjon gir rett, men ikke plikt, til å kjøpe en eiendel til en avtalt pris.
- Etter NGRS vurderes kjøpte opsjoner normalt til laveste av kost og virkelig verdi, etter IFRS 9 til virkelig verdi over resultatet.
- Call-opsjoner brukes både til spekulasjon og sikring.