Ansvarlig selskap (ANS): Selskapsform med ubegrenset ansvar
Hva er ANS? En praktisk oversikt over ansvar, skatt, regnskap og når formen passer.
For en oversikt over ulike selskapsformer i Norge, se Selskapsform.
Et ansvarlig selskap (ANS) er en selskapsform hvor to eller flere deltakere driver virksomhet sammen med ubegrenset solidarisk ansvar. Denne formen gir fleksibilitet i drift og skatt, men krever nøye vurdering av risiko og solid forståelse av regnskapsmessige konsekvenser.
En nær slektning er selskap med delt ansvar (DA), der hver deltaker bare svarer for sin andel av gjelden. Les mer i vår artikkel om Ansvarlig Selskap og Delt Ansvar.
Hva er et Ansvarlig selskap?
Ansvarlig selskap er en del av organisasjonsform regulert av selskapslovgivningen. Reglene står i selskapsloven. ANS skiller seg fra andre selskapsformer ved at deltakerne personlig kan holdes ansvarlig for selskapets samlede forpliktelser.
Nøkkelpunkter:
- To eller flere deltakere (fysiske eller juridiske)
- Ingen krav til minimum aksjekapital
- Ubegrenset solidarisk ansvar for gjeld og forpliktelser
- Overskudd beskattes hos deltakerne etter deltakermodellen
- Skal registreres i Foretaksregisteret, i 2026 for 3 883 kroner ved elektronisk registrering
Juridiske Rammer og Lovgrunnlag
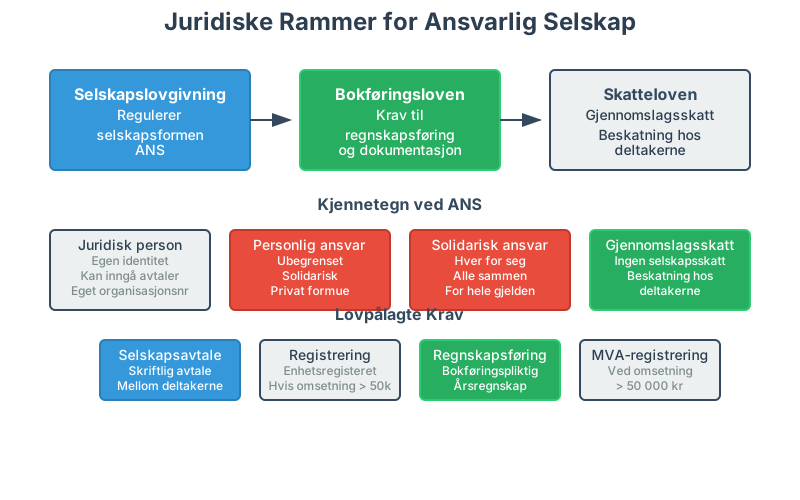
ANS er regulert av selskapslovgivningen og må følge bokføringsloven. Selskapet har egen juridisk identitet, men deltakerne hefter personlig og solidarisk.
Registrering og Formelle krav
| Krav | Beskrivelse | Tidsfrist |
|---|---|---|
| Selskapsavtale | Skriftlig avtale mellom deltakerne | Før oppstart |
| Foretaksregisteret | Registrering av selskapet, deltakerne og selskapsavtalen | Før virksomheten starter |
| MVA-registrering | Når avgiftspliktig omsetning passerer 50 000 kr i løpet av 12 måneder | Når grensen passeres |
| Arbeidsgiver | Ved ansettelse av arbeidstakere | Før ansettelse |
| Firmaattest | Bestilling av offisielt dokument fra Foretaksregisteret | Ved behov |
Regnskapsmessige Forhold
Bokføringsplikt og Regnskapskrav
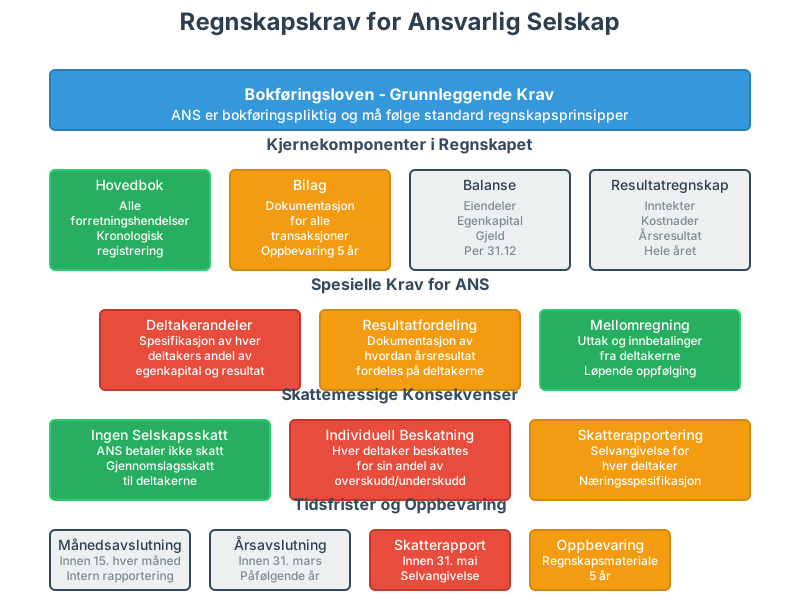
ANS er bokføringspliktig etter bokføringsloven og må føre:
- Hovedbok med alle forretningshendelser
- Bilag og dokumentasjon etter bokføringsforskriften
- Årsavslutning med balanse og resultatregnskap
- Spesifikasjon av fordringer og gjeld
Skattemessige konsekvenser
ANS er ikke eget skattesubjekt. Etter deltakermodellen skjer beskatningen hos deltakerne:
- Selskapet betaler ikke selskapsskatt, men leverer skattemelding for selskapet med næringsspesifikasjon
- Hver deltaker skattlegges for sin andel av overskuddet som alminnelig inntekt med 22 %
- Underskudd kan som hovedregel trekkes fra i deltakerens andre inntekter
- Arbeidsgodtgjørelse til en aktiv deltaker er personinntekt, med trygdeavgift på 10,8 % i 2026
- Utdelinger til personlige deltakere skattlegges i tillegg når de overstiger skjermingsfradraget: beløpet oppjusteres med 1,72 og skattlegges med 22 %
- Deltakerne fører sin andel i egen skattemelding
Kjennetegn og Struktur
| Aspekt | Ansvarlig Selskap (ANS) |
|---|---|
| Ansvarstype | Ubegrenset solidarisk |
| Minimum kapital | Ingen |
| Antall deltakere | Minimum 2 |
| Skatteordning | Gjennomslagsskatt |
| Juridisk person | Ja (begrenset) |
| Krav til selskapsavtale | Ja |
| Årsregnskapsplikt | Som hovedregel ja; enkelte små ANS der alle deltakerne er personer, er unntatt |
Selskapsavtale - Kritiske Elementer
En grundig selskapsavtale må regulere:
Grunnleggende Bestemmelser
- Formål og virksomhetsområde
- Deltakernes andeler og innskuddsplikt
- Ansvarsfordeling og beslutningsmyndighet
- Resultatfordeling og utbyttepolitikk
Drift og Styring
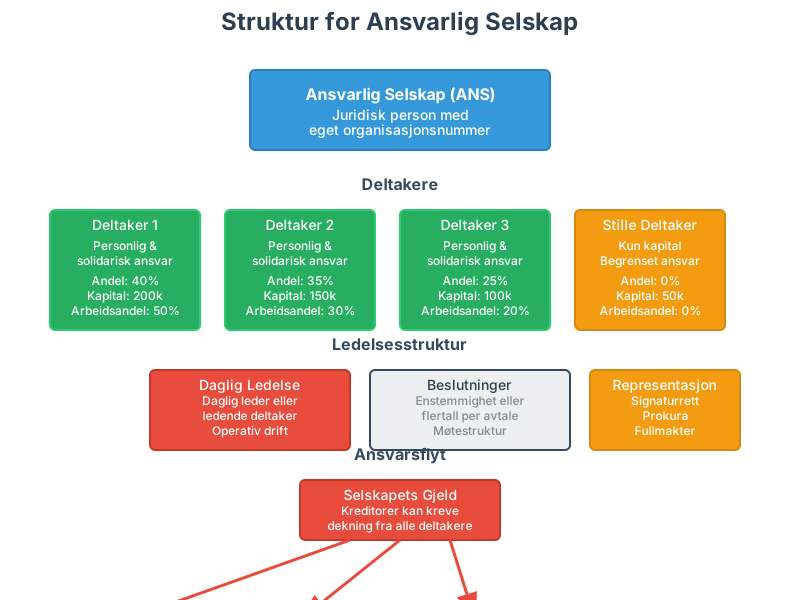
- Daglig ledelse og representasjon
- Signaturrett og prokura
- Møtestruktur og beslutningsprosess
- Rapportering og informasjonsplikt
Uttreden og Oppløsning
- Uttredelsesrett og -plikter
- Verdsettelse av andeler ved uttreden
- Konkurranseklausuler og taushetsplikt
- Oppløsning og avvikling
Fordeler med ANS
Skattemessige fordeler
- Direkte fradrag: Underskudd kan fradragsføres direkte hos deltakerne
- Skatt ved uttak: Utdelinger over skjerming skattlegges hos personlige deltakere omtrent som utbytte fra AS, så skattefordelen sammenlignet med AS er mindre enn mange tror
- Fleksibel resultatfordeling: Kan avvike fra eierandeler med avtale
- Avskrivninger: Deltakerne kan få direkte fradrag for avskrivninger
Operasjonelle fordeler
- Lav etableringskostnad: Ingen krav til minimumskapital som i aksjeselskap
- Rask oppstart: Færre formelle krav enn AS
- Fleksibel organisering: Enkel beslutningsstruktur
- Kredittilgang: Personlig heftelse kan gi bedre kredittvilkår
Ulemper og Risikoer
Ansvarsrisiko
- Ubegrenset ansvar: Privat formue kan benyttes for å dekke selskapets gjeld
- Solidarisk ansvar: Én deltaker kan måtte betale hele gjelden hvis de andre ikke kan betale
- Kreditorvern: Kreditorer kan kreve privat formue
Operasjonelle Utfordringer
- Komplekse avtaler: Krever grundig selskapsavtale for å regulere intern fordeling av risiko
- Avhengighet: Sårbar for konflikt mellom deltakere
- Begrenset kapitaltilgang: Vanskelig å hente ekstern kapital
Regnskapsmessig behandling
Egenkapital og Innbetaling
Deltakernes innbetaling:
Debet: 1920 Bankinnskudd          XXX
  Kredit: 2000 Innskutt kapital     XXX
Resultatfordeling
ANS må spesifisere hvordan årsresultatet fordeles mellom deltakerne:
| Fordelingsgrunnlag | Beskrivelse |
|---|---|
| Eierandeler | Etter avtalt eierandel |
| Arbeidsandeler | Etter arbeidsinnsats |
| Kapitalandeler | Etter kapitalinnbetaling |
| Kombinert | Blanding av flere kriterier |
Uttak og Utbytte
- Uttak behandles som fradrag i egenkapital
- Arbeidsgodtgjørelse til deltakere er ikke lønn. Den gir ikke arbeidsgiveravgift, men er personinntekt for deltakeren
- Utdelinger beskattes etter deltakermodellen, se over
Sammenligning med Andre selskapsformer
| Selskapsform | Ansvarstype | Min. Kapital | Antall deltakere | Skatteordning |
|---|---|---|---|---|
| ANS | Ubegrenset solidarisk | Ingen | ≥ 2 | Gjennomslag |
| AS | Begrenset (aksjekapital) | 30 000 kr | ≥ 1 | Selskapsskatt |
| ENK | Ubegrenset personlig | Ingen | 1 | Personlig |
| DA (Delt ansvar) | Ubegrenset, delt etter andel | Ingen | ≥ 2 | Gjennomslag |
Praktiske Råd før Oppstart
Vurder nøye om ANS passer for din virksomhet:
Risikovurdering
- Ansvarsanalyse: Er ubegrenset ansvar akseptabelt?
- Forsikring: Vurder profesjons- og ansvarsforsikring
- Kapitalvurdering: Kan deltakerne dekke potensielle forpliktelser?
Valg av Deltakere
- Økonomisk soliditet: Velg medeltakere med solid økonomi
- Komplementære ferdigheter: Ulike kompetanser gir synergieffekt
- Tillitsforhold: Grunnlag for langsiktig samarbeid
Juridiske Forberedelser
- Selskapsavtale: Engasjer advokat for utarbeidelse
- Forsikring: Kartlegg behov for ansvars- og bedriftsforsikring
- Skatterådgivning: Få veiledning om skattemessige konsekvenser
Regnskapsmessige Utfordringer
Internregnskapsføring
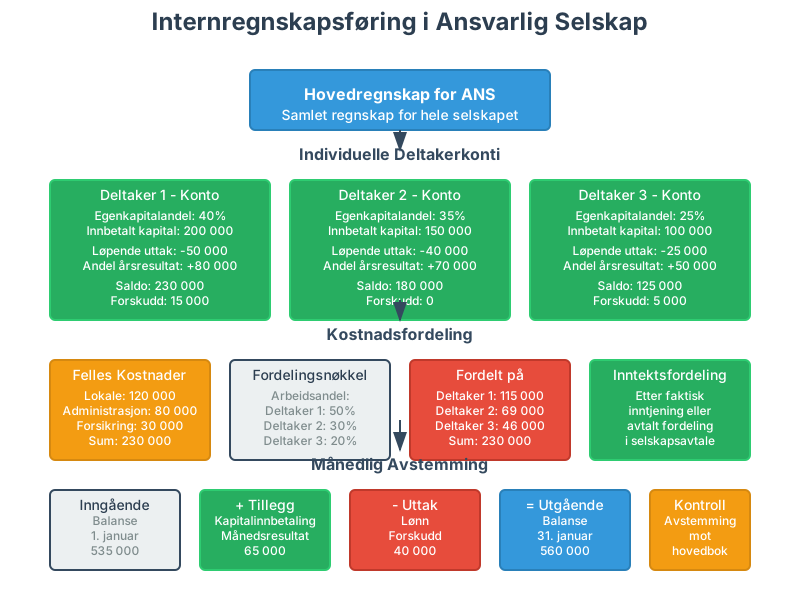
- Andelsregnskaper: Separat regnskap for hver deltaker
- Mellomregning: Håndtering av forskudd og uttak
- Kostnadsfordeling: Fordeling av felles kostnader
Årsavslutning
ANS må utarbeide:
- Årsregnskap med balanse og resultatregnskap
- Spesifikasjon av deltakernes andeler
- Resultatfordeling dokumentert i noter
- Oppbevaring av regnskapsmateriale i 5 år
Når ANS er Rett Selskapsform
ANS er særlig egnet for:
Profesjonelle tjenester
- Advokatfellesskap og konsulentvirksomhet
- Regnskapsbyråer (Hva er et regnskapsbyrå?) og revisjonsfirmaer
- Teknisk rådgivning og engineering
Mindre virksomheter
- Handel med lav kapitalrisiko
- Håndverksbedrifter med felles utstyr
- Startup-virksomhet med flere gründere
Kriterier for Egnethet
- Lav kapitalrisiko i bransjen
- Høy tillit mellom deltakerne
- Komplementære ferdigheter hos deltakerne
- Ønske om skattemessig fleksibilitet
Oppløsning og Avvikling
Frivillig Oppløsning
- Enstemmig beslutning av deltakerne
- Varsling til kreditorer og kontraktsmotparter
- Avvikling av eiendeler og gjeld
- Sluttutdeling til deltakerne
Tvangsoppløsning
- Konkurs ved betalingsudyktighet
- Rettslig oppløsning ved alvorlig mislighold
- Dødsfall kan utløse oppløsning
Alternativer til ANS
Delt ansvar (DA)
For mer informasjon om delt ansvar, som begrenser ansvaret til den enkelte deltakers andel.
Aksjeselskap (AS)
Aksjeselskap gir begrenset ansvar men krever høyere kapitalkrav.
Enkeltpersonforetak (ENK)
Enkeltpersonforetak for enkeltpersoner som ønsker full kontroll.
Aiak fører regnskap og leverer skattemelding for ANS og DA, inkludert fordeling av resultat og beregning av skatt for hver deltaker.
For mer om selskapsformer, se Organisasjonsform og Selskapsregistrering.