Hva er kvartalsrapport?
Hva en kvartalsrapport er, hvem som må rapportere, hva rapporten inneholder og hvordan tallene brukes til analyse, styring og kommunikasjon.
En kvartalsrapport er en finansiell rapport som selskaper utarbeider og publiserer hver tredje måned for å gi interessenter oppdatert informasjon om selskapets økonomiske utvikling og resultater. Kvartalsrapportering følger bedriftens terminer og er en sentral del av finansregnskapet som spiller en viktig rolle i å opprettholde transparens og tillit i finansmarkedene.
For å forstå kvartalsrapportens plass i det større regnskapsbildet, er det viktig å ha grunnleggende kunnskap om regnskap og hvordan bokføring danner grunnlaget for all finansiell rapportering.
Lovkrav og Regulatoriske Bestemmelser
Børsnoterte og andre foretak
Det finnes ikke et generelt lovkrav om at alle børsnoterte selskaper skal publisere fire kvartalsrapporter innen to måneder. For utstedere som omfattes av verdipapirhandellovens periodiske rapportering, gjelder blant annet årsrapport innen fire måneder og halvårsrapport innen tre måneder. Se Finanstilsynets omtale av rapporteringsfrister.
Kravene må vurderes ut fra markedsplass, verdipapirtype og eventuelle særregler. Finansforetak kan ha egne kvartalskrav. Avklar også børsens regelverk og selskapets publiserte finanskalender.
Ikke-børsnoterte foretak utarbeider ofte kvartalsrapporter til styret, långivere eller eiere. Avtal da innhold, regnskapsprinsipper, sammenligningstall og leveringstid. En intern kvartalsrapport erstatter ikke årsregnskapet.
Innhold i Kvartalsrapporten
2.1 Kjernekomponenter
En kvartalsrapport inneholder typisk følgende hovedelementer som bygger på prinsippene fra balanseregnskap:

1. Resultatregnskap (Kvartalsvis og Akkumulert)
- Driftsinntekter for kvartalet
- Driftskostnader og driftsresultat
- Finansposter og skattekostnad
- Nettoresultat per aksje
2. Balanse (Kvartalsutgang)
- Eiendeler fordelt på anleggsmidler og omløpsmidler
- Gjeld og egenkapital
- Endringer siden forrige rapporteringsperiode
3. Kontantstrømoppstilling
- Kontantstrøm fra drift, investering og finansiering
- Endring i kontantbeholdning
2.2 Tilleggsopplysninger og Noter
Kvartalsrapporter må også inneholde vesentlige tilleggsopplysninger som gir kontekst til tallene:
- Regnskapsprinsipper og endringer
- Segmentinformasjon
- Hendelser etter balansedagen
- Usikkerhet og risikofaktorer
- Sammenlignbare tall fra tidligere perioder
Utarbeidelse og prosess
3.1 Forberedelse og planlegging
Utarbeidelse av kvartalsrapporter krever systematisk planlegging og koordinering mellom ulike avdelinger:
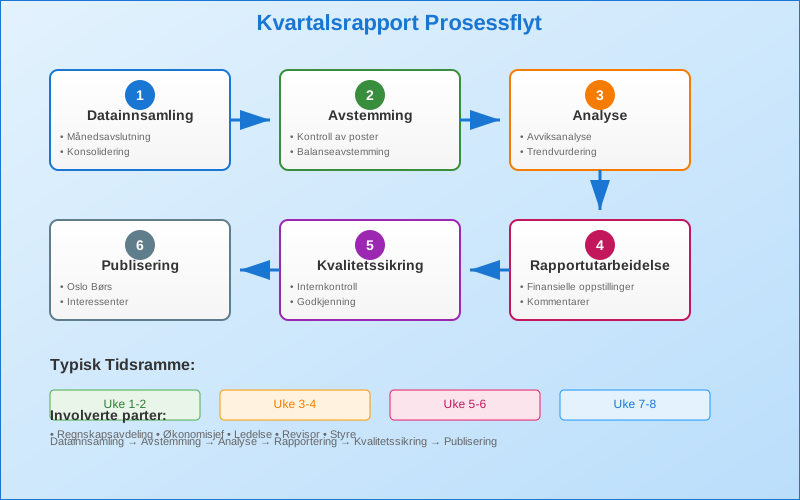
Hovedsteg i prosessen:
Månedsavslutning og Konsolidering
- Fullføring av bokføring for kvartalet
- Avstemming av alle hovedbokskontoer
- Konsolidering av datterselskaper
Analyse og Kvalitetssikring
- Sammenligning med budsjett og tidligere perioder
- Identifisering av avvik og forklaringer
- Gjennomgang av internkontroll
Rapportutarbeidelse
- Utarbeiding av finansielle oppstillinger
- Skriving av kommentarer og analyser
- Kvalitetssikring og godkjenning
3.2 Teknologi og automatisering
Moderne kvartalsrapportering drar nytte av digitale løsninger og automatisering:
- ERP-systemer for integrert databehandling
- API-integrasjoner for automatisk dataoverføring
- Rapporteringsverktøy for effektiv presentasjon
Analyse og bruk av Kvartalsrapporter
4.1 Nøkkeltall og Indikatorer
Kvartalsrapporter gir grunnlag for beregning av viktige finansielle nøkkeltall:
| Kategori | Nøkkeltall | Beregning | Formål |
|---|---|---|---|
| Lønnsomhet | Bruttofortjeneste | (Omsetning - Varekostnad) / Omsetning | Måle operasjonell effektivitet |
| Likviditet | Arbeidskapital | Omløpsmidler - Kortsiktig gjeld | Vurdere kortsiktig betalingsevne |
| Soliditet | Egenkapitalandel | Egenkapital / Total kapital | Måle finansiell stabilitet |
| Effektivitet | Kapitalrentabilitet | Nettoresultat / Gjennomsnittlig egenkapital | Vurdere avkastning til eiere |
4.2 Trendanalyse og sammenligning
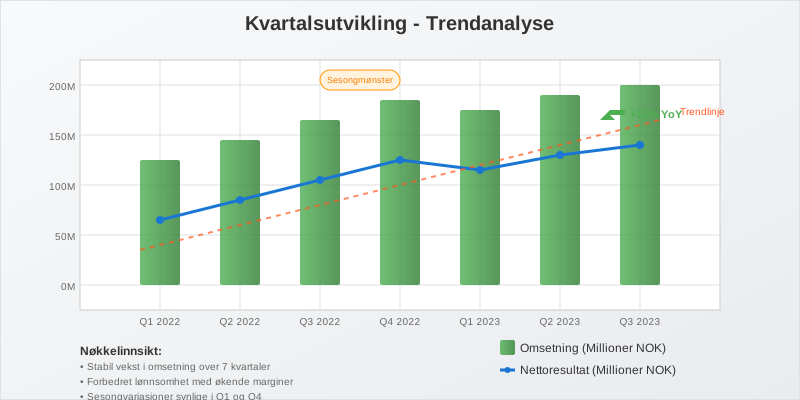
Viktige analyseområder:
- Sesongvariasjoner: Mange virksomheter har naturlige svingninger gjennom året
- Veksttrend: Sammenligning av samme kvartal i ulike år
- Marginsutvikling: Endringer i lønnsomhet over tid
- Kontantstrømsmønstre: Regularitet i kontantgenerering
Særlige Hensyn og Utfordringer
5.1 Estimater og periodisering
Kvartalsrapportering innebærer ofte økt bruk av estimater sammenlignet med årsrapporter:
- Skattekostnader basert på forventet årsresultat
- Periodisering av sesongrelaterte kostnader
- Foreløpige verdivurderinger av eiendeler
5.2 Sammenlignbarhet og Konsistens
For å sikre sammenlignbare rapporter må selskaper:
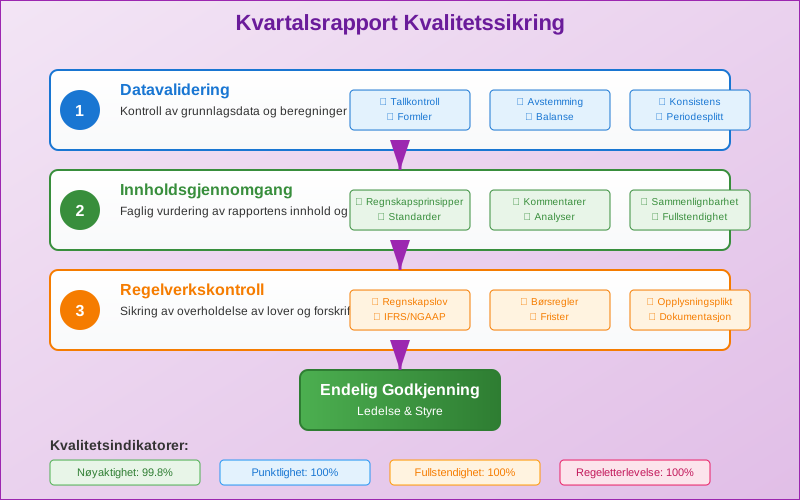
- Anvende konsistente regnskapsprinsipper
- Justere for engangseffekter og ekstraordinære poster
- Gi tilstrekkelig informasjon om endringer
Digitalisering og fremtidige Trender
6.1 Automatisering av Rapporteringsprosessen
Moderne teknologi transformerer kvartalsrapportering:
- Sanntidsrapportering: Kontinuerlig oppdatering av finansielle data
- Kunstig intelligens: Automatisk identifisering av avvik og trender
6.2 ESG-rapportering
Økende fokus på bærekraftsrapportering påvirker kvartalsrapporter:
- ESG-indikatorer integreres i finansiell rapportering
- CSRD-direktivet krever bærekraftsrapportering i årsberetningen for store foretak; et lovforslag fra juni 2026 (Prop. 106 L) vil begrense plikten til de største foretakene, men er ikke vedtatt
- GHG-protokollen for klimarapportering
Praktiske Tips for Bedre Kvartalsrapportering
7.1 Forberedelse og Organisering
Beste praksis for effektiv kvartalsrapportering:
- Etabler faste rutiner og tidsplaner
- Involver alle relevante avdelinger tidlig i prosessen
- Dokumenter alle vesentlige forutsetninger og estimater
- Gjennomfør regelmessige kvalitetskontroller
7.2 Kommunikasjon med Interessenter
- Klarhet: Bruk enkelt og forståelig språk
- Transparens: Forklar vesentlige endringer og avvik
- Konsistens: Oppretthold samme struktur og format
- Aktualitet: Publiser innen fastsatte frister

Konklusjon
Kvartalsrapporter er et essensielt verktøy for finansiell kommunikasjon og styring. De gir interessenter regelmessig innsikt i selskapers utvikling og bidrar til økt transparens i finansmarkedene. For selskaper representerer kvartalsrapportering både en regulatorisk forpliktelse og en mulighet til å demonstrere verdiskapning og strategisk fremgang.
Effektiv kvartalsrapportering krever solid forståelse av regnskapsprinsipper, systematiske prosesser og god kommunikasjon. Med økende digitalisering og automatisering blir prosessen mer effektiv, samtidig som kravene til kvalitet og transparens fortsetter å øke.
For selskaper som ønsker å forbedre sin kvartalsrapportering, er det viktig å investere i riktige systemer, kompetanse og prosesser. Dette sikrer ikke bare overholdelse av regulatoriske krav, men bidrar også til bedre intern styring og økt tillit fra investorer og andre interessenter.