Hva er kostpris?
Definisjon av kostpris, komponenter (materialer, lønn, overhead), metoder for beregning og hvordan kostpris brukes i prissetting og regnskap.
Kostpris er den totale kostnaden det koster å produsere, kjøpe inn eller fremstille en vare eller tjeneste. Dette er et grunnleggende regnskapskonsept som danner basis for prissetting, lønnsomhetsanalyse og driftsregnskap, og er nært knyttet til varekostnad.
Hva er Kostpris?
Kostpris brukes i to betydninger. I kalkyler betyr det ofte selvkost: alle direkte og indirekte kostnader, inkludert administrasjon og salg. I regnskapet er det snevrere: varer på lager vurderes til anskaffelseskost (innkjøpte varer) eller tilvirkningskost (egenproduserte varer), og tilvirkningskost omfatter bare produksjonskostnader, ikke administrasjon og salg. Dette inkluderer både anskaffelseskost for råvarer og alle kostnader knyttet til produksjon og distribusjon.
Kostpris er fundamentalt for:
- Prissetting: Grunnlag for å sette salgspriser som sikrer lønnsomhet
- Lønnsomhetsanalyse: Beregning av avanse og dekningsbidrag
- Budsjettering: Planlegging av driftskostnader
- Regnskapsføring: Korrekt verdsetting av lagerbeholdning
Komponenter i Kostpris
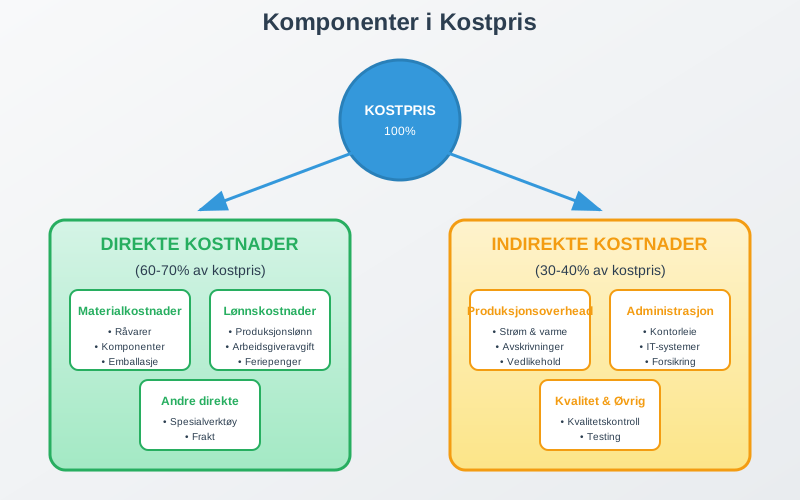
Kostpris består av flere hovedkomponenter som varierer avhengig av bransje og produksjonstype:
Direkte kostnader
Direkte materialkostnader:
- Råvarer og komponenter som inngår direkte i produktet
- Emballasje og pakking
- Spesialverktøy og utstyr til spesifikke produkter
Direkte lønnskostnader:
- Lønn til produksjonsarbeidere
- Arbeidsgiveravgift på produksjonslønn
- Feriepenger knyttet til produksjon
Indirekte kostnader (Overhead)
Produksjonsoverhead:
- Strøm og oppvarming i produksjonslokaler
- Avskrivning på produksjonsutstyr
- Vedlikehold av maskiner og utstyr
- Kvalitetskontroll og testing
Administrasjonsoverhead:
- Lønn til ledelse og administrasjon
- Kontorleie og kontorrekvisita
- IT-systemer og programvare
- Forsikringer og avgifter
Kostpriskalkyle - beregningsmetoder
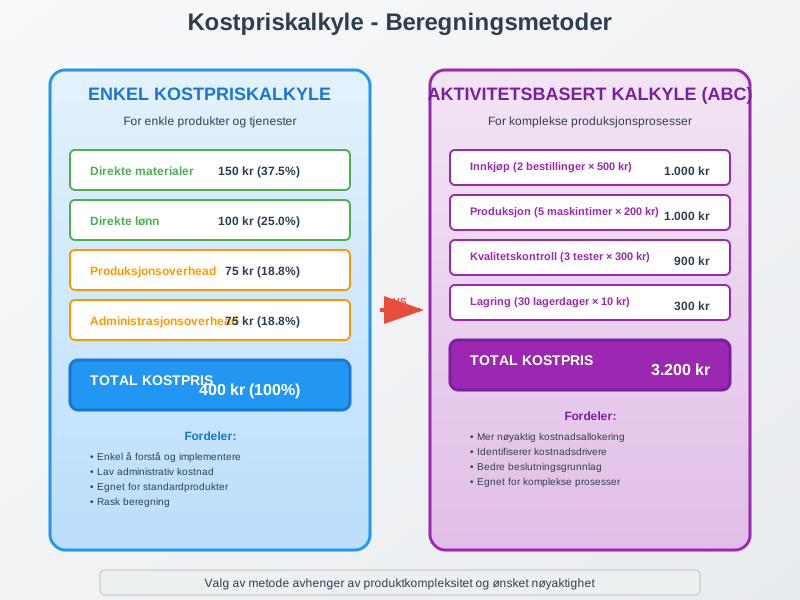
Det finnes flere metoder for å beregne kostpris, avhengig av virksomhetens art og kompleksitet:
Enkel Kostpriskalkyle
For enkle produkter eller tjenester:
| Kostnadselement | Beløp (NOK) | Prosent |
|---|---|---|
| Direkte materialer | 150 | 37.5% |
| Direkte lønn | 100 | 25.0% |
| Produksjonsoverhead | 75 | 18.8% |
| Administrasjonsoverhead | 75 | 18.8% |
| Total kostpris | 400 | 100% |
Aktivitetsbasert Kostpriskalkyle (ABC)
For komplekse produksjonsprosesser:
| Aktivitet | Kostnadsdrivere | Kostnad per enhet | Antall | Total kostnad |
|---|---|---|---|---|
| Innkjøp | Antall bestillinger | 500 | 2 | 1.000 |
| Produksjon | Maskintimer | 200 | 5 | 1.000 |
| Kvalitetskontroll | Antall tester | 300 | 3 | 900 |
| Lagring | Lagerdager | 10 | 30 | 300 |
| Total kostpris | 3.200 |
Kostpris i Ulike Bransjer
Kostprisberegning varierer betydelig mellom bransjer:
Produksjonsbedrifter
Karakteristika:
- Høye materialkostnader (50-70% av kostpris)
- Betydelige investeringer i produksjonsutstyr
- Komplekse produksjonsprosesser
Eksempel - Møbelprodusent:
Direkte materialer (tre, beslag):     2.500 kr
Direkte lønn (snekker, 8 timer):        800 kr
Produksjonsoverhead (maskiner):         600 kr
Administrasjon og salg:                 400 kr
Total kostpris:                       4.300 kr
Tjenestebedrifter
Karakteristika:
- Høye lønnskostnader (60-80% av kostpris)
- Lave materialkostnader
- Fokus på kompetanse og tid
Eksempel - Regnskapsbyrå (Hva er et regnskapsbyrå?):
Direkte lønn (regnskapsfører, 10 timer): 1.500 kr
Indirekte lønn (ledelse, support):         300 kr
Kontorleie og utstyr:                      200 kr
IT-systemer og lisenser:                   150 kr
Total kostpris:                          2.150 kr
Handelsvirksomheter
Karakteristika:
- Inntakskost dominerer kostpris
- Lave produksjonskostnader
- Fokus på logistikk og distribusjon
Eksempel - Elektronikkhandel:
Innkjøpspris fra leverandør:           8.000 kr
Frakt og toll:                           400 kr
Lagerkostnader:                          200 kr
Administrasjon og salg:                  600 kr
Total kostpris:                        9.200 kr
Kostpris og Prissetting
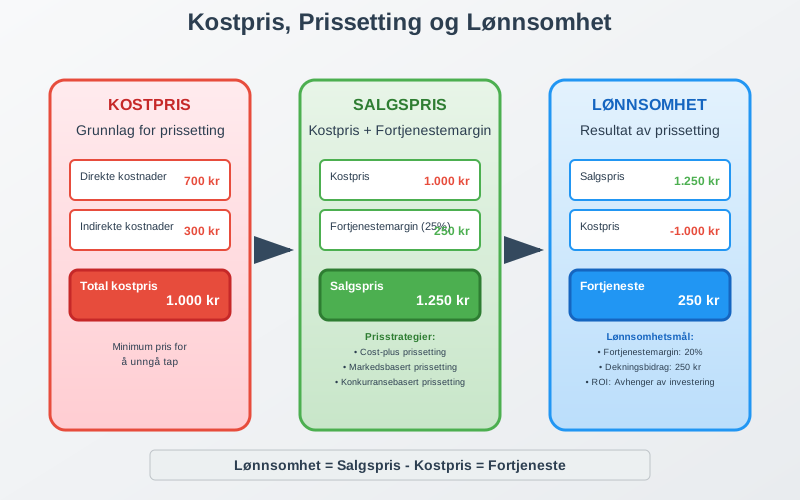
Kostpris danner grunnlaget for strategisk prissetting:
Kostnadsbasert Prissetting
Cost-plus metoden:
Kostpris:                    1.000 kr
Ønsket fortjenestemargin:      25%
Salgspris:                   1.250 kr
Dekningsbidragsanalyse
| Produkt | Salgspris | Kostpris (selvkost) | Fortjeneste | Margin |
|---|---|---|---|---|
| Produkt A | 1.500 | 1.000 | 500 | 33% |
| Produkt B | 2.200 | 1.800 | 400 | 18% |
| Produkt C | 800 | 600 | 200 | 25% |
Regnskapsføring av Kostpris
Korrekt regnskapsføring av kostpris er avgjørende for nøyaktig finansregnskap:
De fleste små og mellomstore bedrifter i Norge fører innkjøp direkte som varekostnad i kontoklasse 4 og justerer lageret ved årsslutt:
Løpende innkjøp av handelsvarer for 100 000 kr eksklusiv mva:
| Konto | Debet | Kredit |
|---|---|---|
| 4300 Innkjøp av varer for videresalg | 100 000 | |
| 2710 Inngående merverdiavgift | 25 000 | |
| 2400 Leverandørgjeld | 125 000 |
Ved årsslutt, når varetellingen viser at lageret har økt med 20 000 kr til kostpris:
| Konto | Debet | Kredit |
|---|---|---|
| 1460 Innkjøpte varer for videresalg | 20 000 | |
| 4390 Beholdningsendring | 20 000 |
Varekostnaden i året blir dermed 80 000 kr. Egenproduserte varer føres tilsvarende på 1440 Ferdige egentilvirkede varer til tilvirkningskost. Se varetelling.
Kostnadskontroll og Optimalisering
Effektiv kostnadskontroll er essensielt for lønnsomhet:
Kostnadsdrivere
Identifisering av hovedkostnadsdrivere:
- Materialforbruk og svinn
- Produksjonseffektivitet
- Kvalitetsproblemer og reklamasjoner
- Lagerhold og kapitalbinding
- Systematisk oppfølging gjennom lagerrapporter
Kostnadsreduksjonstiltak
Materialkostnader:
- Forhandling med leverandører
- Alternativ sourcing
- Reduksjon av svinn og avfall
- Standardisering av komponenter
Lønnskostnader:
- Automatisering av prosesser
- Kompetanseutvikling
- Effektivisering av arbeidsflyt
- Outsourcing av ikke-kritiske funksjoner
Overheadkostnader:
- Energieffektivisering
- Optimalisering av lokaler
- Digitalisering av prosesser
- Felles tjenester og systemer
Kostpris og Lønnsomhetsanalyse
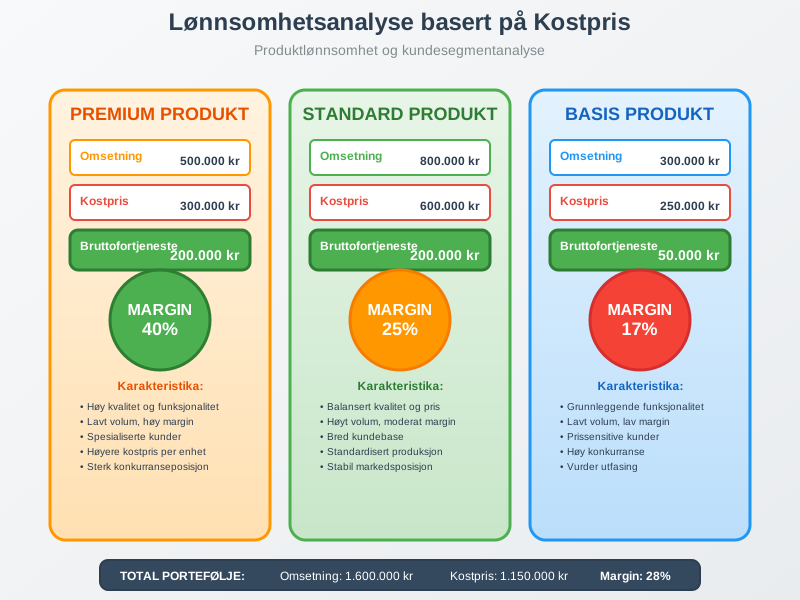
Kostpris er grunnlaget for omfattende lønnsomhetsanalyser:
Produktlønnsomhet
| Produkt | Omsetning | Kostpris | Bruttofortjeneste | Margin% |
|---|---|---|---|---|
| Premium | 500.000 | 300.000 | 200.000 | 40% |
| Standard | 800.000 | 600.000 | 200.000 | 25% |
| Basis | 300.000 | 250.000 | 50.000 | 17% |
| Total | 1.600.000 | 1.150.000 | 450.000 | 28% |
Kundelønnsomhet
Analyse per kundesegment:
- Store kunder: Lavere kostpris per enhet, høyere volum
- Mellomstore kunder: Balansert kostnad og margin
- Små kunder: Høyere kostpris per enhet, lavere volum
Internasjonale Regnskapsstandarder
Kostpris behandles ulikt under forskjellige regnskapsstandarder:
IFRS (International Financial Reporting Standards)
IAS 2 - Varelager:
- Kostpris skal inkludere alle kostnader for å bringe varen til nåværende tilstand og lokasjon
- Finansieringskostnader skal normalt ikke inkluderes
- Faste produksjonskostnader allokeres basert på normal kapasitet
Norsk regnskapslov og god regnskapsskikk
- Varer vurderes til laveste av anskaffelseskost og virkelig verdi (regnskapsloven)
- Tilvirkningskost omfatter direkte kostnader og en andel av indirekte produksjonskostnader
- Administrasjons- og salgskostnader skal ikke inngå
- FIFO eller veid gjennomsnitt er vanlige metoder; LIFO er ikke tillatt
Kostpris og skattemessige konsekvenser
Kostprisberegning påvirker skattemessige forhold:
Lagerverdi og skatt
Skattemessig vurderes varelager som hovedregel til anskaffelseskost eller tilvirkningskost. Lageret påvirker resultatet slik:
- Høyere lagerverdi gir lavere varekostnad, høyere resultat og høyere skatt i år
- Lavere lagerverdi gir høyere varekostnad og lavere skatt i år, men høyere resultat når varene selges
En for lav lagerverdi uten dokumentert ukurans er derfor ikke en lovlig måte å utsette skatt på.
Kostpris i Prosjektbaserte virksomheter
Spesielle utfordringer for prosjektbaserte virksomheter:
Prosjektkostnadskalkyle
Direkte prosjektkostnader:
- Lønn til prosjektmedarbeidere
- Reise og opphold
- Spesialutstyr og materialer
- Eksterne konsulenter
Indirekte prosjektkostnader:
- Prosjektledelse
- Administrasjon
- Risikopremie
- Fortjenestemargin
Eksempel - IT-prosjekt:
Direkte lønn (500 timer à 800 kr):    400.000 kr
Reise og opphold:                      25.000 kr
Programvare og lisenser:               50.000 kr
Prosjektledelse (20%):                 95.000 kr
Administrasjon (15%):                  85.500 kr
Total kostpris:                       655.500 kr
Kostpris og Kvalitetsstyring
Kvalitet påvirker kostpris betydelig:
Kvalitetskostnader
Forebyggende kostnader:
- Kvalitetssystemer og prosedyrer
- Opplæring og kompetanseutvikling
- Kvalitetskontrollutstyr
Vurderingskostnader:
- Inspeksjon og testing
- Kvalitetsaudit
- Sertifisering
Feilkostnader:
- Intern svinn og omarbeid
- Reklamasjoner og garantikostnader
- Tap av kunder og omdømme
Konklusjon
Kostpris er et fundamentalt regnskapskonsept som påvirker alle aspekter av virksomhetsstyring. Fra prissetting og lønnsomhetsanalyse til strategiske beslutninger og regnskapsføring, er nøyaktig kostprisberegning avgjørende for suksess.
Moderne virksomheter må mestre både tradisjonelle kostprisprinsipper og nye utfordringer knyttet til digitalisering, bærekraft og komplekse verdikjeder. Ved å implementere robuste systemer for kostprisstyring kan bedrifter oppnå bedre lønnsomhet, mer nøyaktig rapportering og sterkere konkurranseevne.
Effektiv kostprisstyring krever kontinuerlig oppmerksomhet på kostnadsdrivere og regelmessig analyse av lønnsomhet. Aiak kan hjelpe med kalkyler, lagerverdi og varekostnad basert på regnskapet ditt.