Varetelling: regler og dokumentasjon
Hva er varetelling, hvilke metoder som brukes og hvordan føre i regnskap.
Varetelling er en systematisk prosess for å kontrollere og verifisere lagerbeholdningen i regnskapet. Gjennom regelmessige opptellinger sikrer virksomheter at det fysiske lageret stemmer med det regnskapsførte, noe som er avgjørende for korrekt balanseføring, avstemming og rapportering. Riktig varetelling støtter også nøyaktig kostprisberegning og optimal arbeidskapitalstyring.
Se også artikkelen Hva er Varelager? for en dypere forståelse av lagerets rolle i regnskapet.
Trenger dere hjelp med planlegging og regnskapsoppfølging, se lager og logistikk hos Aiak. Dere dokumenterer de fysiske varene, mens vi kan hjelpe med kontroll av grunnlaget og behandlingen i regnskapet.
Grunnleggende om varetelling
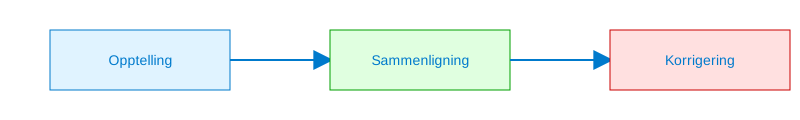
Varetelling innebærer fysisk opptelling av varer på lager, etterfulgt av sammenligning mot systemdata for å identifisere avvik. Prosessen kan bidra til å avdekke svinn, tyveri, skade og feilregistreringer.
Metoder for varetelling
Det finnes flere metoder for varetelling, tilpasset ulike behov og lagerstørrelser. Tabellen nedenfor gir en oversikt over de mest brukte metodene:
| Metode | Beskrivelse | Fordeler | Ulemper |
|---|---|---|---|
| Fulltelling | Teller alle varer på lager samtidig. | Gir komplett oversikt | Tidkrevende, forstyrrelser i drift |
| Syklustelling | Teller utvalgte artikler med jevne mellomrom (ABC-klassifisering). | Mindre driftspåvirkning, løpende kontroll | Delvis oversikt, krever planlegging |
| Stikkprøvetelling | Tilfeldig utvalg av varer som telles for å estimere totalavvik. | Rask, kostnadseffektiv | Mindre nøyaktig |
Krav ved årsslutt
Varebeholdningen er en del av balansen og skal dokumenteres ved regnskapsårets slutt, jf. bokføringsloven § 11 om dokumentasjon av balansen. I praksis betyr det en opptellingsliste som viser:
- dato for opptellingen
- hvem som har telt, med signatur
- varebeskrivelse, antall og enhet
- verdi per enhet og samlet verdi
Telles lageret en annen dag enn 31. desember, må bevegelsene mellom tellingen og årsslutt dokumenteres. Har virksomheten et lagersystem med løpende beholdning, kan tellingen brukes til å kontrollere og korrigere systemet.
Verdsettelse
I regnskapet vurderes varer til laveste av anskaffelseskost og virkelig verdi. Ukurante, skadde eller utgåtte varer skal derfor nedskrives. Skattemessig vurderes varebeholdningen som hovedregel til anskaffelseskost, men dokumentert ukurans kan gi grunnlag for lavere verdi.
Bokføringseksempel
En nettbutikk har bokført innkjøp løpende som varekostnad på konto 4300. Ved årsslutt viser opptellingen varer for 480 000 kr til anskaffelseskost, mens lagerkontoen fra i fjor står på 400 000 kr. Lageret har økt med 80 000 kr:
| Konto | Debet | Kredit |
|---|---|---|
| 1460 Innkjøpte varer for videresalg | 80 000 | |
| 4390 Beholdningsendring | 80 000 |
Varekostnaden reduseres med 80 000 kr, fordi en del av årets innkjøp fortsatt ligger på lager. Hadde lageret gått ned, ville posteringen vært motsatt.
Planlegging og frekvens
God planlegging er nøkkelen til en effektiv varetelling. Tips for vellykket gjennomføring inkluderer:
- Fastlegging av frekvens: Bestem hvor ofte varetelling skal utføres (årlig, kvartalsvis eller løpende).
- Ressursallokering: Tildel ansvar og tid for telling, kontroll og rapportering.
- Forberedelse: Klargjør IT-systemer, dokumentasjon og arbeidsinstrukser.
- Kommunikasjon: Informer ansatte om datoer, prosedyrer og forventet deltakelse.
Gjennomføring av varetelling
En typisk varetelling kan gjennomføres i følgende steg:
- Opptellingsliste: Generer liste over alle SKU-er eller puljer som skal telles.
- Fysisk telling: Tellepersonellet noterer antall varer per lokasjon.
- Inntasting: Registrer tellingene i lagersystemet eller regneark.
- Sammenligning: Sammenlign fysisk talt antall med systemverdier.
- Avvikshåndtering: Undersøk årsaker til differanser og dokumenter resultater.
- Korrigering: Juster regnskapet og varelagerregisteret i henhold til faktiske tall.
Avstemming og korreksjon
Etter varetelling er det avgjørende å gjennomføre avstemming av lagerverdier. Dette sikrer at eventuelle avvik blir registrert som justeringer i regnskapet og rapportert korrekt i balansen. Se også artikkelen om Varekretsløpet for helhetlig oversikt over lagerets økonomiske syklus.
Gjennom regelmessig varetelling oppnår bedriften bedre kontroll over lageret, reduserer økonomisk risiko og sikrer pålitelige regnskapstall.