Hva er Depositum i regnskap?
Depositum forklart: formål, typer, regler og føring i balansen for innskyter og mottaker.
Depositum er et pengebeløp som stilles som sikkerhet eller garanti for oppfyllelse av kontraktuelle forpliktelser. I regnskapet regnskapsføres depositum som eiendel hos den som betaler og som gjeld hos den som mottar beløpet.
Hva er Depositum?
Depositum er en økonomisk sikkerhet som stilles for å garantere at kontraktuelle forpliktelser blir oppfylt. Beløpet skal i utgangspunktet tilbakebetales når kontrakten avsluttes og alle forpliktelser er oppfylt.
Hovedformål med Depositum
- Sikkerhet for utleier: Dekker potensielle skader eller manglende betaling
- Kontraktsgaranti: Sikrer at avtalevilkår overholdes
- Risikominimering: Reduserer økonomisk risiko for den som mottar depositum
- Tillitsbyggende: Viser seriøsitet fra den som stiller depositum
Juridiske Aspekter
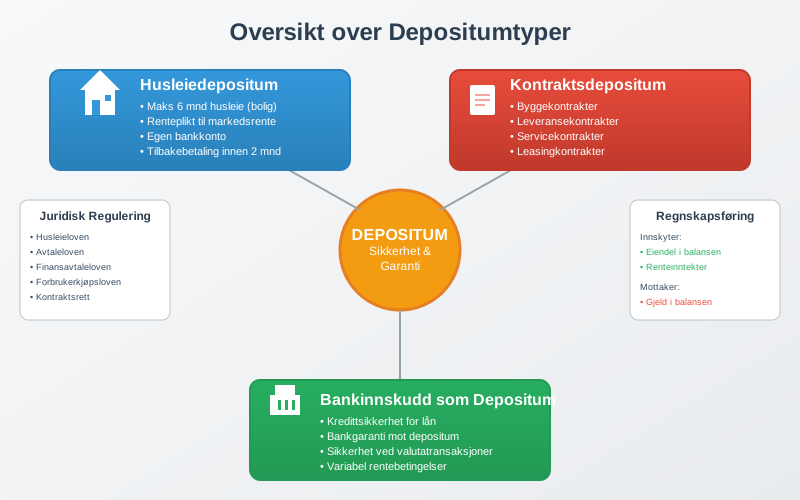
Depositum reguleres av ulike lover avhengig av type:
- Husleieloven: Regulerer depositum ved utleie av bolig
- Avtaleloven: Generelle kontraktsregler
- Finansavtaleloven: For finansielle tjenester
- Forbrukerkjøpsloven: Ved forbrukerkjøp
Typer Depositum
Det finnes flere typer depositum som brukes i ulike sammenhenger:
Husleiedepositum
Husleiedepositum er den vanligste formen for depositum i Norge. Det stilles som sikkerhet ved leie av bolig eller næringslokaler.
Regler for Husleiedepositum:
| Aspekt | Bolig | Næringslokaler |
|---|---|---|
| Maksimal størrelse | 6 måneder husleie | Ingen begrensning |
| Renteplikt | Ja, til markedsrente | Avtales |
| Oppbevaring | Egen konto | Avtales |
| Tilbakebetaling | Følger husleielovens utbetalingsregler | Avtale og aktuelle regler |
Ved boligleie finnes det ingen generell tomånedersfrist for tilbakebetaling. Når leietaker ber banken om utbetaling, varsles utleier med en femukersfrist etter lovens prosedyre. Særregler gjelder krav om skyldig leie til konto i samme bank. Se Husleietvistutvalgets forklaring.
Kontraktsdepositum
Stilles som sikkerhet for oppfyllelse av ulike typer kontrakter:
- Byggekontrakter: Sikkerhet for ferdigstillelse
- Leveransekontrakter: Garanti for levering
- Servicekontrakter: Sikkerhet for tjenesteutførelse
- Leasing: Sikkerhet ved leasing av utstyr
Bankinnskudd som Depositum
Bankinnskudd kan fungere som depositum ved:
- Kredittsikkerhet: Sikkerhet for lån eller kreditt
- Garantistillelse: Bankgaranti mot depositum
- Valutatransaksjoner: Sikkerhet ved valutahandel
Regnskapsføring av Depositum
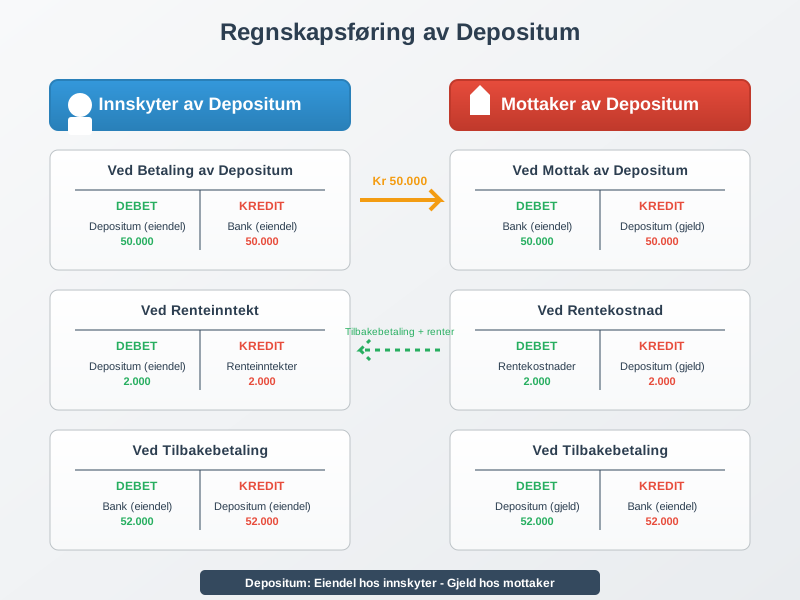
Regnskapsføringen av depositum avhenger av om du betaler eller mottar depositum.
For Den Som Betaler Depositum
Depositum regnskapsføres som eiendel i balansen:
Regnskapsføring ved betaling:
Debet: Depositum (eiendel)          50.000
Kredit: Bank (eiendel)                     50.000
Klassifisering i balansen:
- Kortsiktige fordringer: Hvis tilbakebetaling innen 1 år
- Langsiktige fordringer: Hvis tilbakebetaling over 1 år
For Den Som Mottar Depositum
Depositum regnskapsføres som gjeld i balansen:
Regnskapsføring ved Mottak:
Debet: Bank (eiendel)               50.000
Kredit: Depositum (gjeld)                  50.000
Klassifisering i balansen:
- Kortsiktig gjeld: Hvis tilbakebetaling innen 1 år
- Langsiktig gjeld: Hvis tilbakebetaling over 1 år
Renter på Depositum
Når depositum forrentes, må renteinntekter/-kostnader regnskapsføres:
For Innskyter (Mottar rente):
Debet: Depositum (eiendel)           2.000
Kredit: Renteinntekter (inntekt)            2.000
For Mottaker (Betaler rente):
Debet: Rentekostnader (kostnad)      2.000
Kredit: Depositum (gjeld)                   2.000
Praktiske eksempler
Eksempel 1: Husleiedepositum
Situasjon: Bedrift AS leier kontorlokaler med månedlig husleie på 25.000 kr. Utleier krever depositum på 3 måneder husleie.
Beregning:
- Depositum: 25.000 × 3 = 75.000 kr
- Årlig rente: 3%
- Månedlig rente: 75.000 × 3% ÷ 12 = 187,50 kr
Regnskapsføring hos leietaker:
| Måned | Beskrivelse | Debet | Kredit |
|---|---|---|---|
| Jan | Betaling av depositum | Depositum 75.000 | Bank 75.000 |
| Jan | Husleie | Husleiekostnad 25.000 | Bank 25.000 |
| Feb | Renteinntekt | Depositum 188 | Renteinntekter 188 |
Eksempel 2: Kontraktsdepositum
Situasjon: Byggefirma stiller depositum på 200.000 kr som sikkerhet for byggekontrakt.
Regnskapsføring:
Ved Stilling av Depositum:
Debet: Depositum - byggekontrakt    200.000
Kredit: Bank                               200.000
Ved Kontraktens Fullførelse:
Debet: Bank                         200.000
Kredit: Depositum - byggekontrakt          200.000
Skattemessige konsekvenser
For Innskyter av Depositum
- Ingen skattemessig fradrag ved innbetaling av depositum
- Renteinntekter på depositum er skattepliktige
- Tap på depositum kan være fradragsberettiget hvis det er driftsmessig begrunnet
For Mottaker av Depositum
- Ikke skattepliktig inntekt ved mottak av depositum
- Rentekostnader på depositum er fradragsberettigede
- Beholdt depositum kan være skattepliktig avhengig av årsak
Mva-behandling
Depositum har normalt ingen mva-konsekvenser ved inn- og utbetaling, men:
- Beholdt depositum kan utløse mva-plikt
- Depositum for varer/tjenester kan ha mva-konsekvenser
- Konsulter mva-reglene for spesifikke situasjoner
Depositum vs. Andre Sikkerheter
Sammenligning med Andre Sikkerhetsinstrumenter
| Type | Likviditet | Risiko | Kostnad | Fleksibilitet |
|---|---|---|---|---|
| Depositum | Lav | Lav | Lav | Middels |
| Bankgaranti | Høy | Lav | Middels | Høy |
| Kausjon | Høy | Høy | Lav | Høy |
| Pant | Variabel | Middels | Lav | Lav |
Fordeler med Depositum
- Enkel administrasjon: Lett å håndtere regnskapsmessig
- Lav kostnad: Ingen gebyrer utover rentekostnad
- Sikker garanti: Kontant sikkerhet
- Fleksibel bruk: Kan brukes i mange sammenhenger
Ulemper med Depositum
- Bundet kapital: Reduserer likviditet
- Rentekostnad: Alternativkostnad ved binding av midler
- Kredittrisiko: Risiko for at mottaker ikke kan tilbakebetale
- Inflasjonrisiko: Verdifall over tid
Internkontroll og rutiner
Rutiner for Depositum
Etabler gode rutiner for håndtering av depositum:
For Utbetalte Depositum:
- Dokumentasjon: Oppbevar alle avtaler og kvitteringer
- Oppfølging: Følg opp renteinntekter og tilbakebetalinger
- Avstemming: Avstem depositumkonti regelmessig
- Forsikring: Vurder forsikring av større depositum
For Mottatte Depositum:
- Egen konto: Hold depositum på egen bankkonto
- Renteberegning: Beregn og utbetal renter korrekt
- Tilbakebetaling: Etabler rutiner for rask tilbakebetaling
- Dokumentasjon: Dokumenter årsaker til eventuelt beholdt depositum
Regnskapsrutiner
Implementer gode regnskapsrutiner:
- Egen konto: Bruk egne konti for depositum i kontoplanen
- Periodisering: Periodiser renteinntekter/-kostnader korrekt
- Noteopplysninger: Gi tilstrekkelige noteopplysninger i årsregnskapet
- Avstemming: Avstem depositumkonti mot bankkonti
Juridiske Aspekter og Tvister
Vanlige Tvistespørsmål
- Tilbakebetaling: Uenighet om tilbakebetalingsplikt
- Renteberegning: Feil renteberegning eller manglende rentebetaling
- Skader: Uenighet om skader som skal dekkes av depositum
- Tidspunkt: Forsinkelse i tilbakebetaling
Forebyggende Tiltak
- Klare avtaler: Inngå detaljerte avtaler om depositum
- Dokumentasjon: Dokumenter tilstand ved overlevering
- Kommunikasjon: Oppretthold god kommunikasjon mellom partene
- Juridisk bistand: Søk juridisk bistand ved komplekse avtaler
Digitalisering og Fremtiden
Moderne Løsninger
- Digitale plattformer: Automatisert håndtering av depositum
- Blockchain: Sikker og transparent depositumhåndtering
- Forsikringsløsninger: Forsikring som alternativ til depositum
- Automatisering: Automatisk renteberegning og tilbakebetaling
Regnskapsmessige Endringer
- Automatisk bilagsføring: Digitale systemer for regnskapsføring
- Sanntidsrapportering: Løpende oppfølging av depositum
- Integrerte løsninger: Kobling mellom depositumhåndtering og regnskapssystem
Konklusjon
Depositum er et viktig sikkerhetsinstrument som krever korrekt regnskapsføring og god administrasjon. Nøkkelpunktene er:
Viktige prinsipper:
- Regnskapsføring: Som eiendel hos innskyter, gjeld hos mottaker
- Klassifisering: Kort- eller langsiktig avhengig av tilbakebetalingstidspunkt
- Renter: Må regnskapsføres løpende
- Skattemessig behandling: Følg gjeldende skatteregler
Beste Praksis:
- Etabler gode rutiner for håndtering av depositum
- Dokumenter alle transaksjoner grundig
- Følg opp renteinntekter og tilbakebetalinger
- Vurder alternative sikkerhetsinstrumenter når det er hensiktsmessig
Ved å følge disse prinsippene sikrer du korrekt regnskapsføring og effektiv administrasjon av depositum i din virksomhet.