Renters rente
Forklaring av renters rente, formel for sammensatt rente og eksempler på bruk i sparing, lån og regnskapsføring.
Renters rente oppstår når påløpt rente legges til hovedstolen slik at fremtidige renter beregnes på det nye beløpet.
Hva er renters rente?
Renters rente (compound interest) innebærer at rentebeløpet som påløper hvert periode, tillegges hovedstolen slik at påfølgende rente beregnes på både opprinnelig beløp og tidligere påløpt rente. Dette gir raskere vekst i beløpet sammenlignet med enkel rente.
Hvorfor er renters rente viktig?
- Øker avkastningen ved sparing og investering over tid
- Påvirker kostnaden ved lån gjennom periodiske rentetilskrivninger
- Grunnlag for beregning av nåverdi og diskontering i investeringsanalyse (se Hva er diskontering?)
- Sentral i finansiell planlegging og budsjettering
Formel for sammensatt rente
Formelen for sammensatt rente er:
Å = P × (1 + r)n
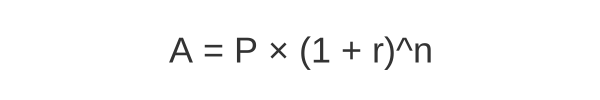
Hvor:
| Symbol | Betydning |
|---|---|
| Å | Akkumulert beløp etter n perioder |
| P | Opprinnelig hovedstol |
| r | Rentesats per periode |
| n | Antall perioder |
Eksempel på beregning av renters rente
| År | Hovedstol ved periodens start | Rente (5 %) | Hovedstol ved periodens slutt |
|---|---|---|---|
| 0 | 10 000 kr | - | 10 000 kr |
| 1 | 10 000 kr | 500 kr | 10 500 kr |
| 2 | 10 500 kr | 525 kr | 11 025 kr |
| 3 | 11 025 kr | 551 kr | 11 576 kr |
Med enkel rente ville beløpet etter tre år vært 11 500 kr. Forskjellen på 76 kr er renters rente, og den vokser raskt over tid: Etter 30 år med 5 % blir 10 000 kr til om lag 43 219 kr, mot 25 000 kr med enkel rente.
Hyppigere rentetilskrivning
Når renten legges til oftere enn én gang i året, blir veksten litt større. Da brukes rentesatsen per periode og antall perioder:
| Tilskrivning | Beregning for 10 000 kr, 5 % i ett år | Beløp etter ett år |
|---|---|---|
| Årlig | 10 000 × 1,05 | 10 500,00 kr |
| Månedlig | 10 000 × (1 + 0,05/12)12 | 10 511,62 kr |
Det er derfor den effektive renten på et lån med månedlige terminer er høyere enn den nominelle.
72-regelen
En enkel tommelfingerregel: Del 72 på rentesatsen i prosent for å finne omtrent hvor mange år det tar å doble et beløp. Med 6 % rente tar det om lag 72 / 6 = 12 år (nøyaktig 11,9 år).
Anvendelse av renters rente i regnskap
- Sparing og investering: Beregning av fremtidig verdi av innskudd og fond
- Lånekostnader: Periodiske rentetilskrivninger i avdragstabeller
- Verdsettelse: Grunnlag for amortisering og nåverdiberegninger
- Påløpte renter: Periodisering av renter som finansposter i regnskapet