Hva er nominell rente?
Forstå hva nominell rente betyr, hvordan den skiller seg fra effektiv rente og når den brukes ved lån og sparing.
Nominell rente er en spesifikk type rente som angir den oppgitte årsrenten uten hensyn til rentetilskrivninger (rente på rente), og brukes ofte i pristilbud og sammenligninger av lån og sparing i regnskap.
Hva er nominell rente?
Nominell rente, også kalt nominell årsrente eller nominell prosentsats, er den renten som oppgis av långivere uten å ta hensyn til hvor ofte renten kapitaliseres i løpet av året.
Hvorfor er nominell rente viktig?
- Enkel sammenligning: Gjør det mulig å sammenligne rentetilbud basert på den oppgitte årsrenten.
- Bruk i avtaler: Vanlig brukt i låne- og spareavtaler for å angi prisnivå.
- Grunnlag for Effektiv rente: Nominell rente er utgangspunktet for beregning av Effektiv rente.
Formel for sammenheng mellom nominell og effektiv rente
Formelen som knytter nominell rente (i_nom) og effektiv rente (E) ved n rentetilskrivninger per år er:
$$ E = \left(1 + \frac{i_{nom}}{n}\right)^n - 1 $$
Løser du for nominell rente, får du:
$$ i_{nom} = n \times \left((1 + E)^{1/n} - 1\right) $$
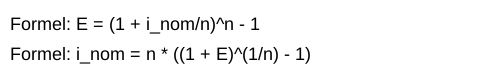
| Symbol | Betydning |
|---|---|
| i_nom | Nominell rente (årsrente) |
| E | Effektiv rente |
| n | Antall rentetilskrivninger per år |
Praktisk eksempel
La oss si du har en effektiv rente på 5 % som rentetilskrives kvartalsvis (4 ganger per år). Da kan du beregne den tilhørende nominelle renten slik:
| Effektiv rente | Rentetilskrivninger | Nominell rente |
|---|---|---|
| 5 % | 4 | ≈ 4,90 % |
Beregningen blir:
i_nom = 4 * ((1 + 0,05)^(1/4) - 1) ≈ 0,0491 eller 4,91 %.
Nominell rente og realrente
Nominell rente brukes også i en annen betydning: renten før justering for inflasjon. Realrenten er da renten etter at prisstigningen er trukket fra. Med 5 % nominell rente og 3 % inflasjon er realrenten omtrent 2 %. For et lån betyr det at den reelle kostnaden er lavere enn den oppgitte renten, mens en sparer sitter igjen med mindre kjøpekraft enn renten antyder.
Nominell rente i regnskapet
Rentekostnaden i regnskapet beregnes av den nominelle renten på lånesaldoen, og føres på konto 8150 Annen rentekostnad. Gebyrer føres ofte separat. Måles lånet til amortisert kost, fordeles etableringsgebyr over løpetiden slik at rentekostnaden i regnskapet reflekterer den effektive renten.