Konto 8800 - Årsresultat
Konto 8800 samler årets nettoresultat og fordeler det videre til egenkapitalkontoer ved årsoppgjøret.
Konto 8800 oppsummerer selskapets nettoresultat for regnskapsåret, det vil si differansen mellom samtlige inntekter og kostnader inkludert skatt. Kontoen fungerer som overgangen mellom resultatregnskapet og egenkapitalen i balansen.
Kontering ved disponering
I de fleste regnskapssystemer er konto 8800 en beregnet sum: resultatet av alle konti fra 3000 til 8300. Disponeringen føres på kontoene i gruppe 89, med motpost på egenkapital- eller gjeldskontoer:
| Situasjon | Debet | Kredit |
|---|---|---|
| Utbytte avsettes | 8920 Avsatt utbytte | 2800 Avsatt utbytte |
| Overskudd til annen EK | 8960 Overføringer annen egenkapital | 2050 Annen egenkapital |
| Underskudd dekkes av annen EK | 2050 Annen egenkapital | 8960 Overføringer annen egenkapital |
| Underskudd som ikke kan dekkes | 2080 Udekket tap | 8990 Overføringer udekket tap |
Prosess for resultatdisponering
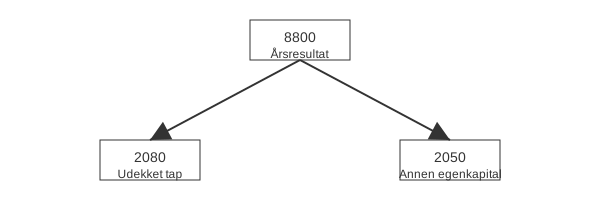
Disponeringsrekkefølge
Generalforsamlingen vedtar hvordan årsresultatet fordeles. Disponeringen følger normalt denne rekkefølgen:
- Lovpålagte avsetninger, for eksempel til fond for vurderingsforskjeller (konto 8900)
- Avsatt utbytte (konto 8920 mot 2800)
- Konsernbidrag (konto 8930)
- Restbeløp til annen egenkapital (konto 8960 mot 2050) eller udekket tap (konto 8990 mot 2080)
Etter fullført disponering skal årsresultatet og disponeringene til sammen gå i null.
Eksempel
Et AS har et årsresultat på 800 000 kr etter skatt. Styret foreslår 250 000 kr i utbytte:
| Konto | Debet | Kredit |
|---|---|---|
| 8920 Avsatt utbytte | 250 000 | |
| 2800 Avsatt utbytte (gjeld) | 250 000 | |
| 8960 Overføringer annen egenkapital | 550 000 | |
| 2050 Annen egenkapital | 550 000 |
Utbyttet kan ikke overstige det selskapet lovlig kan dele ut etter aksjeloven § 8-1, og selskapet må ha forsvarlig egenkapital og likviditet etter utdelingen.
Egenkapitalkontoer i balansen
| Konto | Beskrivelse |
|---|---|
| 2050 | Annen egenkapital |
| 2080 | Udekket tap |