Konto 1810 - Markedsbaserte aksjer
Konto 1810 dekker børsnoterte aksjer og fondsandeler. Virkelig verdi, laveste verdi og bokføring.
Konto 1810 i NS 4102 heter Markedsbaserte aksjer og verdipapirfondsandeler. Den brukes for aksjer og fondsandeler som er omløpsmidler, altså kortsiktige plasseringer, og som omsettes på en regulert markedsplass som Oslo Børs. Langsiktige aksjeinvesteringer føres på konto 1350.
Bakgrunn
Børsnoterte aksjer har en observerbar markedspris. Etter regnskapsloven § 5-8 skal finansielle omløpsmidler vurderes til virkelig verdi når de inngår i en handelsportefølje, omsettes på regulert marked og har god eierspredning og likviditet. Små foretak kan i stedet bruke laveste verdis prinsipp for omløpsmidler (kostpris eller lavere virkelig verdi).
Instrumenter på konto 1810
- Aksjer notert på Oslo Børs eller en tilsvarende regulert markedsplass i utlandet
- Andeler i verdipapirfond og børsnoterte fond (ETF) med daglig kurs
- Aksjer på Euronext Growth kan føres her, men merk at Euronext Growth er en multilateral handelsfasilitet og ikke et regulert marked. Vurderingen etter § 5-8 må da gjøres konkret
Vurdering etter norsk regnskapslov
| Metode | Hvem | Resultateffekt |
|---|---|---|
| Virkelig verdi | Mellomstore og store foretak, handelsportefølje med god likviditet | Både økning og reduksjon resultatføres (konto 8080 og 8100) |
| Laveste verdi av kost og virkelig verdi | Små foretak som velger det, og poster som ikke oppfyller vilkårene i § 5-8 | Bare verdifall under kost resultatføres |
Foretak som avlegger regnskap etter IFRS bruker IFRS 9 med egne målekategorier. Det gjelder få norske småbedrifter.
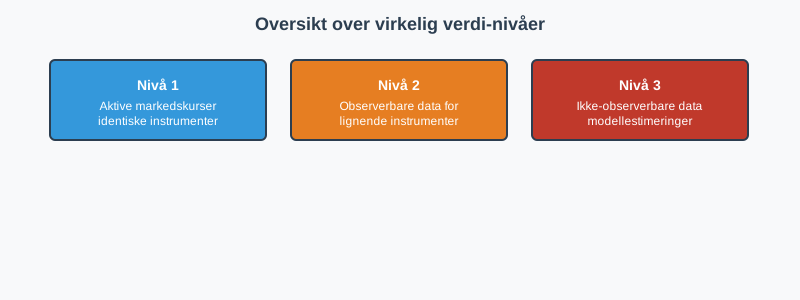
Virkelig verdi-hierarkiet
| Nivå | Datakilde |
|---|---|
| 1 | Noterte priser i aktive markeder for identiske instrumenter |
| 2 | Observerbare data for tilsvarende instrumenter |
| 3 | Ikke-observerbare data og modellbaserte estimater |
Kontering
Ved anskaffelse:
Debet: 1810 Markedsbaserte aksjer    350 000
Kredit: 1920 Bankinnskudd            350 000
Ved verdioppgang på 75 000 kr til årsslutt (virkelig verdi):
Debet: 1810 Markedsbaserte aksjer                                   75 000
Kredit: 8080 Verdiøkning av markedsbaserte finansielle omløpsmidler 75 000
Ved verdifall bokføres motsatt mot konto 8100. Skattemessig er urealiserte verdiendringer ikke skattepliktige eller fradragsberettigede, og for aksjer i AS gjelder normalt fritaksmetoden. Forskjellen håndteres som en permanent eller midlertidig forskjell i skatteberegningen.